toby

50代。長く組織で働いてきました。過去に心身のバランスを崩した経験をきっかけに、働き方や生き方を見直しています。
定年後に再就職せず自由に暮らすことを目標に、資産運用やマイクロ法人、これまでのパニック障害・認知行動療法の経験など、人生後半の生活設計を記録しています。
FP2級の知識も活かしながら、自分自身の退職後の生活設計に向けて、制度や金融商品を調べ、比較・検証しています。
前半生の教訓、後半生の準備
50代。長く組織で働いてきました。過去に心身のバランスを崩した経験をきっかけに、働き方や生き方を見直しています。
定年後に再就職せず自由に暮らすことを目標に、資産運用やマイクロ法人、これまでのパニック障害・認知行動療法の経験など、人生後半の生活設計を記録しています。
FP2級の知識も活かしながら、自分自身の退職後の生活設計に向けて、制度や金融商品を調べ、比較・検証しています。
2026/10/3
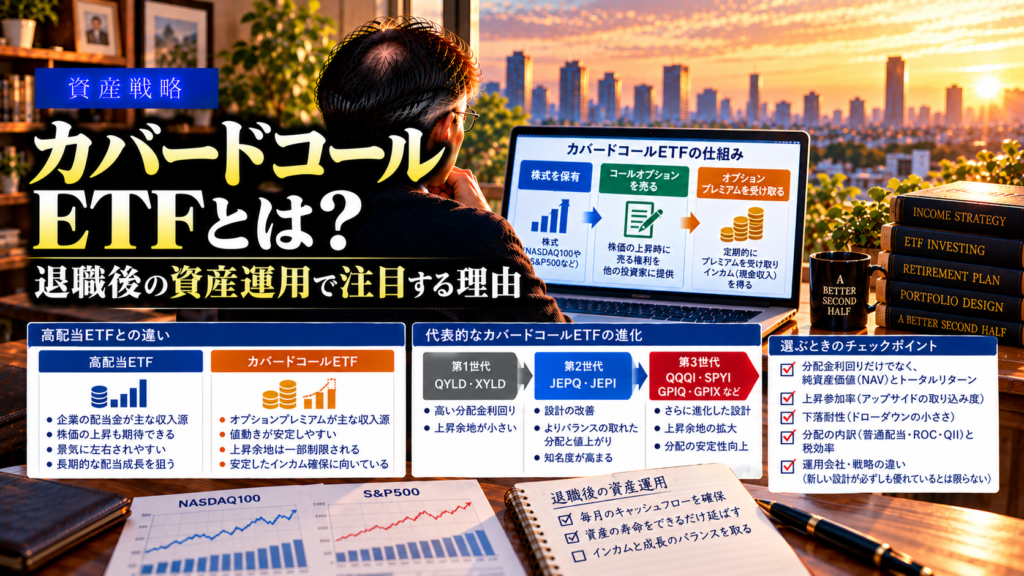
退職後のインカム運用で注目されるカバードコールETFを徹底比較。QYLD・JEPQ・QQQI・GPIQ、XYLD・JEPI・SPYI・GPIXの特徴や分配金、NAV維持力、上昇追随力、税効率を比較し、退職金運用に適した選び方を解説します。
2026/10/3
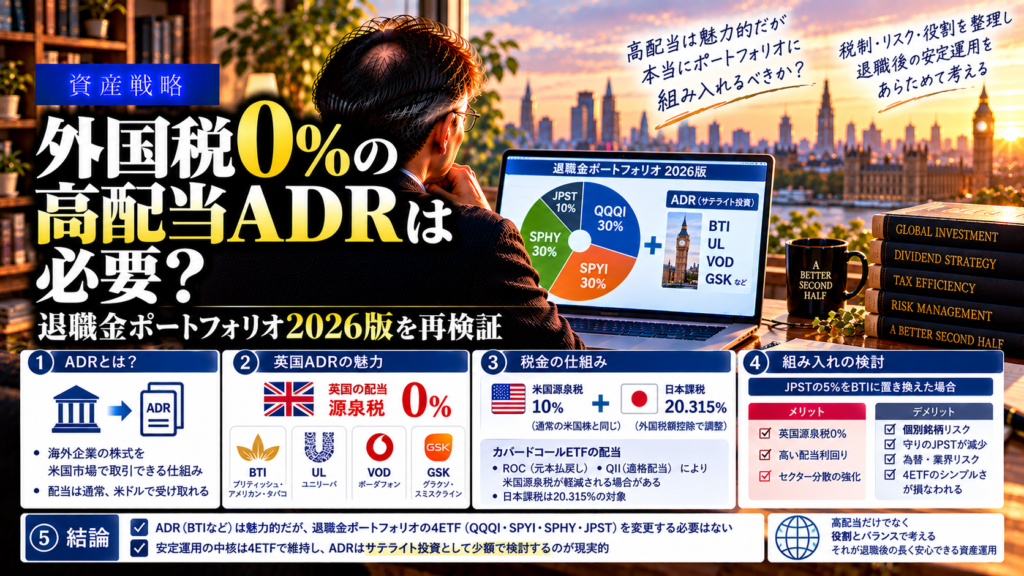
英国ADRは配当源泉税0%で税制面に魅力がありますが、退職金運用に必要?QQQI・SPYI・SPHY・JPSTの2026年版ポートフォリオと比較し、BTIなどのADRを追加しない理由を解説します。
2026/10/4
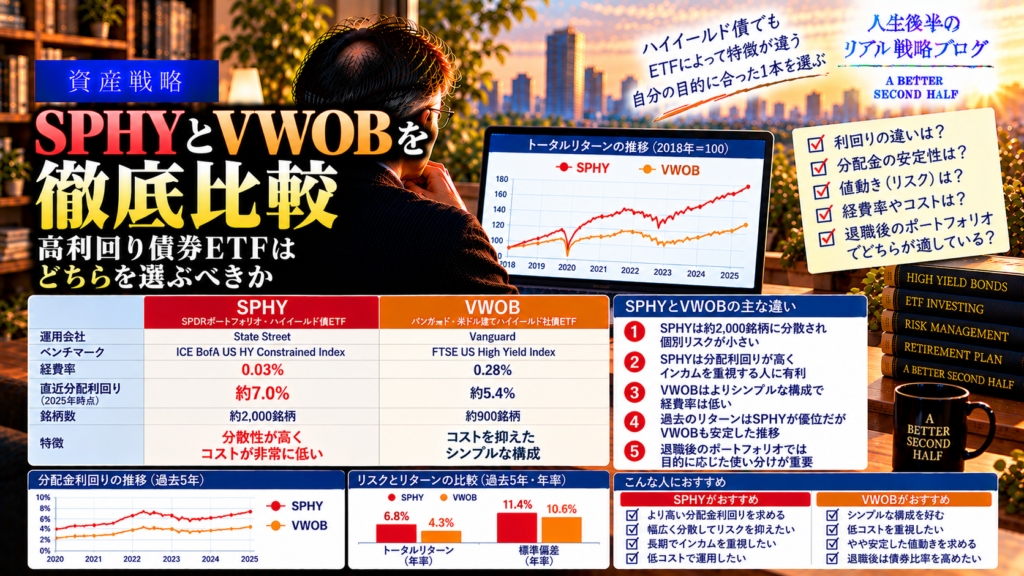
VWOBとは?新興国国債に投資する米国ETFの特徴や利回り、リスクを解説。SPHYなどのハイイールド債ETFと比較しながら、退職後の資産運用で高い分配金を狙う選択肢として適しているか検証します。
2026/10/6
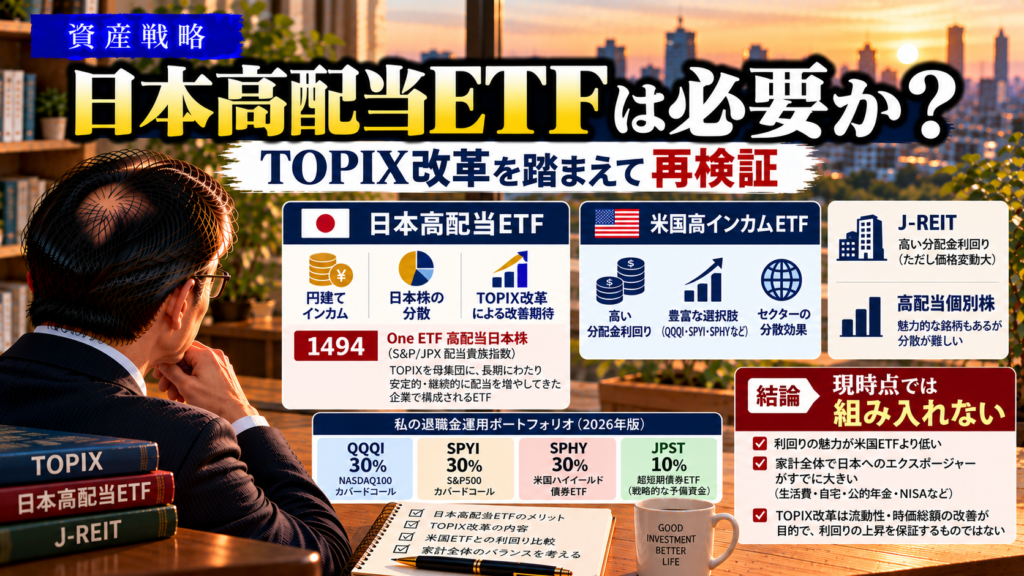
日本高配当ETFは、TOPIX改革で本当に魅力的になるのか?1494などの高配当ETFを検討し、米国ETFとの違いや「円建て」のメリットも比較。定年後の退職金運用で、私が日本高配当ETFを組み入れない理由を考えます。
2026/10/4
QIIとROCとは?米国ETFの分配金で知っておきたい税金の仕組みを解説。QQQI・SPYIなどの高インカムETFを例に、課税方法の違いや外国税額控除との関係、税引後の収入を最大化する考え方を紹介します。
2026/10/4
米国ETFの分配金にかかる外国税額控除をわかりやすく解説。米国と日本の二重課税の仕組みや控除額の上限、確定申告、損益通算、ROC・QIIとの関係まで、税引後キャッシュフローを高めるポイントを紹介します。
2026/10/4
米国ETFの損出しとは?含み損を活用して分配金の税金を軽減する方法を解説。損益通算の仕組みや外国税額控除との関係、QQQI・SPYI・SPHY・JPSTでのシミュレーション、退職後のキャッシュフローへの効果まで紹介します。
2026/10/4
SCHDを退職金運用に選ばなかった理由とは?高配当ETFとカバードコールETFを比較し、退職後の生活費を重視してQQQI・SPYI・SPHY・JPSTを選んだ考え方を解説します。
2026/10/4
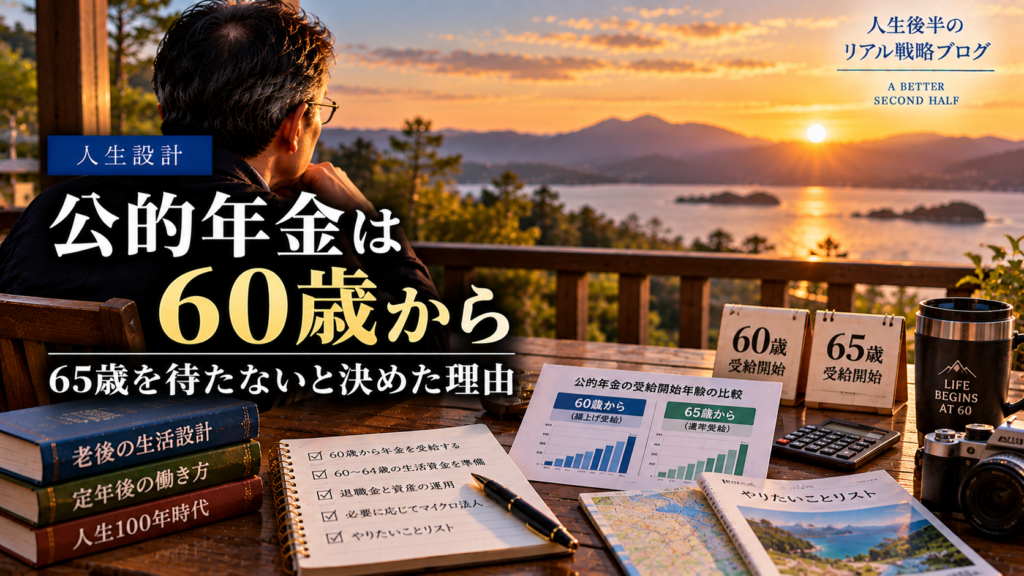
公的年金を60歳から繰上げ受給する私の理由を紹介。65歳受給との受給額を比較し、60代前半の生活資金、厚生年金への加入、在職定時改定、在職老齢年金、インフレや長生きリスクを踏まえて、60歳からの受給を選んだ考え方を解説します。
2026/10/12
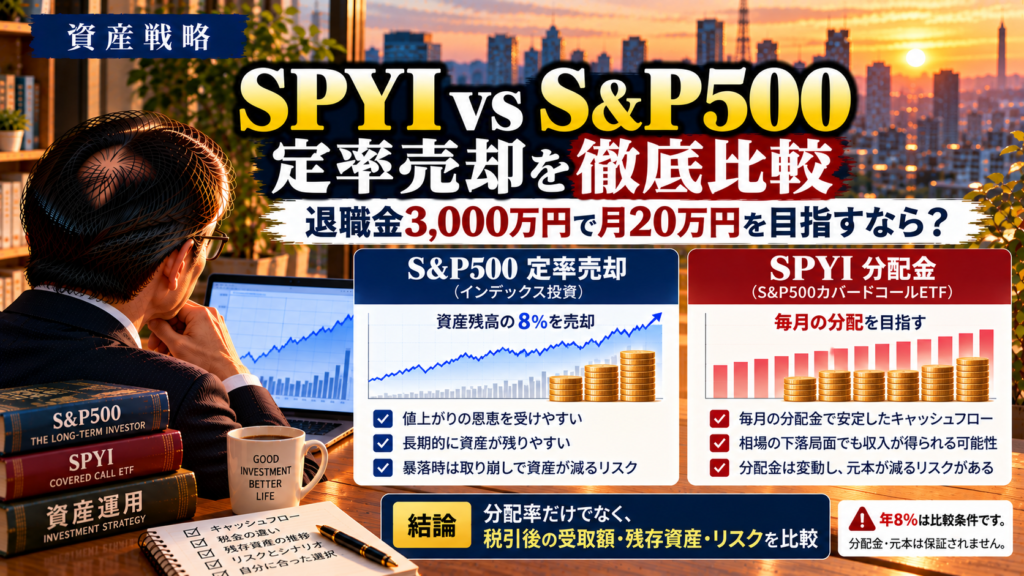
退職金3,000万円から年間240万円の収入を目指すなら、SPYIの分配金とS&P500の年8%定率取り崩しはどう違う?受取額の変動、資産残高、元本維持の課題、カバードコールETFのリスクを比較し、退職後の運用方法を考えます。