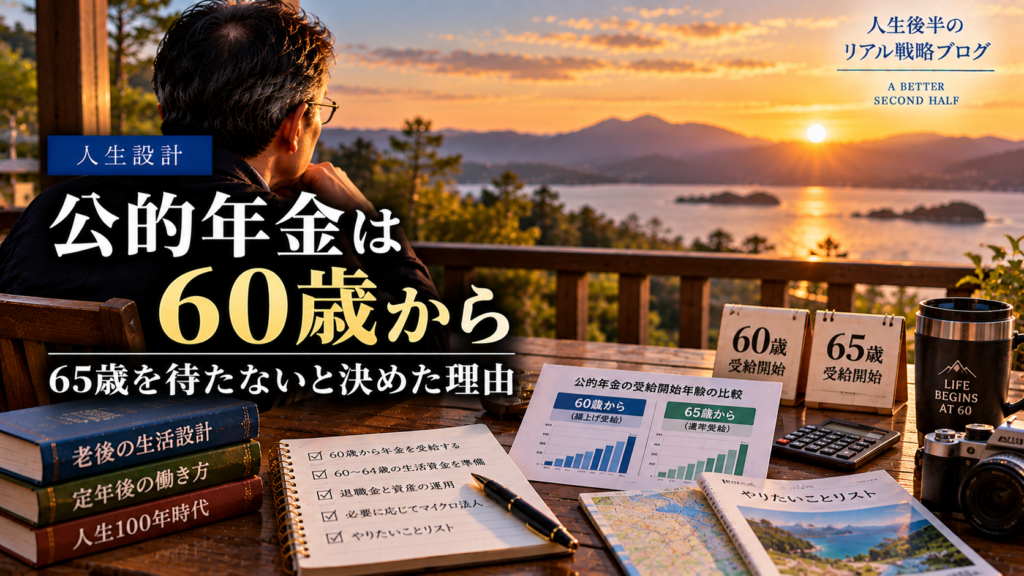
私は、公的年金を65歳ではなく60歳から繰上げ受給する予定です。
「年金はできるだけ繰下げた方が得なのでは?」
そう考える方も多いと思います。
実際、年金は受給開始を遅らせることで、毎月受け取れる金額を増やすことができます。
それでも私は、あえて60歳から受給することにしました。
この記事では、私が60歳からの繰上げ受給を選んだ理由を、65歳から受給する場合との比較や、60代前半の働き方、在職定時改定、在職老齢年金、インフレ、長生きリスクなどを踏まえて整理します。
私が公的年金を60歳から繰上げ受給する理由
私が60歳からの繰上げ受給を選んだ最大の理由は、60代前半の生活資金を確保したいからです。
私は2032年8月に59歳で定年退職する予定です。
そして、定年後は再就職せず、できるだけ自由に暮らすことを考えています。
つまり、私にとって60代前半は「まだ働いて収入を得る時期」ではなく、それまでに準備した資産と年金を使って生活を始める時期になります。
もちろん、65歳まで年金を待てば、その後の年金額は増えます。
しかし、60歳から65歳までの5年間にも生活費は必要です。
私は、この5年間をすべて金融資産から取り崩すよりも、60歳から年金を受け取りながら資産を運用する方が、自分のライフプランには合っていると考えました。
私の年金額を60歳と65歳で比較
現在の年金見込額をもとにすると、私の場合は次のようになります。
| 受給開始年齢 | 年間受給額 | 月額換算 |
|---|---|---|
| 60歳 | 約211.5万円 | 約17.6万円 |
| 65歳 | 約278.3万円 | 約23.2万円 |
65歳から受給すれば、60歳から受給する場合よりも年間で約66.8万円多く受け取れます。
一方、60歳から受給すれば、65歳を迎えるまでの5年間に年金を受け取ることができます。
60歳からの繰上げ受給は24%減額
私のように昭和37年4月2日以降生まれの場合、60歳から老齢基礎年金・老齢厚生年金を全部繰上げすると、減額率は最大24%です。
減額率は、繰上げ請求月から65歳に達する日の前月までの月数に応じて計算されます。
日本年金機構によると、現在の制度では1カ月繰り上げるごとに0.4%減額され、60歳からの繰上げでは最大24%の減額となります。
そして、この減額は生涯続きます。
つまり、60歳から受け取り始めた場合、65歳になったからといって本来の年金額に戻るわけではありません。
この点は、繰上げ受給を検討するうえで非常に重要です。
60歳から受給した場合、65歳までにどれくらい受け取れるか
60歳から65歳までの5年間に受け取れる年金は、単純計算で次のようになります。
| 項目 | 60歳から受給 | 65歳から受給 |
|---|---|---|
| 受給開始 | 60歳の誕生日から | 65歳の誕生日から |
| 65歳までの受給期間 | 5年間 | 0年間 |
| 年間受給額 | 約211.5万円 | 約278.3万円 |
| 60~64歳に受け取る年金 | 約1,057.6万円 | 0円 |
つまり、60歳から受給すると、65歳の誕生日を迎えるまでに約1,058万円を受け取ることになります。
この金額は、私にとってかなり大きな意味があります。
退職後の生活費として使うこともできますし、その一部を投資に回すこともできます。
60歳と65歳、どちらが得なのか
ここで気になるのが、結局のところ「60歳と65歳では、どちらが得なのか」という問題です。
単純に受給総額だけを比較してみます。
80歳まで受け取った場合
| 受給開始 | 受給期間 | 累計受給額 |
|---|---|---|
| 60歳 | 20年間 | 約4,230万円 |
| 65歳 | 15年間 | 約4,175万円 |
80歳までの累計受給額を比較すると、60歳から受給した場合は約4,230万円、65歳からでは約4,175万円となり、60歳からの受給が約56万円多くなります。
一方、81歳前後になると両者がほぼ拮抗し、それ以降は65歳から受給した方が累計受給額で上回っていきます。
100歳まで受け取った場合
| 受給開始 | 受給期間 | 累計受給額 |
|---|---|---|
| 60歳 | 40年間 | 約8,461万円 |
| 65歳 | 35年間 | 約9,741万円 |
長生きすればするほど、65歳から受給した方が累計受給額は大きくなります。
ただし、これはあくまで年金額だけを単純比較した場合です。
実際には、60歳から受け取った年金をどのように使うのか、資産運用するのか、インフレによってお金の価値がどう変わるのか、そして何歳まで生きるのかによって意味が変わってきます。
私が重視しているのは「60代前半のお金」
私の場合、65歳以降の年金額を最大化することだけが目的ではありません。
むしろ重視しているのが、60歳から65歳までの生活資金をどう確保するかです。
59歳で定年退職した後、私は再就職せずに生活する予定です。
そのため、60代前半には次のようなお金が必要になります。
- 日常生活費
- 住宅関連費用
- 医療費などの臨時支出
- 趣味や旅行などの生活を楽しむためのお金
- 将来のための投資資金
この時期に年金収入があることで、金融資産の取り崩しを抑えることができます。
私は、60歳から年金を受け取り、資産の取り崩しをできるだけ抑えながら生活するという考え方を選びました。
60~64歳にマイクロ法人で働いた期間は年金に反映される
ここは、私自身の老後計画にとって重要なポイントです。
私は定年後、マイクロ法人を設立して、役員として働く可能性も考えています。
もし60歳から64歳まで、マイクロ法人で働きながら厚生年金保険に加入する形になった場合、その期間の厚生年金保険料が無駄になるわけではありません。
60~64歳に厚生年金へ加入した期間は、将来受け取る老齢厚生年金の計算に反映されます。
日本年金機構も、老齢年金の受給権が発生した後も厚生年金保険に加入した期間は、在職定時改定や退職改定などによって年金額の計算の基礎となる被保険者期間に追加され、受給額が増えると説明しています。
日本年金機構「60歳以降も引き続き勤めます。勤めていても年金は受けられますか」
在職定時改定とは?
在職定時改定は、65歳以上70歳未満で厚生年金に加入しながら老齢厚生年金を受け取っている人を対象とした制度です。
毎年9月1日時点で厚生年金に加入している場合、前年9月から当年8月までの厚生年金加入期間を反映して、10月分から年金額が改定されます。
| 年齢 | 厚生年金に加入 | 在職定時改定 |
|---|---|---|
| 60~64歳 | 可能 | 対象外 |
| 65~69歳 | 可能 | 対象 |
| 70歳以降 | 原則として厚生年金の被保険者ではない | 対象外 |
60~64歳に厚生年金へ加入して働いた期間は、将来の老齢厚生年金の計算に反映され、年金額の増額につながります。
そして、65歳以降も厚生年金に加入して働き続ける場合には、在職定時改定によって毎年の年金額が増額される仕組みがあります。
つまり、私の場合は次のように考えると分かりやすいと思います。
| 年齢 | 私の想定 | 将来の年金額 |
|---|---|---|
| 60~64歳 | 年金を受給しながらマイクロ法人で厚生年金に加入 | 将来の年金額が増額される |
| 65~69歳 | 在職定時改定により、毎年年金額が増額される | |
| 70歳以降 | 厚生年金の被保険者ではなくなる | それまでの加入期間が年金額に反映される |
ただし、60歳から繰上げ受給したことによる24%の減額そのものが元に戻るわけではありません。
ここは、「60歳から受給して働けば、65歳で年金が元の金額に戻る」という意味ではないので注意が必要です。
60歳から働きながら年金を受け取る場合の「在職老齢年金」
もう一つ、60歳から働きながら年金を受け取る場合に確認しておきたいのが在職老齢年金です。
厚生年金に加入しながら老齢厚生年金を受け取る場合、給与と老齢厚生年金の合計額に応じて、老齢厚生年金の一部または全部が支給停止になる場合があります。
2026年度からは、この支給停止の基準額が月51万円から65万円に引き上げられました。
| 2026年度 | 基準 |
|---|---|
| 合計額が65万円以下 | 老齢厚生年金は全額支給 |
| 合計額が65万円超 | 超えた額の2分の1が老齢厚生年金から支給停止 |
なお、在職老齢年金による調整の対象となるのは老齢厚生年金であり、老齢基礎年金は全額支給されます。
私が将来マイクロ法人で役員報酬を受け取る場合も、この制度は確認しておく必要があります。
年金だけでなく「資産全体」で考える
私が60歳からの繰上げ受給を選択したのは、年金単体の損得だけで判断したわけではありません。
私には、NISAやiDeCoなどの金融資産があります。
また、定年時には退職金も受け取る予定です。
そのため、老後資金を「公的年金だけ」で考えるのではなく、
- 公的年金
- NISA
- iDeCo
- 退職金
- その他の金融資産
- 必要に応じた就労収入
をまとめて考える必要があります。
私の場合は、60歳から年金を受け取ることで、資産の取り崩しを抑えながら生活できる可能性があります。
その意味では、年金を最大化することだけを目標にするよりも、老後資産全体をどう使うかを考えた方が、自分の生活には合っていると考えました。
インフレを考えると「早く受け取る」意味もある
年金の比較では、どうしても「何歳まで生きれば65歳受給が得になるのか」という話に目が向きます。
しかし、私はもう一つ、お金の価値が時間とともに変化することも考えています。
例えば、60歳で受け取る100万円と、80歳で受け取る100万円では、同じ100万円でも購買力が同じとは限りません。
インフレが続けば、将来の100万円で購入できるものは少なくなります。
もちろん、公的年金も物価や賃金の変化を踏まえて改定される仕組みがあります。
それでも私は、「将来受け取るお金を最大化する」だけではなく、今の自分にとって使いやすいお金を確保することも大切だと考えています。
長生きするほど65歳受給が有利になる
一方で、60歳からの繰上げ受給には明確なデメリットがあります。
それは、長生きするほど、65歳から受給した場合との差が大きくなることです。
毎年の年金額が少なくなるため、90歳、100歳と長生きすれば、65歳から受給した方が累計受給額は大きくなります。
したがって、繰上げ受給を選択する場合には、長生きリスクを十分に考える必要があります。
私はこの点について、金融資産を別に準備しておくことで対応する考えです。
年金だけで老後資金をすべて賄おうとせず、金融資産と組み合わせることで、長寿への備えを作ります。
加給年金についても確認しておく
年金の繰上げ・繰下げを考える際には、加給年金についても確認しておく必要があります。
加給年金は、厚生年金の加入期間など一定の条件を満たした人に、65歳到達時点などで生計を維持している一定の配偶者や子がいる場合に加算される制度です。
私の場合、妻は私より1歳年上です。そのため、私が65歳になった時点では妻は66歳になっています。
加給年金には配偶者の年齢などの要件があるため、私は加給年金を老後資金の前提にはしていません。
加給年金には細かな支給要件があるため、自分の場合に対象となるかは年金事務所や日本年金機構の情報で確認する必要があります。
私が60歳からの繰上げ受給を選んだ理由
ここまでを整理すると、私が60歳からの繰上げ受給を選んだ理由は次のとおりです。
| 理由 | 私の考え |
|---|---|
| 60代前半の生活資金 | 定年後の生活費を早い段階から年金で補いたい |
| 金融資産の取り崩し | 60~64歳の資産取り崩しをできるだけ抑えたい |
| 資産運用 | 年金収入と金融資産を組み合わせたい |
| インフレ | 将来のお金だけでなく、今使えるお金も重視したい |
| 働き方 | 定年後は再就職せず、必要に応じてマイクロ法人で働くことも検討 |
| 厚生年金 | 60~64歳に加入した期間も将来の年金額に反映される |
| 長生きリスク | 金融資産を活用して対応する |
60歳からの年金は「損か得か」だけでは決められない
年金の繰上げ受給について調べると、「何歳まで生きれば65歳受給が得になる」という計算をよく見かけます。
もちろん、これは重要な判断材料です。
しかし、私はそれだけで決める必要はないと思っています。
60歳から受け取れば、そのお金を60代前半の生活に使うことができます。
65歳まで待てば、毎年受け取れる年金額は増えます。
どちらを選ぶかは、
- 退職後の生活費
- 金融資産の金額
- 運用方針
- 働く予定があるか
- 健康状態や家族構成
- 何歳まで働くか
- 長生きへの備え
などによって変わります。
私の場合は、59歳で定年退職し、60歳から年金を受け取りながら、金融資産を組み合わせて生活するという計画を選びました。
もちろん、この選択がすべての人に適しているとは考えていません。
私の老後資金戦略
私の場合、公的年金だけで老後を設計しているわけではありません。
現在はNISAやiDeCoで資産形成を続けています。
そして、定年時には退職金を受け取り、その後の資産運用についても具体的に考えています。
退職金については、こちらの記事で実際に検討しているポートフォリオを公開しています。
-

退職金運用ポートフォリオ公開|米国ETFでキャッシュフローを最大化する運用戦略【2026年版】
退職金3000万円はどう運用する?定年退職後の生活費を支えるため、QQQI・SPYI・SPHY・JPSTを組み合わせた高インカムETFポートフォリオを紹介。配当金生活とリスク管理を重視した資産運用戦略を解説します。
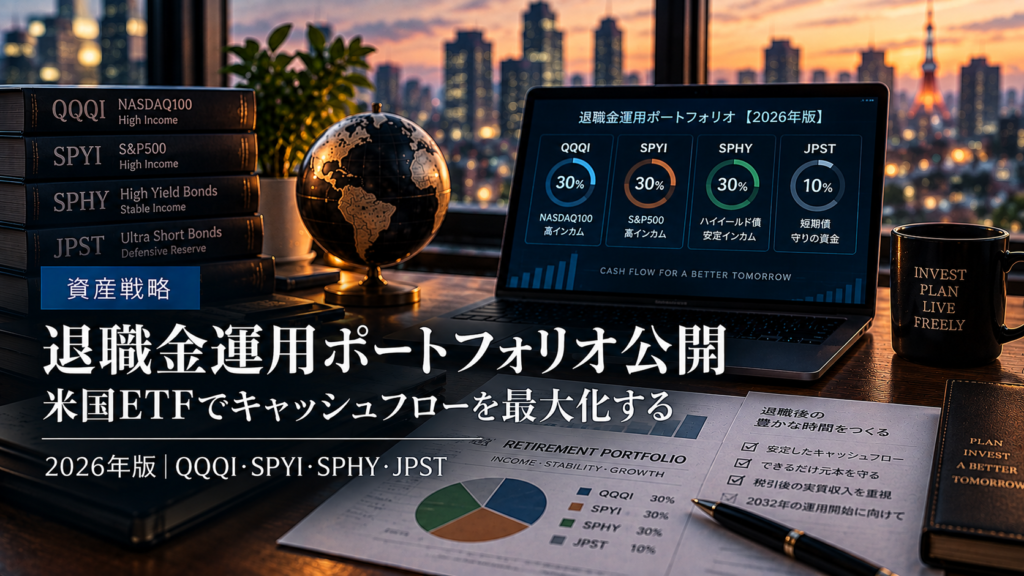
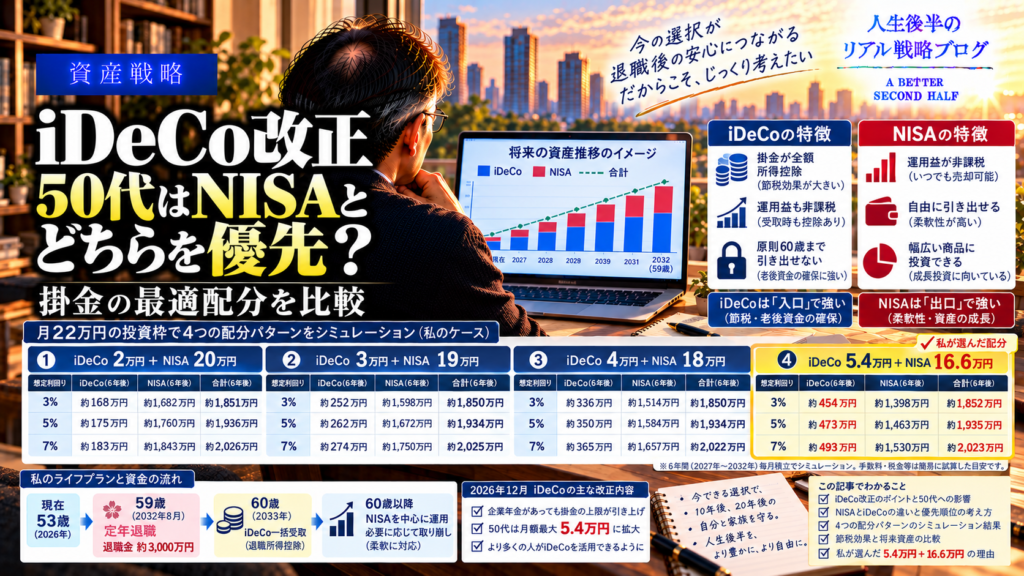
また、iDeCoについてはこちらで今後の運用方針を整理しています。
-
iDeCo改正|50代はNISAとどちらを優先?掛金の最適配分を比較
iDeCo改正で掛金を増やすべきか、NISAとどちらを優先すべきかを50代の実例で比較。節税効果や60歳時点の資産額、受取時の税金まで詳しくシミュレーションします。
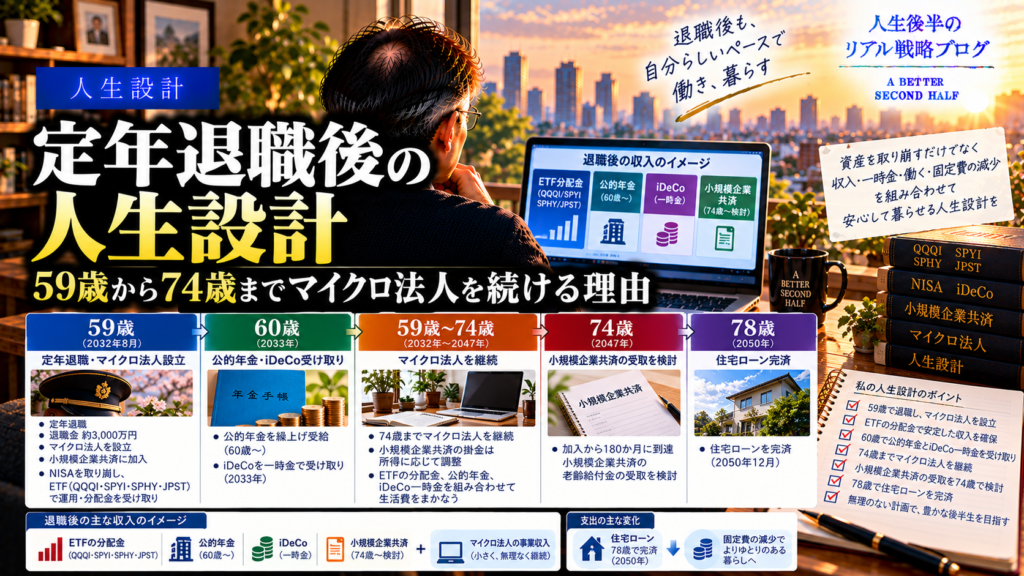
さらに、定年後のマイクロ法人についても検討しています。
-
定年退職後の人生設計|59歳から74歳までマイクロ法人を続ける理由
59歳の定年退職後、マイクロ法人を設立し、年金・iDeCo・小規模企業共済・米国ETFを組み合わせる老後資金計画を紹介。74歳の共済受給、78歳の住宅ローン完済までを設計します。
まとめ|私は60歳から年金を受け取ります
私は、公的年金を60歳から繰上げ受給する予定です。
60歳から受給すると年金額は生涯にわたって減額されます。
そのため、単純な年金総額だけを考えれば、長生きするほど65歳からの受給が有利になります。
一方で、私の場合は59歳で定年退職し、60代前半から生活資金が必要になります。
そこで、
「年金を最大化する」よりも「60歳からの生活を安定させる」
ことを重視することにしました。
また、60~64歳にマイクロ法人などで働き、厚生年金に加入することになった場合、その加入期間は将来の老齢厚生年金の計算に反映されます。
65歳以降も厚生年金に加入して働けば、在職定時改定によって毎年年金額が見直される仕組みもあります。
つまり、私の老後については、
「60歳から年金を受け取る」
「金融資産も活用する」
「必要ならマイクロ法人で働く」
という複数の収入・資産を組み合わせて考えています。
年金の繰上げ受給にはメリットだけでなく、当然デメリットもあります。
だからこそ、「何歳から受け取れば得か」だけではなく、自分がどんな60代、70代を送りたいのかを考えたうえで決めることが大切だと思っています。
私自身も、実際に60歳を迎えたときに、この判断がどうだったのかを振り返り、ブログで記録していくつもりです。
