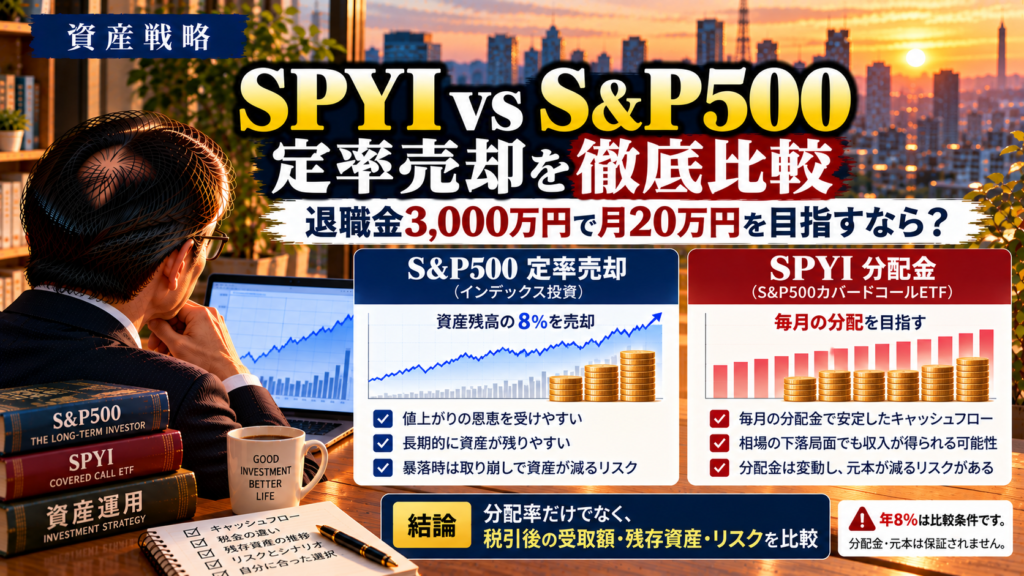
はじめに|退職金3,000万円から月20万円を受け取りたい
私は2032年に定年退職を迎える予定です。
退職後は再就職せず、できるだけ自由に暮らしたいと考えています。そのために重要なのが、退職金をどのように運用し、生活費を確保するかという問題です。
現時点で想定している退職金は約3,000万円。私は、この資金を運用しながら、公的年金などと組み合わせて生活していく計画を立てています。
運用資産から確保したい収入の目標は、年240万円、月平均20万円です。
-

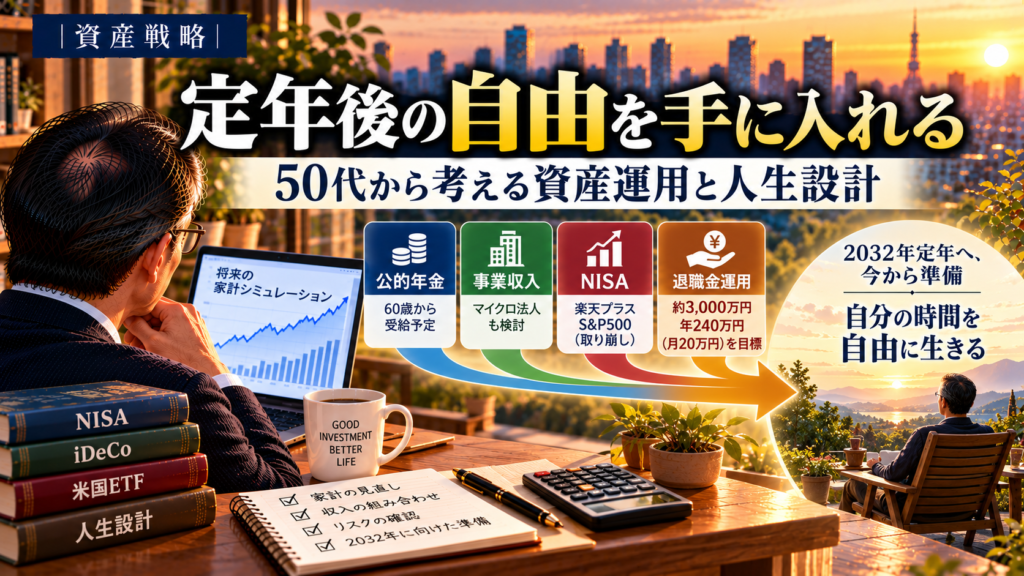
定年後の自由を手に入れるために|50代から考える資産運用と人生設計
定年後に再就職せず自由に暮らすことを目指す50代の資産運用計画。NISA・iDeCoによる資産形成、退職金3,000万円の運用、公的年金、住宅ローン、マイクロ法人など、人生後半の生活設計を実体験と検討過程から紹介します。
そこで今回比較するのが、次の2つの方法です。
SPYIの分配金を生活費に充てる方法
S&P500に連動する資産を、毎年その時点の資産残高の8%ずつ売却する方法
初期資産を3,000万円とすると、S&P500の初年度の売却額は240万円です。一方、SPYIは分配金の受け取りを目指す方法であり、実際の分配金額は変動します。
SPYIの特徴は、毎月の分配を目指すことと、比較的高い分配金利回りです。2026年9月30日時点で、運用会社が公表する分配金利回りは12.21%でした。ただし、これは将来の収益を保証する数字ではありません。
この記事では、SPYIの分配金利回りとS&P500の定率取り崩しを比較し、それぞれのメリットとリスクを整理します。
結論を先に述べると、私の退職金運用の目的からはSPYIを選びます。 ただし、これはSPYIがS&P500より必ず高いリターンを生むと考えているからではありません。退職後のキャッシュフローを重視し、分配金を活用する運用方針を採用しているためです。
SPYIとは?分配金利回り12.21%の意味
SPYIは、米国のNEOS Investmentsが運用する「NEOS S&P 500 High Income ETF」です。
S&P500を構成する株式への投資と、コールオプションを活用する戦略を組み合わせ、毎月の分配を目指しています。
一般的なS&P500連動型のインデックスファンドが株価の値上がりや配当収入を主な収益源とするのに対し、SPYIはオプション戦略による収益も分配に活用する点が特徴です。
SPYIの分配金利回り
NEOS公式サイトによると、2026年9月30日時点のSPYIの主な数値は次のとおりです。
| 項目 | 数値 |
|---|---|
| 分配頻度 | 毎月 |
| 分配金利回り | 12.21% |
| 経費率 | 年0.68% |
| 運用開始日 | 2022年8月29日 |
分配金利回り12.21%は、直近の分配金が今後も同じ水準で続くと仮定して年率換算した指標です。将来の分配金や利益を保証するものではありません。
退職金3,000万円を投資した場合の計算
仮に、3,000万円をSPYIに投資し、分配金利回り12.21%がそのまま続くとすると、単純計算では年間約366万円になります。
| 項目 | 金額 |
|---|---|
| 投資元本 | 3,000万円 |
| 仮定する分配金利回り | 12.21% |
| 年間分配金の単純計算 | 約366万円 |
| 月平均 | 約30.5万円 |
なお、この金額は税引前の単純計算であり、実際の手取り額を示すものではありません。分配金の変動や為替、税金などによって、実際に受け取れる金額は変わります。
私が注目しているのは、分配金利回りの高さそのものよりも、定期的な現金収入を退職後の生活費に活用できる可能性です。
S&P500の定率取り崩しとは?
比較対象となるのは、S&P500に連動するインデックスファンドなどを保有し、毎年、その時点の資産残高の8%を売却する方法です。
初期資産が3,000万円なら、初年度の売却額は240万円です。
しかし、2年目以降の売却額は、その時点の資産残高によって変わります。
例えば、売却前の資産残高が2,400万円になっていれば、翌年の売却額は192万円です。反対に、資産残高が3,300万円に増えていれば、翌年の売却額は264万円になります。
定率取り崩しの計算例
運用収益、税金、手数料などを考慮せず、売却後の残高を単純計算すると、次のようになります。
| 年 | 売却前の資産残高 | 8%の売却額 | 売却後の残高 |
|---|---|---|---|
| 1年目 | 3,000万円 | 240万円 | 2,760万円 |
| 2年目 | 2,760万円 | 220.8万円 | 2,539.2万円 |
| 3年目 | 2,539.2万円 | 約203.1万円 | 約2,336.1万円 |
この表は、運用収益がないと仮定した計算例です。実際には、相場の上昇や下落によって資産残高も売却額も変化します。
定率取り崩しのメリットは、資産残高に応じて売却額が調整されることです。資産が減れば売却額も減るため、資産残高に対する売却割合は一定に保たれます。
一方、資産が減ると生活費として受け取れる金額も減ります。毎年240万円を受け取り続ける方法とは異なるため、生活費の安定性を重視する場合には注意が必要です。
また、年8%の取り崩しは、長期間にわたって資産を維持できると保証された安全な取り崩し率ではありません。
SPYIとS&P500の定率取り崩しを比較
2つの方法は、現金を受け取る仕組みが異なります。
| 比較項目 | SPYIの分配金を活用 | S&P500の定率取り崩し |
|---|---|---|
| 現金の受け取り方 | 実際に支払われる分配金を全額受け取る | 保有資産の一部を売却 |
| 初年度の受取額 | 分配金によって変動。年240万円以上を目標 | 資産3,000万円の8%=240万円 |
| 2年目以降の受取額 | 分配金の金額によって変動 | 資産残高の8% |
| 資産が減少した場合 | 分配金が減少する可能性があり、資産価格の下落にも注意 | 売却額も減少する |
| 資産が増加した場合 | 分配金が同じ割合で増えるとは限らない | 売却額も増加する |
| 主なメリット | 定期的な現金収入を目指せる | 資産残高に応じて売却額を調整できる |
| 主なリスク | 分配金の変動、資産価格の下落 | 受取額の減少、資産価格の下落 |
今回の比較では、S&P500の定率取り崩しについては初年度の売却額を240万円としています。一方、SPYIについては受取額を240万円にそろえず、実際に支払われる分配金を全額受け取る方針です。年間240万円以上のインカムを目指していますが、分配金は変動するため、目標額を下回る可能性もあります。
両者は現金を受け取る仕組みだけでなく、受取額の設定方法も異なります。そのため、単純に同じ条件で優劣を比較するのではなく、受取額の変動や資産価格の変化など、それぞれの特徴を検討します。
なお、SPYIの分配金が年240万円に届かなかった場合に不足分を追加売却するなら、分配金だけを生活費に充てる方法とは別の運用ルールになります。実際の退職後の生活設計では、不足分をどう補うかも決めておく必要があります。
分配金利回りが高くても、資産が増えるとは限らない
SPYIを検討するうえで、特に注意したいのが「分配金利回り」と「トータルリターン」の違いです。
分配金利回りは、一定時点の分配金をもとに計算した指標です。一方、トータルリターンは、分配金と価格変動を合わせた投資成果を示します。
例えば、次のようなケースを考えてみます。
| 項目 | ケースA | ケースB |
|---|---|---|
| 投資元本 | 1,000万円 | 1,000万円 |
| 1年間に受け取る分配金 | 120万円 | 120万円 |
| 期末の資産評価額 | 1,000万円 | 850万円 |
| 分配金と期末資産の合計 | 1,120万円 | 970万円 |
この表は仕組みを説明するための仮定であり、SPYIの実績ではありません。
ケースAでは分配金を受け取ったうえで資産評価額も維持されています。一方、ケースBでは120万円の分配金を受け取っても、資産評価額が150万円減っています。分配金と期末資産の合計は970万円となり、当初の1,000万円を下回ります。
つまり、分配金を受け取ることと、資産全体が増えることは同じではありません。
ROCが含まれる場合もある
SPYIの分配金には、オプション収益、配当収入、キャピタルゲインなどに加え、ROC(Return of Capital)が含まれる場合があります。
ROCは、一般に資本の払い戻しを意味します。ただし、分配金の一部がROCに分類されたからといって、そのETFが必ず損失を出しているとは限りません。税務上の分類と投資成果は分けて考える必要があります。
重要なのは、分配金の金額だけで運用成績を判断しないことです。分配金を受け取った後の価格変動も含めて、資産全体がどう変化したかを確認する必要があります。
ROCについて詳しく知りたい方は、当ブログの関連記事もご覧ください。
-
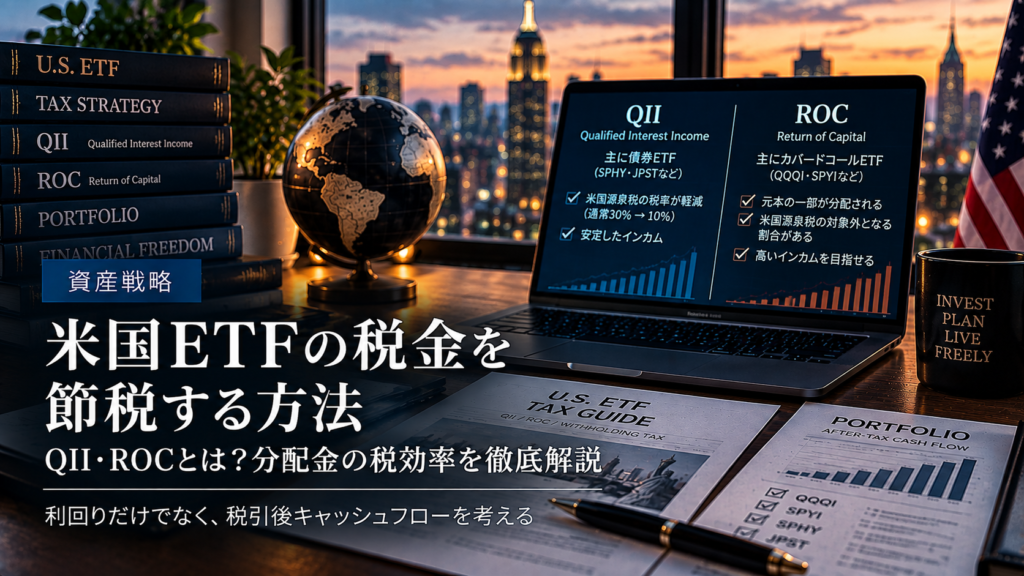
米国ETFの税金を節税する方法|QII・ROCとは?分配金の税効率を徹底解説
QIIとROCとは?米国ETFの分配金で知っておきたい税金の仕組みを解説。QQQI・SPYIなどの高インカムETFを例に、課税方法の違いや外国税額控除との関係、税引後の収入を最大化する考え方を紹介します。
長期データから見るカバードコール戦略
SPYIの運用開始日は2022年8月29日です。退職後の20年、30年という長い期間を考えるには、実績データがまだ限られています。
そこで参考になるのが、カバードコール戦略を長期的に検証した指数です。
Cboeが公表するBXM指数は、S&P500に連動する株式を保有しながら、1か月物のアット・ザ・マネーのコールオプションを継続的に売却する仮想戦略の指数です。
これはSPYIそのものの運用実績ではありません。SPYIは独自の運用手法を用いるため、BXM指数と同じ成績になるわけではありません。それでも、カバードコール戦略の特徴を考える参考になります。
Cboeの2026年3月31日時点の資料では、1986年半ば以降のデータを含む比較において、次の数値が示されています。
| 指標 | S&P500トータルリターン指数 | BXM指数 |
|---|---|---|
| 年率リターン | 10.9% | 8.4% |
| 年率ボラティリティ | 15.2% | 10.7% |
| 最大ドローダウン | -50.9% | -35.8% |
出典:Cboe Global Indices「BXM Index Fact Sheet」
このデータでは、BXM指数の年率リターンはS&P500トータルリターン指数を下回る一方、年率ボラティリティと最大ドローダウンも小さくなっています。
ただし、この結果だけでSPYIとS&P500の将来の優劣が決まるわけではありません。比較する期間や相場環境、運用手法によって結果は変わります。
この比較から考えられるのは、カバードコール戦略が、必ずしもリターンの最大化だけを目指す方法ではないということです。オプション収益を活用しながら、収益の受け取り方や値動きの特徴を変える戦略といえます。
市場環境によって、SPYIとS&P500の関係は変わる
株価が横ばい、または緩やかに上昇する場合
このような局面では、オプションの売却によって得られるプレミアムが収益に寄与する可能性があります。
一方、S&P500が上昇している場合、SPYIはオプション戦略の影響で株価上昇の一部を取り込めないことがあります。
S&P500の定率取り崩しでは、資産残高が増えれば翌年の売却額も増えます。例えば、売却前の資産残高が3,300万円になれば、その8%は264万円です。
SPYIの分配金が同じ割合で増えるとは限りません。どちらが有利かは、分配金と価格変動を合わせて比較する必要があります。
株価が大きく下落する場合
株価が下落する局面では、オプションのプレミアムが株価下落の一部を補う可能性があります。
しかし、プレミアムだけで株価の下落を完全に埋められるわけではありません。SPYIも株式市場の影響を受けるため、資産評価額が大きく減少する可能性があります。
例えば、資産3,000万円が30%下落し、2,100万円になったと仮定します。この場合、S&P500の定率取り崩しで翌年に売却する金額は、2,100万円の8%である168万円です。
| 項目 | 金額 |
|---|---|
| 下落前の資産 | 3,000万円 |
| 30%下落後の資産 | 2,100万円 |
| 翌年の売却額(8%) | 168万円 |
| 月平均に換算した金額 | 14万円 |
この計算は、運用収益や税金などを考慮しない単純な例です。
定率取り崩しでは、資産が減ると売却額も減ります。資産残高に対する売却割合は一定に保たれますが、生活費として受け取れる金額は少なくなります。
一方、SPYIの分配金も減少する可能性があり、資産評価額の下落も起こり得ます。分配金があるからといって、暴落時も同じ生活費を確保できるとは限りません。
株価が大きく上昇する場合
S&P500が強く上昇する局面では、S&P500を直接保有する方法が有利になる可能性があります。
カバードコール戦略では、コールオプションを売却することでプレミアムを得る一方、株価が大きく上昇したときの利益の一部を放棄する場合があるからです。
長期データの参考となるBXM指数でも、年率リターンはS&P500トータルリターン指数を下回っていました。ただし、この数字はSPYIの実績ではなく、将来の成績を保証するものでもありません。
S&P500の定率取り崩しでは、資産が増えれば翌年の売却額も増えます。資産の成長を取り込みながら受取額を調整できることは、この方法の特徴です。
暴落後に株価が急回復する場合
退職後の資産運用で特に気になるのが、暴落後の回復局面です。
株価が急落した後に大きく反発する場合、S&P500を直接保有していれば、その上昇を取り込みやすくなります。一方、カバードコール戦略では、オプションの仕組みによって上昇益の一部を取り込めない場合があります。
例えば、資産が3,000万円から2,100万円に減少した後、元の3,000万円に戻るには、2,100万円から約42.9%の上昇が必要です。
| 項目 | 金額・割合 |
|---|---|
| 下落前の資産 | 3,000万円 |
| 30%下落後 | 2,100万円 |
| 元の資産に戻るために必要な上昇率 | 約42.9% |
この計算は、SPYIとS&P500の回復力を直接比較したものではありません。資産が大きく減った後に元の水準へ戻るには、下落率を上回る上昇率が必要になることを示しています。
S&P500の定率取り崩しでは、下落後の資産残高に応じて売却額が減るため、売却額も小さくなります。しかし、その分、生活費として受け取れる金額も少なくなります。
SPYIについても、分配金があることだけで回復局面のリスクがなくなるわけではありません。
私が退職金運用でSPYIを選ぶ理由
ここまでの比較では、S&P500の定率取り崩しにも合理性があることを確認しました。資産残高の8%を売却するため、資産が減れば売却額も減り、資産残高に対する取り崩し率を一定に保てます。
それでも、私の退職金運用の目的からはSPYIを選びます。
理由は、私が退職後の生活費を考えるうえで、資産の成長だけでなく、定期的な現金収入を確保することを重視しているからです。
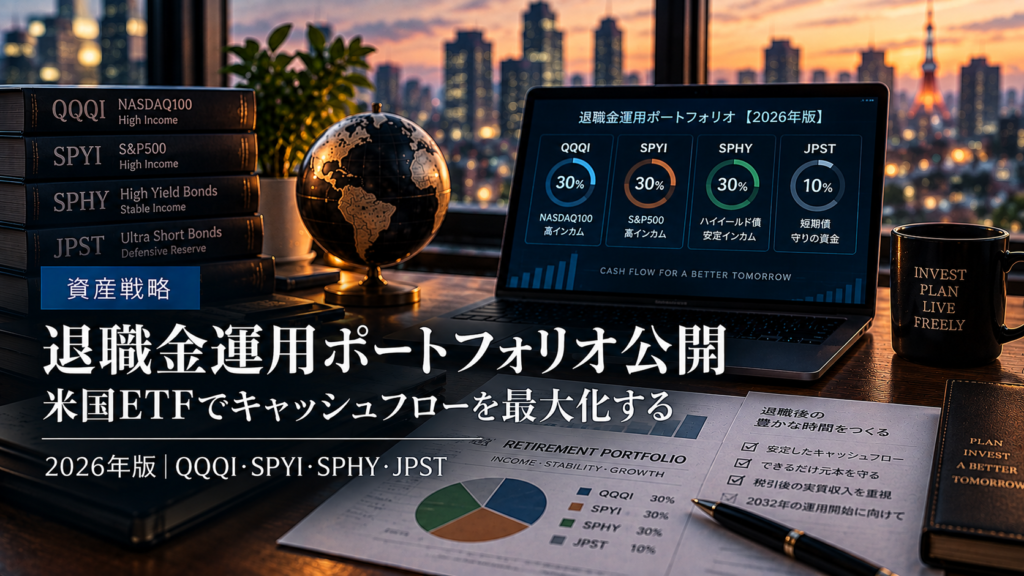
私は、退職金3,000万円を使った運用について、QQQI・SPYI・SPHY・JPSTを組み合わせる「退職金運用ポートフォリオ2026年版」を検討しています。
そのポートフォリオでは、SPYIを組み入れることで、S&P500を対象としたカバードコール戦略からの分配金を、退職後のキャッシュフローの一部として活用する方針です。
-
退職金運用ポートフォリオ公開|米国ETFでキャッシュフローを最大化する運用戦略【2026年版】
退職金3000万円はどう運用する?定年退職後の生活費を支えるため、QQQI・SPYI・SPHY・JPSTを組み合わせた高インカムETFポートフォリオを紹介。配当金生活とリスク管理を重視した資産運用戦略を解説します。
この方針は、SPYIがS&P500より高いトータルリターンを実現すると予想しているからではありません。
むしろ、長期のカバードコール指数のデータからは、強い上昇相場でS&P500に劣後する可能性があることも理解しています。
それでも、私の目的は、運用資産の値上がりだけを最大化することではありません。定年退職後に再就職せず、資産運用からの現金収入と年金などを組み合わせて暮らすことです。
そのため、定期的な分配を目指すSPYIをポートフォリオに組み入れる方針には、一貫性があると考えています。
ただし、SPYIだけに退職金の全額を投資するわけではありません。私が検討しているのは、QQQI・SPYI・SPHY・JPSTを組み合わせたポートフォリオです。SPYIの分配金だけに依存せず、資産配分全体でリスクを管理することを目指しています。
また、私はまだ退職金を使ってSPYIを運用しているわけではありません。この記事は、実際に分配金を受け取りながら生活した結果ではなく、退職後の運用方法を検討している段階の記事です。
今回の比較で重視した判断基準
今回、SPYIの分配金とS&P500の定率取り崩しを比較したのは、退職後の生活費をどのように確保するかを具体的に考えるためです。
私の目標は、退職金3,000万円を運用し、年間240万円(月平均20万円)以上のインカムを確保することです。ただし、SPYIと定率取り崩しでは、受け取り方の考え方が異なります。
S&P500の定率取り崩しでは、初期資産3,000万円の8%に相当する240万円を初年度の売却額とし、その後も資産残高の8%を取り崩す想定です。資産残高が変化すれば、翌年以降の売却額も変わります。
一方、SPYIでは、分配利回りを一定の水準に固定したり、年間240万円に受取額を制限したりするのではなく、実際に支払われる分配金を全額受け取る方針です。結果として年間240万円を上回ることも期待していますが、分配金は市場環境やファンドの運用状況などによって変動するため、将来の受取額が保証されるわけではありません。
私が重視しているのは、年間の受取額だけではありません。資産価格が下落した場合に資産全体がどう変化するか、分配金が減少した場合に生活費をどう確保するか、そして長期的に運用を続けるうえで、どのようなリスクを受け入れる必要があるかという点です。
また、分配金が年間の生活費を上回り、余剰分が預貯金として蓄積されれば、将来の減配時などに備える余裕につながる可能性があります。ただし、これは意図的に分配金の一部を留保する戦略ではなく、分配金を全額受け取る方針の結果として生じ得る副次的な効果です。
今回の比較は、SPYIと定率取り崩しのどちらが常に優れているかを証明するものではありません。退職時点の市場環境や商品の条件を確認し、自分の目的に合った運用方法を判断するための検討材料として活用したいと考えています。
SPYIを選ぶ場合にも、確認しておきたいリスク
SPYIを選ぶ方針だからといって、リスクを無視してよいわけではありません。
特に確認しておきたいのは、次の点です。
分配金の変動: 分配金は固定ではなく、将来減少する可能性があります。
資産価格の下落: 分配金を受け取っていても、ETFの価格が下落する可能性があります。
為替変動: 米ドル建て資産のため、円換算した資産額や受取額は為替の影響を受けます。
税金: 米国ETFの分配金には、米国での源泉徴収や日本での課税が関係します。実際の手取り額は投資口座や税務上の条件によって異なります。
運用期間の短さ: SPYIの運用開始は2022年であり、20年、30年の退職生活を評価できる長期実績はありません。
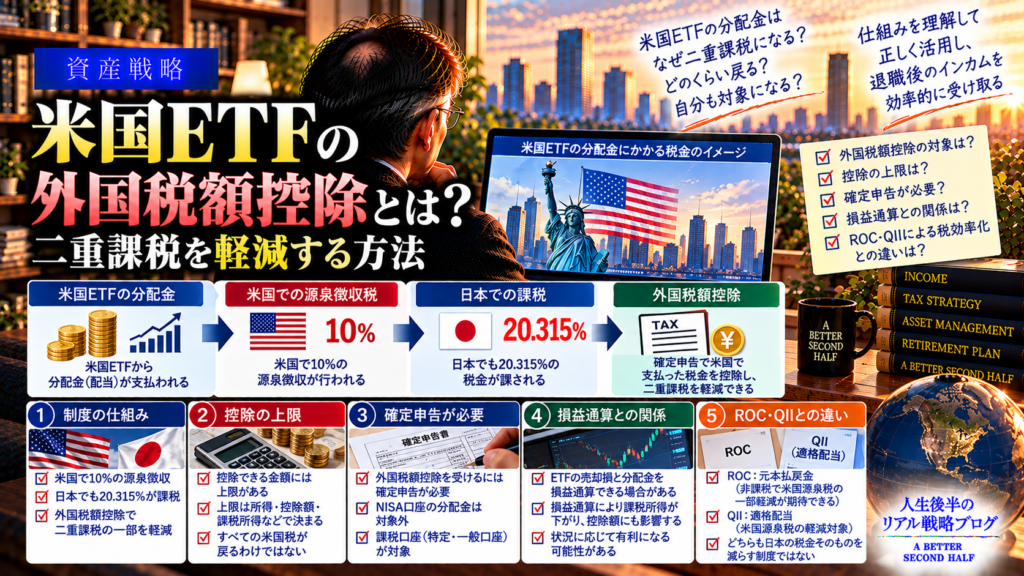
米国ETFの分配金に関する税金については、こちらの記事で解説しています。
-
米国ETFの外国税額控除とは?二重課税を軽減する方法
米国ETFの分配金にかかる外国税額控除をわかりやすく解説。米国と日本の二重課税の仕組みや控除額の上限、確定申告、損益通算、ROC・QIIとの関係まで、税引後キャッシュフローを高めるポイントを紹介します。
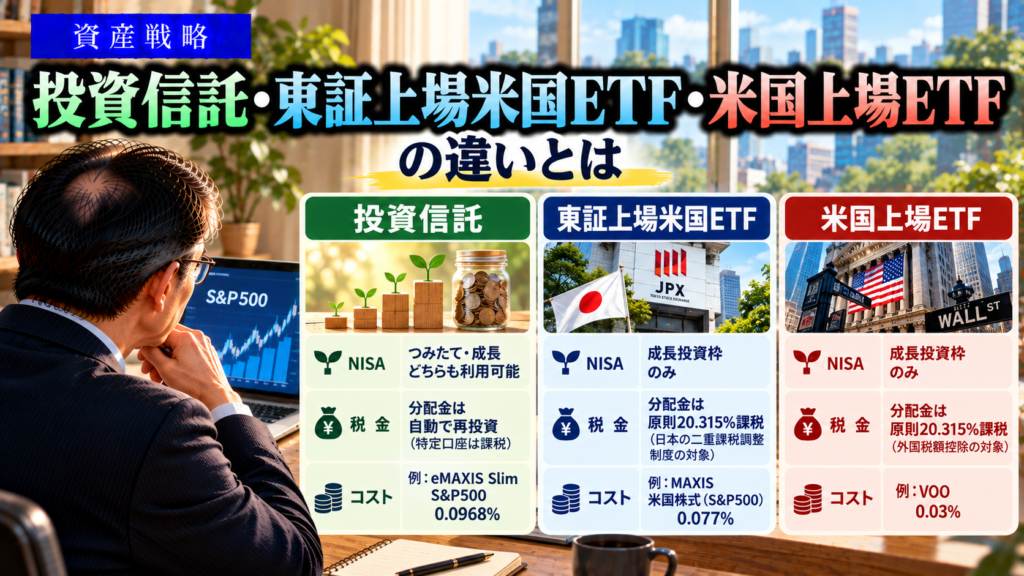
また、投資信託とETFの違いや、米国ETFの分配金に関する税金について理解を深めたい方は、次の記事も参考になります。
-
投資信託・東証ETF・米国ETFの違いを比較|手数料・税金・NISAの特徴
投資信託・東証上場米国ETF・米国上場ETFの違いを、手数料・税金・為替・分配金・積立のしやすさなどから比較。米国株への投資方法ごとの特徴と向いているケース、目的に応じた使い分けを分かりやすく解説します。
まとめ|私の退職金運用ではSPYIを選ぶ
退職金3,000万円から年240万円、月平均20万円を受け取りたいという目標は、初期資産に対して8%に相当します。
S&P500の定率取り崩しでは、その時点の資産残高の8%を毎年売却するため、資産が減れば受取額も減ります。資産残高に応じて売却額を調整できる一方、一定の生活費を受け取れる方法ではありません。
SPYIは毎月の分配を目指すETFであり、分配金利回りの高さが特徴です。しかし、分配金利回りは運用収益そのものではなく、将来の分配金や資産維持を保証するものでもありません。
どちらの方法にもメリットとリスクがあります。S&P500の定率取り崩しは資産残高に応じて売却額が変わり、SPYIは分配金を通じて定期的な現金収入を得ることを目指します。
そのうえで、私の退職金運用の目的からはSPYIを選びます。
私が目指しているのは、単に資産の値上がりを最大化することではなく、定年退職後に再就職せず、資産運用からの現金収入を生活費に活用することです。そのため、SPYIを含む高インカムETFを組み合わせる「退職金運用ポートフォリオ2026年版」を検討しています。
ただし、SPYIを選ぶことは、資産が減らないことや、年240万円の収入が保証されることを意味しません。分配金の変動、価格下落、為替、税金などを考慮し、ポートフォリオ全体でリスクを管理していく必要があります。
今後も、退職までの期間を使ってデータを確認しながら、自分の目的に合った退職金運用を検討していきたいと考えています。
