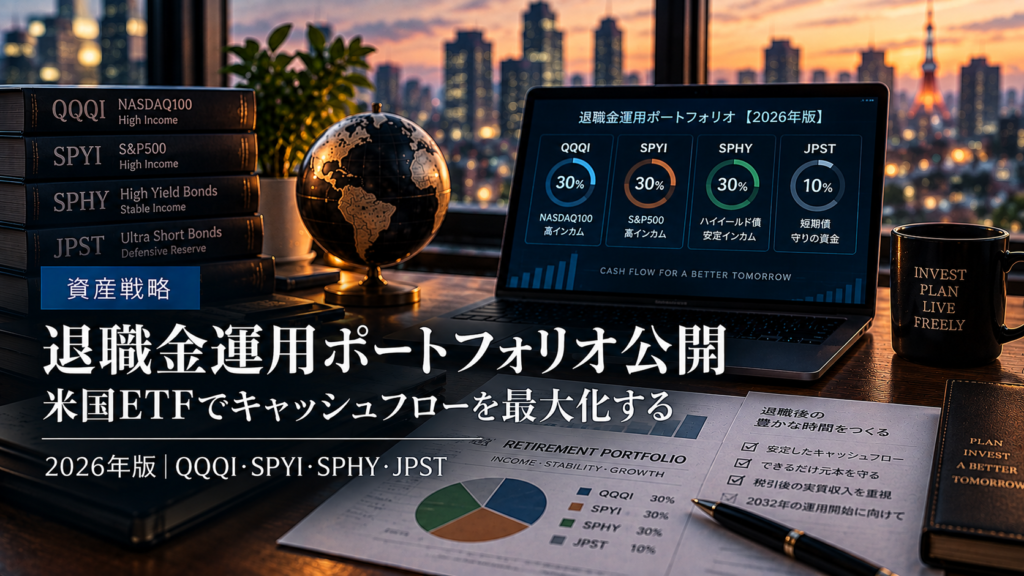
私は、2032年8月の定年退職時に受け取る予定の約3,000万円の退職金を、どのように運用するかを真剣に考えています。
この記事では、そのために調査・比較してきた米国ETFと、現時点で私が考えている退職後の運用案を紹介します。ETFの情報は、運用会社の公式資料や公的情報を確認しています。
目標は、単純に資産を増やすことではありません。
退職後の約20年間、退職金から安定したキャッシュフローを生み出しながら、できるだけ元本を維持すること。
そのために、これまでJEPQ、JEPI、SPHY、JPSTなど、さまざまな米国ETFを比較してきました。
その検討を重ねた結果、2026年現在、私自身の退職金運用案として検討しているポートフォリオは、次の4銘柄です。
| ETF | 比率 | 3,000万円の場合 | 主な役割 |
|---|---|---|---|
| QQQI | 30% | 900万円 | 高インカム+NASDAQ100 |
| SPYI | 30% | 900万円 | 高インカム+S&P500 |
| SPHY | 30% | 900万円 | ハイイールド債によるインカム |
| JPST | 10% | 300万円 | 守り・待機資金・リバランス |
この記事では、なぜ私がこの4銘柄を選んだのか、そして退職後にどのように運用するつもりなのかを、2026年時点の考えとして公開します。
なお、このポートフォリオは「完成形」ではありません。
私が実際に退職金を受け取るのは59歳になる2032年です。それまでの市場環境やETFの運用実績、税制の変化を見ながら、毎年アップデートしていく予定です。
私が退職金運用で目指しているもの
資産最大化ではなく「キャッシュフロー最大化」
40代の頃、私は「定年後は会社に縛られない自由な生活を送りたい」と考えるようになりました。
現役時代は給与という安定した収入があります。
しかし、定年退職すると、その給与収入がなくなります。
そこで私は、退職金を単なる「まとまったお金」と考えるのではなく、
「退職後の生活費を生み出す資産」
として考えるようになりました。
私にとって重要なのは、退職金3,000万円を4,000万円、5,000万円に増やすことだけではありません。
むしろ、
「毎月、生活費として使えるお金をどれだけ安定して生み出せるか」
の方が重要です。
そのため、私の退職金運用では、
- 高いキャッシュフロー
- 毎月分配
- 元本の大幅な毀損を避ける
- 暴落時にも運用を続けられる
- 長期間維持できる
- 税引後キャッシュフローを重視する
という条件を設定しました。
資産形成期に積み立てているNISAやiDeCoとは、退職金の役割を分けて考えています。
NISA・iDeCoでは資産成長を狙い、退職金ではキャッシュフローを重視する考え方です。
-

定年後の自由を手に入れるために|50代サラリーマンの資産運用計画
50代から始める定年後の資産運用計画。退職後の生活費を公的年金・NISA・iDeCo・退職金運用などでどう確保するか、収入と支出を具体的に試算。再就職せず自由に暮らすための資産設計を実体験から紹介します。
2026年現在の退職金運用ポートフォリオ
現在、私が考えている3,000万円の配分は次のとおりです。
| ETF | 比率 | 投資額 | 役割 |
|---|---|---|---|
| QQQI | 30% | 900万円 | NASDAQ100系の高インカム |
| SPYI | 30% | 900万円 | S&P500系の高インカム |
| SPHY | 30% | 900万円 | ハイイールド債 |
| JPST | 10% | 300万円 | 守り・待機資金 |
| 合計 | 100% | 3,000万円 |
このポートフォリオのポイントは、4銘柄を同じ目的で保有していないことです。
それぞれに役割を持たせています。
- QQQI・SPYI=キャッシュフローの主力
- SPHY=インカムの分散
- JPST=守り・待機資金・リバランス資金
私は、この「役割分担」が退職金運用では重要だと考えています。
なぜQQQIを30%組み入れるのか
QQQIは、NEOS Nasdaq-100 High Income ETFです。
NASDAQ100の構成銘柄に投資しながら、NDX指数オプションを利用したコール戦略によって高い月次インカムを目指します。
NEOSによると、QQQIは売却したコールだけでなく購入したコールも組み合わせる戦略を採用しており、上昇相場での値上がりを取り込む余地も持っています。また、NDXオプションはSection 1256契約として扱われ、60/40の税務上の取り扱いがあることも特徴です。(QQQI|NEOS Investments公式情報)
2026年8月末時点では、QQQIの分配率は14.39%、12か月トレーリング分配率は14.08%となっています。ただし、これは将来の分配金を保証する利回りではありません。
私がQQQIを評価している理由は、単純な「高利回り」だけではありません。
NASDAQ100への株式エクスポージャーと高インカムを同時に狙えることが大きな魅力です。
QQQIの詳しい仕組みについては、こちらの記事でJEPQと比較しています。
-
JEPQとQQQIを徹底比較|NASDAQ100系カバードコールETFはどちらを選ぶべきか
JEPQとQQQIの違いとは?NASDAQ100を対象とした人気のカバードコールETFを比較し、分配金、リスク、税制面の特徴を解説。退職後の生活費を支えるインカム投資として、QQQIを選択した理由を紹介します。
なぜSPYIを30%組み入れるのか
SPYIは、NEOS S&P 500 High Income ETFです。
S&P500の構成銘柄に投資しながら、SPX指数オプションを利用したコール戦略によって高い月次インカムを目指します。
SPYIも、売却したコールと購入したコールを組み合わせる戦略を採用しており、単純な「株を保有してコールを売るだけ」のETFとは少し違います。(SPYI|NEOS Investments公式情報)
2026年8月末時点でSPYIの分配率は12.15%、12か月トレーリング分配率は11.82%です。
私がSPYIを組み入れる理由は、QQQIとの株式エクスポージャーの分散です。
QQQIがNASDAQ100中心なのに対し、SPYIはS&P500をベースにしています。
つまり、
QQQI=NASDAQ100
SPYI=S&P500
という形で、異なる株式市場へのエクスポージャーを組み合わせています。
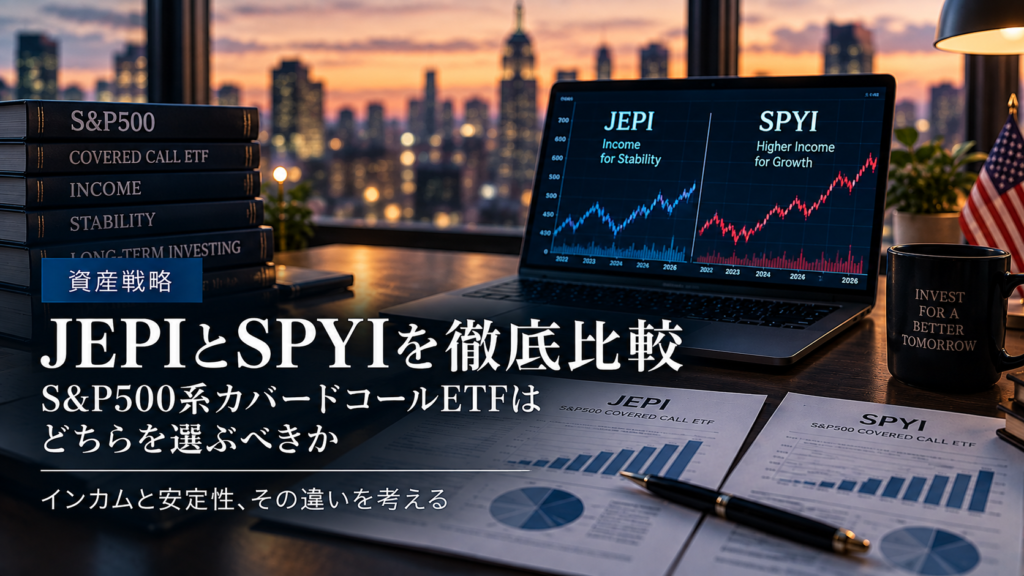
SPYIについては、こちらの記事でJEPIと比較しています。
-
JEPIとSPYIを徹底比較|S&P500系カバードコールETFはどちらを選ぶべきか
JEPIとSPYIの違いとは?人気の米国カバードコールETFを比較し、分配金利回り、リスク、税制面の特徴を解説。退職後の生活費を支えるインカム投資として、どちらが向いているのか検証します。
QQQIとSPYIを合わせて60%にする理由
私がカバードコールETFを60%にしているのは、退職後の生活費を資産から生み出すためです。
通常のインデックスETFは、長期的な資産成長には非常に優れています。
しかし、退職後に「毎月使える現金」を作るという目的では、値上がり益だけに頼るより、定期的な分配を得られる仕組みを持っていた方が家計を設計しやすいと考えました。
もちろん、カバードコールETFには、
- 上昇相場で値上がり益を取り逃す可能性
- 株式市場下落時の基準価額下落
- 分配金が将来減少する可能性
- 高い分配率=高いトータルリターンではない
という弱点があります。
だからこそ、私はカバードコールETFを100%にはしません。
「高インカムを担当する60%」として位置づけています。
なぜSPHYを30%組み入れるのか
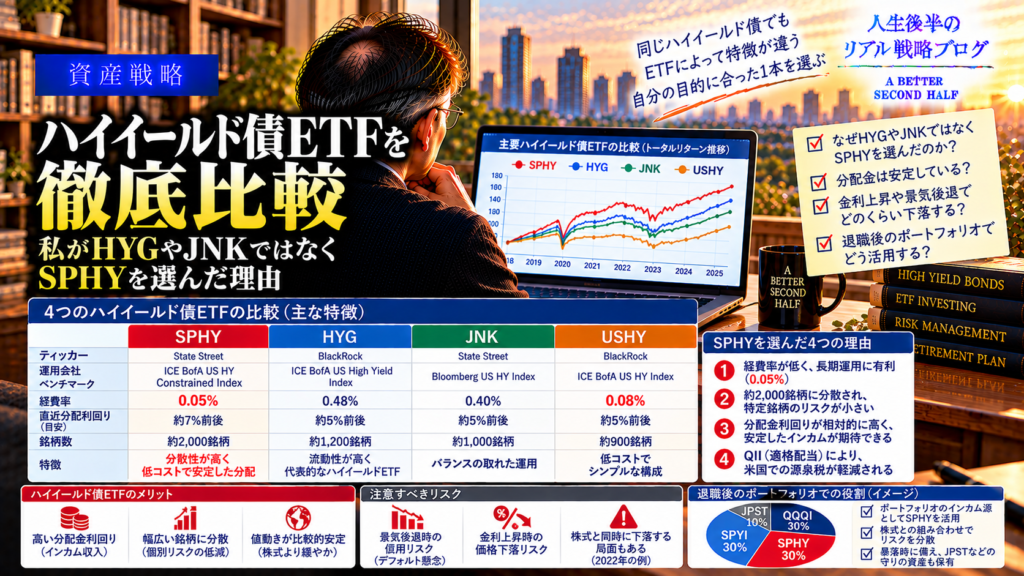
SPHYは、State Street SPDR Portfolio High Yield Bond ETFです。
米国のハイイールド債券に幅広く分散投資するETFで、2026年9月時点の総経費率は0.05%、約1,900銘柄の債券を保有しています。(SPHY|State Street公式情報)
私がSPHYを組み入れる理由は、QQQI・SPYIとは異なる債券という資産クラスからインカムを得るためです。
カバードコールETFだけで60%を構成すると、株式市場の影響を強く受けます。
そこで残り40%を債券に配分し、そのうち30%をハイイールド債のSPHYにしています。
ハイイールド債は「債券だから安全」という商品ではありません。
信用リスクが高く、株式市場が急落する局面では価格が下落することもあります。
それでも私がSPHYを選んだのは、
- 高いインカムが期待できる
- 多数の社債に分散されている
- 経費率が非常に低い
- カバードコールETFとは異なる収益源を持てる
という点を評価したからです。
SPHYとHYG・JNK・VWOBなどを比較した検討過程はこちらです。
-
ハイイールド債ETFを徹底比較|私がHYGやJNKではなくSPHYを選んだ理由
SPHYとは?米国ハイイールド債券ETFの特徴や利回り、リスクを解説。退職後のインカム投資で、QQQI・SPYI・JPSTと組み合わせて高い分配金と安定したキャッシュフローを目指す理由を紹介します。
なぜJPSTを10%組み入れるのか
最後の10%がJPSTです。
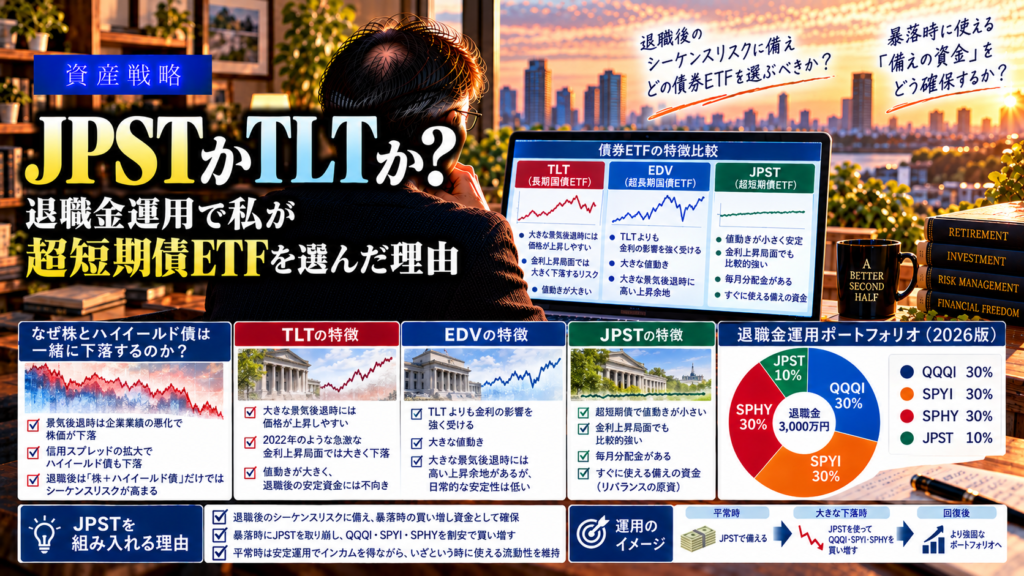
JPSTはJ.P. Morgan Ultra-Short Income ETFで、現在収入を確保しながら元本の価格変動を抑えることを目指す超短期債ETFです。2026年7月のファンド資料でも、その運用目標が「current income」と「low volatility of principal」とされています。(JPST|J.P. Morgan Asset Management公式情報)
私にとってJPSTは、単なる「利回りを得るための債券ETF」ではありません。
ポートフォリオの安全弁です。
特に重要なのが、暴落時のリバランス資金としての役割です。
例えば、株式市場が大きく下落してQQQIやSPYIの比率が低下した場合、JPSTの一部を売却して株式系ETFを買い増すことができます。
逆に株式市場が大きく上昇し、QQQI・SPYIの比率が上がりすぎた場合には、一部を売却してJPSTへ戻します。
つまりJPSTは、
- 価格変動を抑える
- 待機資金を確保する
- 暴落時の買い増し資金にする
- リバランスを実行する
という複数の役割を持たせています。
JPSTとTLTなどの債券ETFを比較した記事はこちらです。
-
JPSTかTLTか?退職金運用で私が超短期債ETFを選んだ理由
JPSTとは?米国超短期債券ETFの特徴や利回り、リスクを解説。退職金運用の守りの資産として、QQQI・SPYI・SPHYと組み合わせて安定した分配金を得るポートフォリオでの役割を紹介します。
4銘柄の役割を整理するとこうなる
| ETF | 比率 | 担当 |
|---|---|---|
| QQQI | 30% | 高インカム+NASDAQ100 |
| SPYI | 30% | 高インカム+S&P500 |
| SPHY | 30% | 債券インカム+分散 |
| JPST | 10% | 守り+待機資金+リバランス |
私は、この4銘柄を「4つの高配当ETF」として見ているわけではありません。
4人の役割の違う選手を組み合わせたチームと考えています。
QQQIとSPYIが点を取り、SPHYが安定したインカムを補い、JPSTが守備とリバランスを担当するイメージです。
ROCとQIIを考慮して「税引後キャッシュフロー」を重視する
ここは、私が以前のポートフォリオから大きく考え方を変えた部分です。
ETFの分配利回りだけを見ていると、
「年10%なら3,000万円で年間300万円」
と単純に考えてしまいます。
しかし、実際に生活費として使えるのは税引後のキャッシュフローです。
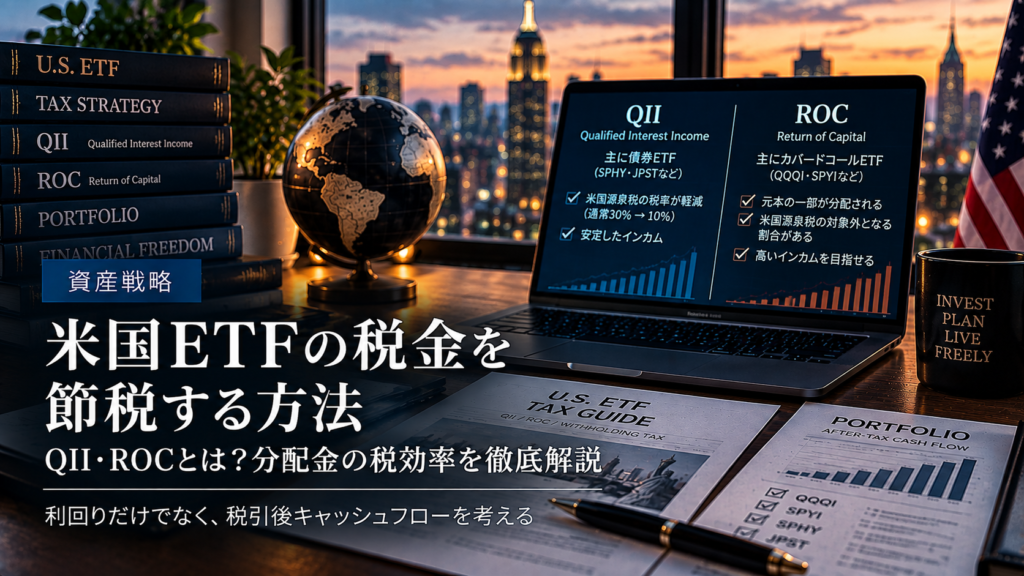
そこで私が注目したのがROCとQIIです。
QQQIやSPYIでは、分配金の一部がROCとして分類される場合があります。NEOSは、両ETFについてオプションプレミアム、配当、キャピタルゲイン、利息などが分配の構成要素になり得ると説明しています。
また、SPHYやJPSTなどの債券ETFでは、一定の利子所得がQIIとして米国源泉税の免除対象となる場合があります。
ただし、ROCやQIIは「税金が全部なくなる」という意味ではありません。
米国源泉税の取り扱いに影響することで、税引後キャッシュフローを改善できる可能性があるというのが私の考えです。
詳しくはこちらの記事にまとめています。
-
米国ETFの税金を節税する方法|QII・ROCとは?分配金の税効率を徹底解説
QIIとROCとは?米国ETFの分配金で知っておきたい税金の仕組みを解説。QQQI・SPYIなどの高インカムETFを例に、課税方法の違いや外国税額控除との関係、税引後の収入を最大化する考え方を紹介します。
なぜJEPQ・JEPIからQQQI・SPYIへ変えたのか
実は、現在のポートフォリオは最初からこの形だったわけではありません。
最初に考えていたのは、
- JEPQ
- JEPI
- SPHY
- JPST
という組み合わせでした。
JEPQ・JEPIは、現在でも非常に魅力的なETFだと考えています。
しかし、さらに調べていく中で、私は「分配利回り」だけでなく「税引後キャッシュフロー」まで考えたいと思うようになりました。
そこでROCやQIIに注目し、QQQI・SPYIを詳しく調べるようになりました。
その結果、現在は、
JEPQ → QQQI
JEPI → SPYI
という選択に変わっています。
この変更については、こちらの記事で詳しく書いています。
-
【退職金運用】JEPQ・JEPIからQQQI・SPYIへ?私がROCとQIIに注目した理由
退職金3000万円の運用方法を解説。定年後に資産を減らしすぎないための取り崩し戦略や、配当金・分配金によるキャッシュフロー作り、リスク管理を重視した資産運用の考え方を紹介します。
ただし「高分配=高リターン」ではない
ここは、私自身が最も注意しているところです。
QQQIやSPYIの分配率を見ると、非常に高い数字に見えます。
しかし、分配率とトータルリターンは同じではありません。
分配金を受け取れば、その分だけETFの純資産から資金が外に出ます。
そのため、退職金運用では、
- 分配金
- NAVの推移
- トータルリターン
- 分配金の構成
- 税引後キャッシュフロー
をまとめて確認する必要があります。
実際、NEOSの公式データでも、QQQI・SPYIについて「過去のパフォーマンスは将来を保証しない」と明記されています。
したがって、私は「分配率14%だから14%儲かる」とは考えていません。
分配金を生活費として使いながら、資産全体が長期間維持できるかを重視しています。
最大のリスクは「暴落時に売ってしまうこと」
退職後の運用で怖いのは、単純な価格下落だけではありません。
むしろ私が警戒しているのは、
暴落によって精神的な余裕を失い、最悪のタイミングで売却してしまうこと
です。
現役時代なら給与収入があるので、株価が半分になっても生活費まで失われるわけではありません。
しかし、退職後は給与収入がありません。
資産が大きく下落したところで生活費が必要になれば、心理的なプレッシャーは非常に大きくなります。
だから私は、ポートフォリオの40%を債券にしています。
「リターンを最大化するため」ではなく、暴落時にも運用を続けられるようにするためです。
私が考えているリバランス戦略
私は退職金を購入した後、完全に放置するつもりはありません。
基本的には、一定の比率を目標としてリバランスします。
株式系ETFが暴落した場合
例えばQQQI・SPYIが大きく下落した場合、ポートフォリオにおける比率も低下します。
そのとき、JPSTなどの待機資金から一部を振り向け、QQQI・SPYIを買い増します。
つまり、
暴落=ただ耐えるだけ
ではなく、
暴落=JPSTを使って株式系ETFを買う機会
と考えます。
株式系ETFが大きく上昇した場合
逆にQQQI・SPYIが大きく上昇して比率が高くなった場合には、一部を売却してJPSTなどへ戻します。
これによって、自然に
高くなった資産を売り、安くなった資産を買う
というリバランスを行います。
もちろん、実際の退職後には税金や為替なども考慮して判断する必要があります。
退職金3,000万円から期待するキャッシュフロー
私がこのポートフォリオを考えている最大の理由は、退職後の生活費です。
仮に3,000万円を運用し、ポートフォリオ全体で一定の分配利回りを確保できれば、年間の分配金はかなり大きな金額になります。
ただし、ここでは現在の分配率をそのまま将来の期待収益として計算することはしません。
QQQI・SPYIの現在の分配率は高いものの、分配金は将来変動する可能性があります。
そのため、私が退職時に行うべき計算は、
- 税引前分配金
- 米国源泉税
- 日本の税金
- 為替
- 生活費
- 年金収入
- ポートフォリオのNAV
まで含めた「実際に使える年間キャッシュフロー」です。
これは59歳で退職するときに、改めて最新データで計算するつもりです。
このポートフォリオの弱点
もちろん、私自身もこのポートフォリオを「完璧」だとは考えていません。
① 株式市場の下落には弱い
QQQI・SPYIを60%保有しているため、株式市場が大きく下落すればポートフォリオ全体も下落します。
② ハイイールド債も暴落する
SPHYは債券ですが、国債のような安全資産ではありません。
景気後退や信用不安が起きれば、株式と同時に下落する可能性があります。
③ カバードコールには上昇相場での弱点がある
オプションを売ることでプレミアムを得る一方、株式市場が大きく上昇した場合には、その上昇の一部を取り逃す可能性があります。
④ 分配金は保証されない
「毎月分配」という仕組みでも、分配金額が毎月一定とは限りません。
したがって、私は分配金だけを生活費の唯一の財源にはしません。
公的年金、NISA・iDeCoなどの資産、そして必要に応じた取り崩しを組み合わせる予定です。
このポートフォリオは「2026年版」である
現在、私は50代です。
実際に退職金を受け取るのは59歳。
つまり、まだ約6年間あります。
その間には、
- 新しいETFが登場する
- 既存ETFの運用方針が変わる
- 分配金が変化する
- 金利環境が変わる
- 米国・日本の税制が変わる
- 為替環境が大きく変わる
可能性があります。
現在、私はこのポートフォリオを「2026年時点の暫定的な運用案」と考えています。
今後、もっと良いETFが見つかれば変更します。
実際、JEPQ・JEPIからQQQI・SPYIへ変更したように、私は最初に決めたポートフォリオに固執するつもりはありません。
59歳まで毎年、このポートフォリオを検証する
私がこのブログで退職金運用を公開している理由は、単に「おすすめETF」を紹介したいからではありません。
自分自身が59歳になるまで、実際に検証していくためです。
今後は、
- ETFの分配金
- NAVの推移
- トータルリターン
- ROCの割合
- QIIの割合
- 米国源泉税
- 為替
- 金利
- ポートフォリオのリスク
などを確認しながら、必要に応じてポートフォリオを修正していきます。
そして59歳で退職金を受け取った後は、いよいよ実運用です。
その後は、
- 年間分配金
- 実際の税引後キャッシュフロー
- 年間リターン
- 最大下落率
- リバランス
- 生活費への充当額
なども記録していきたいと考えています。
つまり、この記事は「2026年に考えた理論上のポートフォリオ」で終わるものではありません。
定年退職までの検証、そして定年退職後の実践まで続く長期シリーズとして考えています。
まとめ|私の退職金運用は「増やす」より「使い続ける」が目的
私が考えている2026年版の退職金運用ポートフォリオは、
| ETF | 比率 | 役割 |
|---|---|---|
| QQQI | 30% | NASDAQ100+高インカム |
| SPYI | 30% | S&P500+高インカム |
| SPHY | 30% | ハイイールド債+インカム |
| JPST | 10% | 守り+待機資金+リバランス |
です。
このポートフォリオの最大の特徴は、4銘柄にそれぞれ違う役割を持たせていることです。
QQQIとSPYIで高いインカムを狙い、SPHYで債券からの収益を加え、JPSTを守りとリバランス資金として使います。
さらに、ROCやQIIにも注目し、単純な分配利回りではなく税引後キャッシュフローまで考えています。
ただし、私はこのポートフォリオが「正解」だとは考えていません。
私の家計、資産、年金、リスク許容度、そして「再就職せずに定年後を過ごしたい」という目的から考えた、私自身の退職金運用案です。
そして、本当に重要なのは59歳で退職金を受け取った後です。
退職後約20年間、
「資産を大きく減らさず、生活費を生み出し続けることができるのか」
これを実際に検証していきたいと思います。
このブログでは、これからもポートフォリオを更新していきます。
2026年版が、2027年版、2028年版……とどう変化していくのか。
そして最終的に、59歳でどんなポートフォリオになっているのか。
それも、このブログで記録していきたいと思います。
-
カバードコールETF比較|おすすめ8銘柄を徹底比較【2026年版】
カバードコールETFのおすすめ8銘柄を徹底比較。QYLD・JEPI・JEPQ・XYLD・QQQI・SPYI・GPIQ・GPIXの分配金、上昇余地、運用実績、ROC・QIIなどの特徴を比較し、退職後のインカム投資に向くETFを解説します。