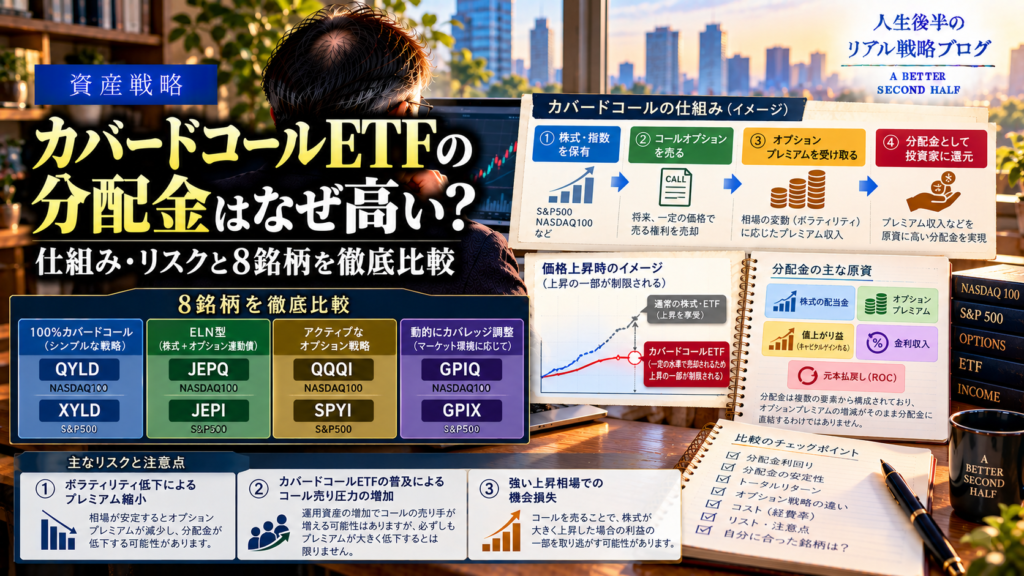
「カバードコールETFは、なぜこんなに高い分配金を出せるのだろう?」
QYLD、JEPI、JEPQ、QQQI、SPYIなどのカバードコールETFを調べていると、一度はこんな疑問を持つのではないでしょうか。
通常の高配当ETFでは、保有している企業が生み出した利益の一部を配当金として受け取り、それをETFが投資家に分配します。
一方、カバードコールETFは、株式を保有するだけではありません。
保有株式を利用してコールオプションを売り、そのオプションプレミアムを収益源の一つとして分配金を生み出します。
つまり、両者は「高い分配金を受け取るETF」という点では似ていますが、分配金を生み出す仕組みは大きく異なります。
そこでこの記事では、代表的なカバードコールETFである
QYLD
JEPQ
QQQI
GPIQ
XYLD
JEPI
SPYI
GPIX
の8銘柄を比較しながら、
「オプションプレミアムに依存することには、どのようなリスクがあるのか?」
さらに、
「カバードコールETFが今後さらに人気になり、コール売りが増えたら、オプションプレミアムが供給過多になって分配金が低下するのではないか?」
という疑問について考えていきます。
1.高配当ETFとカバードコールETFは「分配金の作り方」が違う
まず、両者の違いを理解することが重要です。
高配当ETFの分配金
例えば高配当株ETFの場合、
企業が利益を生み出す
↓
企業が配当を支払う
↓
ETFが配当を受け取る
↓
投資家に分配する
という流れになります。
企業が事業活動によって生み出した利益が、最終的な配当の源泉です。
もちろん企業業績が悪化すれば減配する可能性はありますが、仕組みそのものは比較的シンプルです。
2.カバードコールETFはオプションプレミアムを利用する
一方、カバードコールETFでは、
株式を保有する
↓
その株式や指数に対するコールオプションを売る
↓
オプションの買い手からプレミアムを受け取る
↓
株式配当などと合わせて収益を得る
↓
投資家に分配する
という仕組みを利用します。
Cboeも、Buy-Write戦略について、株式を保有しながらコールオプションを売却し、そのプレミアムを収益として得る戦略と説明しています。
ここが高配当ETFとの最大の違いです。
3.オプションプレミアムは「無条件に得られる収益」ではない
カバードコールETFを見ると、
「オプションを売るだけで毎月プレミアムが入ってくるなら、とてもお得なのでは?」
と思うかもしれません。
しかし、オプションプレミアムは、何の代償もなく得られる収益ではありません。
コールオプションを売る代わりに、ETFは株価上昇による利益の一部を放棄します。
例えば、
- 株価がほとんど動かない
- 株価が緩やかに上昇する
といった局面では、受け取ったオプションプレミアムが収益に貢献します。
一方で、株価が急上昇した場合、売却したコールオプションによって上昇余地が制限されます。
つまり、
プレミアムを受け取る代わりに、上昇余地を売っている
とも考えられます。
-

カバードコールETFの選び方|指数と設計で考える選択基準
カバードコールETFの選び方を徹底解説。NASDAQ100系とS&P500系の違いや、インカムとキャピタルのバランス、ETFの設計思想を比較し、自分に合った銘柄の選択基準を紹介します。
続きを見る
4.オプションプレミアムにはどんなリスクがあるのか?
ここからがこの記事の本題です。
オプションプレミアムに依存するカバードコールETFには、主に次のようなリスクがあります。
① ボラティリティ低下によるプレミアム減少
オプション価格は、市場の予想変動率であるインプライド・ボラティリティ(IV)の影響を受けます。
一般的に、
市場の不確実性が高い
↓
オプションの需要が高まる
↓
プレミアムが高くなる
という関係があります。
逆に市場が非常に落ち着いていると、
IV低下
↓
コールプレミアム低下
↓
オプション収益低下
という可能性があります。
そのため、カバードコールETFの分配金は、企業配当だけに依存する高配当ETFとは違い、オプション市場のボラティリティにも左右されます。
② カバードコールETFの人気化による「売り圧力」
もう一つ気になるのが、
「カバードコールETFが人気になりすぎたらどうなるのか?」
という問題です。
カバードコールETFが資金を集めれば、
ETFの資産増加
↓
コールオプションの売却増加
↓
市場にコールの売り注文が増える
という流れになります。
-

カバードコールETFとは?退職後の資産運用におすすめする理由
退職後のインカム運用で注目されるカバードコールETFを徹底比較。QYLD・JEPQ・QQQI・GPIQ、XYLD・JEPI・SPYI・GPIXの特徴や分配金、NAV維持力、上昇追随力、税効率を比較し、退職金運用に適した選び方を解説します。
続きを見る

もしコールの売り手が買い手に対して圧倒的に増えれば、他の条件が同じなら、オプション価格やインプライド・ボラティリティに下押し圧力がかかる可能性があります。
Cboeも、株式を保有しながらコールを売る戦略が増加すると、コールの供給が増え、上方向のインプライド・ボラティリティに影響する可能性を指摘しています。
Cboe「The Power of the Risk Reversal」
これはカバードコールETFを長期保有するうえで、一度は考えておきたいリスクです。
5.ただし「プレミアムが供給過多になる」と単純には言えない
ここは誤解しやすいポイントです。
オプションプレミアムは、株式の配当金のように「市場全体で決まった金額を取り合う」ものではありません。
コールを売る人が増えても、それだけでプレミアムがゼロになるわけではありません。
反対側には、
機関投資家
マーケットメーカー
ヘッジファンド
ヘッジ目的の投資家
上昇余地を買いたい投資家
など、コールを購入する市場参加者が存在します。
また、コールが売られて価格が安くなれば、今度は「安くなったコールを買いたい」という需要が生まれる可能性もあります。
Cboeがデリバティブ・インカムファンドの増加について分析した際にも、オプション・インカムファンドの増加が株式ボラティリティ市場を不自然に抑圧しているという決定的な証拠はないとしています。
Cboe「Are Option Income Funds Suppressing Volatility?」
したがって、
カバードコールETFの人気化=オプションプレミアムの供給過多
とは考えないほうがよいでしょう。
6.代表的なカバードコールETF8銘柄を比較する
今回取り上げるのは次の8銘柄です。
| ETF | 対象 | オプション戦略の特徴 |
|---|---|---|
| QYLD | Nasdaq-100 | 株式を保有し、基本的に100%のコールを売る |
| JEPQ | Nasdaq-100 | 株式に加えてELNを利用し、一部のコールを売る |
| QQQI | Nasdaq-100 | コールを売るだけでなく、買いコールも組み合わせる |
| GPIQ | Nasdaq-100 | 市場環境に応じてコールを売る割合を変える |
| XYLD | S&P500 | 株式を保有し、基本的に100%のコールを売る |
| JEPI | S&P500 | 株式に加えてELNを利用し、一部のコールを売る |
| SPYI | S&P500 | コールを売るだけでなく、買いコールも組み合わせる |
| GPIX | S&P500 | 市場環境に応じてコールを売る割合を変える |
ここで重要なのは、
8銘柄すべてが同じ仕組みの「カバードコールETF」ではない
ということです。
7.QYLD・XYLD――最もシンプルなカバードコール
QYLDとXYLDは、今回の8銘柄の中でも特に分かりやすいタイプです。
QYLD
NASDAQ-100を保有し、対応するコールを売るBuy-Write戦略を採用しています。
Global XはQYLDについて、NASDAQ-100株式を保有し、対応するコールオプションを売る戦略と説明しています。
XYLD
XYLDはS&P500を対象に同様のカバードコール戦略を行います。
この2銘柄は、
株式を保有+コールを売る
という仕組みが非常に分かりやすい反面、オプション戦略への依存度も高いタイプです。
8.JEPI・JEPQ――大型化した「デリバティブ・インカムETF」
JEPIとJEPQは現在のカバードコールETF市場を考えるうえで非常に重要な存在です。
両ETFは株式を保有しながら、ELN(Equity-Linked Note)を利用してオプション戦略を実行します。
そのため、
ETFの純資産額=そのままコール売り金額
ではありません。
ここはQYLDやXYLDとの重要な違いです。
それでもJEPI・JEPQは非常に大きな資産を集めており、カバードコール・オプションインカム戦略が一般の投資家にも広く受け入れられていることを示しています。
9.QQQI・SPYI――「売るだけ」ではない新しいタイプ
QQQIとSPYIはNEOS Investmentsが運用するETFです。
QQQIはNASDAQ-100、SPYIはS&P500を対象とします。
両ETFの特徴は、単純にコールを売ってプレミアムを得るだけではなく、売却したコールと購入したコールなどを組み合わせるアクティブなオプション戦略を採用していることです。
そのため、QYLDやXYLDのような100%機械的なカバードコールとは性格が異なります。
-

JEPQとQQQIを徹底比較|NASDAQ100系カバードコールETFはどちらを選ぶべきか
JEPQとQQQIの違いとは?NASDAQ100を対象とした人気のカバードコールETFを比較し、分配金、リスク、税制面の特徴を解説。退職後の生活費を支えるインカム投資として、QQQIを選択した理由を紹介します。
続きを見る
-
JEPIとSPYIを徹底比較|S&P500系カバードコールETFはどちらを選ぶべきか
JEPIとSPYIの違いとは?人気の米国カバードコールETFを比較し、分配金利回り、リスク、税制面の特徴を解説。退職後の生活費を支えるインカム投資として、どちらが向いているのか検証します。
続きを見る
10.GPIQ・GPIX――動的にオーバーライトするタイプ
Goldman Sachs Asset ManagementのGPIQとGPIXも特徴的です。
GPIQはNASDAQ-100、GPIXはS&P500を対象とし、カバードコールの比率を固定せず、おおむね25~75%の範囲で動的に調整する設計です。
Goldman Sachs「Premium Income ETFs」
これは今回のテーマにおいて重要な意味を持ちます。
オプションプレミアムが高いからといって、常に100%コールを売る必要はありません。
市場環境に応じてカバー率を変えることで、
プレミアム収入
と
株価上昇への参加
のバランスを調整できるからです。
11.8銘柄の「オプション依存度」を比較する
分配金の原資という観点から大まかに整理すると、次のようになります。
| ETF | オプション戦略への依存度 | 特徴 |
|---|---|---|
| QYLD | ★★★★★ | コールをほぼ全面的に売ってプレミアムを得る |
| XYLD | ★★★★★ | コールをほぼ全面的に売ってプレミアムを得る |
| JEPQ | ★★★★☆ | 株式+ELNで一部のコールを売る |
| JEPI | ★★★★☆ | 株式+ELNで一部のコールを売る |
| QQQI | ★★★★☆ | コールを売りつつ、買いコールも組み合わせる |
| SPYI | ★★★★☆ | コールを売りつつ、買いコールも組み合わせる |
| GPIQ | ★★★☆☆ | 市場環境に応じて売る割合を変える |
| GPIX | ★★★☆☆ | 市場環境に応じて売る割合を変える |
これは「危険度」の順位ではありません。
あくまで、
「分配金を生み出す仕組みが、どの程度オプション市場に依存しているか」
という観点です。
-
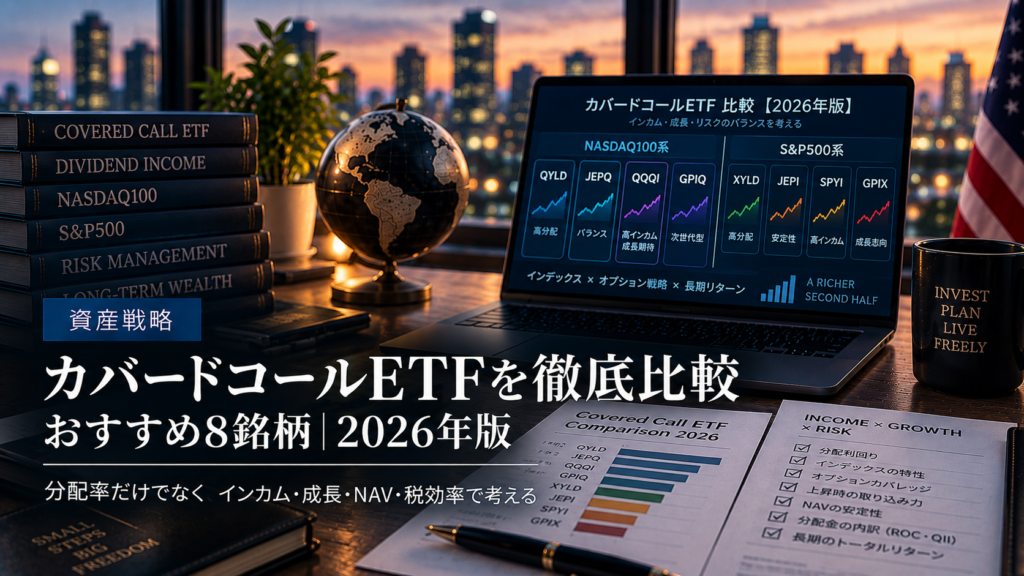
カバードコールETF比較|おすすめ8銘柄を徹底比較【2026年版】
カバードコールETFのおすすめ8銘柄を徹底比較。QYLD・JEPI・JEPQ・XYLD・QQQI・SPYI・GPIQ・GPIXの分配金、上昇余地、運用実績、ROC・QIIなどの特徴を比較し、退職後のインカム投資に向くETFを解説します。
続きを見る
12.カバードコールETFが増えすぎると本当に危険なのか?
では、今回の最大の疑問です。
2026年時点で、カバードコールやデリバティブ・インカムETFは急速に成長しています。
Cboeによると、デリバティブ・インカムファンドの資産規模は2019年の約200億ドルから2024年には1,200億ドル超へ増加しました。
Cboe「Are Option Income Funds Suppressing Volatility?」
これは非常に大きな成長です。
しかし、ここから直ちに、
「コールが売られすぎてプレミアムがなくなる」
とは言えません。
13.むしろ注意すべきなのはNASDAQ-100
今回の8銘柄を対象指数別に分けると、興味深いことが分かります。
Nasdaq-100系
QYLD
JEPQ
QQQI
GPIQ
S&P500系
XYLD
JEPI
SPYI
GPIX
特に注目したいのは、NASDAQ-100系だけで4銘柄あり、JEPQやQQQIなど大型ETFも含まれていることです。
つまり、これらのETFに資金が流入すると、NASDAQ-100を対象とするコールを売る取引も増える可能性があります。
ここで重要なのが、オプション市場の「大きさ」と「売り手の集中」です。
S&P500の代表的なオプションであるSPXは、非常に巨大な市場です。
一方、NASDAQ-100のオプション市場も大きな市場ではありますが、SPXほど巨大ではありません。
そのため、
「同じ100億ドルの資金がカバードコールETFに流入した場合、その影響を受ける市場の大きさが同じとは限らない」
という点に注意が必要です。
さらにNASDAQ-100は、テクノロジー関連企業など成長株の比重が高く、一般にS&P500より値動きが大きくなりやすい指数です。
値動きが大きい市場ではオプションそのものの重要性も高くなります。
したがって、
NASDAQ-100系のカバードコールETFがさらに巨大化する
↓
NASDAQ-100のコール売りが増える
↓
NASDAQ-100オプションの需給に影響する可能性
↓
コールプレミアムやIVに影響する可能性
という経路は、今後観察しておく価値があります。
ただし、ここで重要なのは、
「NASDAQ-100系ETFが増えれば、必ずプレミアムが下がる」という意味ではない
ことです。
オプション市場には当然、コールを買う投資家も存在します。
また、ETFの資産額と実際のコール売りの金額は一致しません。
例えばJEPQはELNを利用しており、GPIQは市場環境に応じてオプションのカバー率を変えます。
したがって、
ETFの純資産額だけを見て「これだけのコールが売られている」と判断することはできません。
それでも、
「大きな資金が同じ指数のコール売り戦略に集中している」
という点では、NASDAQ-100は今後の観察対象として非常に興味深い市場です。
14.しかし、オプション市場全体も拡大している
ここも忘れてはいけません。
米国のオプション市場そのものも拡大しています。
Cboeによれば、2026年第2四半期の米国上場オプションの1日平均取引量は約7,280万契約に達しました。
Cboe「State of the Options Industry」
つまり、
カバードコールETFだけが一方的に巨大化している
わけではありません。
オプションを利用する投資家そのものが増えており、買い手側の需要も存在しています。
15.「プレミアム半減=分配金半減」ではない
もう一つ重要な点があります。
カバードコールETFの分配金は、必ずしもオプションプレミアムだけで構成されているわけではありません。
ETFによって、
株式配当
オプションプレミアム
キャピタルゲイン
利息
ROC(Return of Capital)
その他の収益
などが関係します。
したがって、
オプションプレミアムが50%低下した
からといって、
分配金も50%低下する
とは限りません。
分配金の構成を確認する必要があります。
-
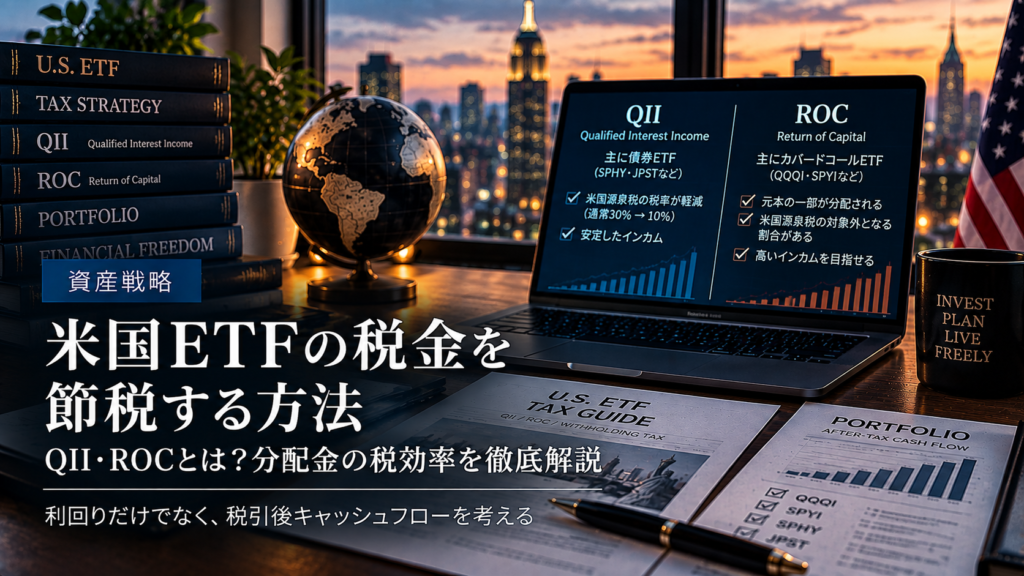
米国ETFの税金を節税する方法|QII・ROCとは?分配金の税効率を徹底解説
QIIとROCとは?米国ETFの分配金で知っておきたい税金の仕組みを解説。QQQI・SPYIなどの高インカムETFを例に、課税方法の違いや外国税額控除との関係、税引後の収入を最大化する考え方を紹介します。
続きを見る
16.それでも「分配金低下リスク」は存在する
ではリスクはないのでしょうか。
そうではありません。
私は、カバードコールETFには次の3つの構造的なリスクがあると考えています。
リスク① オプションプレミアムの低下
市場のボラティリティが低下すれば、コールプレミアムが低下する可能性があります。
リスク② コール売りの増加
カバードコールETFが巨大化すれば、コール売りの市場への影響が無視できなくなる可能性があります。
リスク③ 上昇相場での機会損失
コールを売っているため、株式市場が大きく上昇した場合、その上昇をすべて享受できません。
この3つは、高配当ETFにはない、あるいは性質の異なるリスクです。
17.一方で、カバードコールETFには大きなメリットもある
ここまでリスクを説明すると、
「それなら普通の高配当ETFのほうがいいのでは?」
と思うかもしれません。
しかし、カバードコールETFには明確なメリットがあります。
それは、
株式市場とは異なる収益源を利用できること
です。
高配当ETFは基本的に、
企業利益 → 配当
という収益源です。
一方、カバードコールETFは、
企業・株式市場
に加えて、
オプション市場
から収益を得ることができます。
つまり、単純に「高配当ETFより危険」なのではなく、
収益構造が違う
と考えるべきです。
18.カバードコールETFは「高配当株ETFの代用品」ではない
ここは非常に重要です。
例えば、
SCHD・VYMなど
↓
企業の配当を受け取る。
一方、
QYLD・JEPI・JEPQ・QQQI・SPYIなど
↓
株式を保有しながらオプション戦略を利用してキャッシュフローを作る。
両者は似た「高分配」という結果になりますが、内部の仕組みは異なります。
したがって、
「利回りが高いから高配当ETFより優れている」
という比較は適切ではありません。
19.カバードコールETFを見るときのチェックポイント
カバードコールETFを選ぶなら、分配利回りだけを見るのではなく、次の項目を確認したいところです。
① オプションをどれくらい売るのか
100%なのか、部分的なのか。
② ATMなのかOTMなのか
権利行使価格によってプレミアムと上昇余地が変わります。
③ 毎月売るのか
売却頻度も収益構造に影響します。
④ どの指数を対象とするのか
S&P500なのかNASDAQ-100なのかでボラティリティが大きく異なります。
⑤ アクティブ運用なのか
市場環境によってオプション戦略を変更するETFもあります。
⑥ 分配金の原資
オプションプレミアムだけなのか、配当・キャピタルゲイン・ROCなども含まれるのか。
⑦ NAVの推移
高い分配金を出していても、NAVが長期的に大きく減少していれば注意が必要です。
-
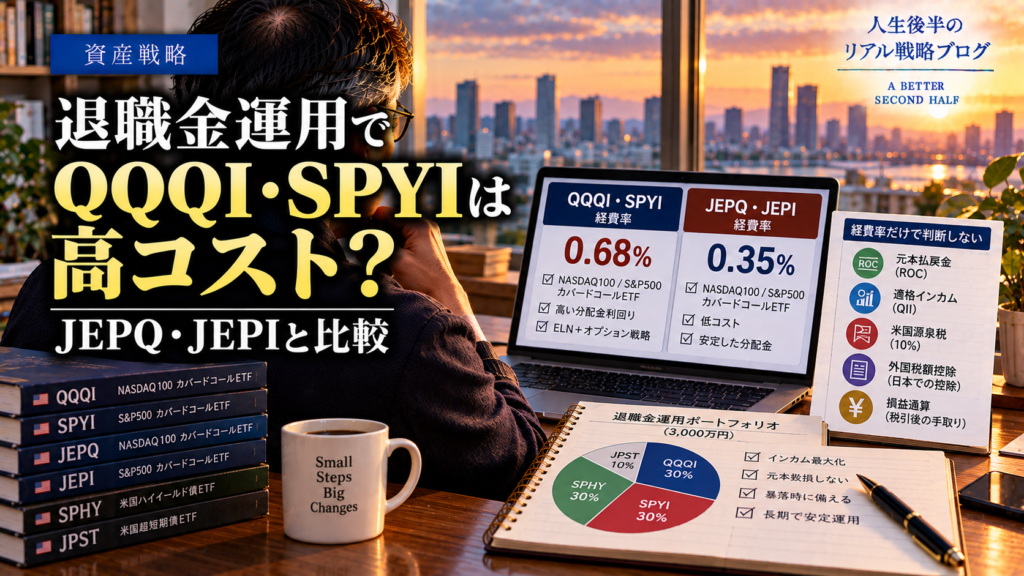
退職金運用でQQQI・SPYIは高コスト?JEPQ・JEPIと比較
退職金3,000万円を20年間運用するなら、QQQI・SPYIとJEPQ・JEPIはどちらが有利?経費率だけでなく、ROC・QII、米国源泉税、外国税額控除、損益通算まで含めて比較検証します。
続きを見る
20.8銘柄を比較した結論
今回調べた8銘柄を
オプション市場の構造変化から受ける影響の大きさ
で整理すると、次のようになります。
| ETF | オプション依存 | カバードコールETF人気化の影響 |
|---|---|---|
| QYLD | 非常に高い | 比較的大きい |
| XYLD | 非常に高い | 比較的大きい |
| JEPQ | 高い | 中~大 |
| JEPI | 高い | 中 |
| QQQI | 高い | 中~大 |
| SPYI | 高い | 中 |
| GPIQ | 中 | 小~中 |
| GPIX | 中 | 小~中 |
21.結論――カバードコールETFの本当のリスクとは?
今回の調査から、私は次のように考えています。
カバードコールETFには、
「企業利益を配当として受け取る」という高配当ETFとは異なる収益構造
があります。
そのため、
オプション市場のボラティリティや需給
という、高配当ETFにはないリスク要因を抱えています。
しかし、
「カバードコールETFが人気になる → コールが売られすぎる → プレミアムがなくなる → 分配金が崩壊する」
という単純なシナリオが、現在すでに起きているわけではありません。
むしろ現時点では、
カバードコールETF市場の成長に対して、オプション市場全体も拡大している
ため、まだ市場が吸収できていると考えるのが自然です。
一方で、今後カバードコールETFがさらに巨大化し、特定の指数にコール売りが集中すれば、オプションプレミアムの構造的な低下につながる可能性はゼロではありません。
特に、
QYLD・JEPQ・QQQI・GPIQ
が集中するNASDAQ-100については、今後も注目しておきたいところです。
-
退職金運用ポートフォリオ公開|米国ETFでキャッシュフローを最大化する運用戦略【2026年版】
退職金3000万円はどう運用する?定年退職後の生活費を支えるため、QQQI・SPYI・SPHY・JPSTを組み合わせた高インカムETFポートフォリオを紹介。配当金生活とリスク管理を重視した資産運用戦略を解説します。
続きを見る