私は2032年8月1日に定年退職する予定です。
定年後は再就職を前提とせず、これまで形成してきた資産と公的年金、そして運用資産から得られるインカムを組み合わせて生活していくことを考えています。
そのため、定年退職時に受け取る予定の約3,000万円の退職金についても、「何となく安全そうな商品に置いておく」のではなく、退職後の生活を支える長期的なキャッシュフロー源として運用したいと考えています。
ただし、退職金運用には現役時代の資産運用とは違った難しさがあります。
特に怖いのが、退職金投資直後の暴落によるシーケンス・オブ・リターン・リスク(sequence of returns risk)です。
運用資産を取り崩しながら生活する時期に、最初の数年間で暴落が起きると、その後に市場が回復しても資産寿命に大きな影響を与える可能性があります。
そこで私は、
「暴落を避ける」のではなく、「暴落が起きた時に対応できるポートフォリオを作る」
という考え方に変えました。
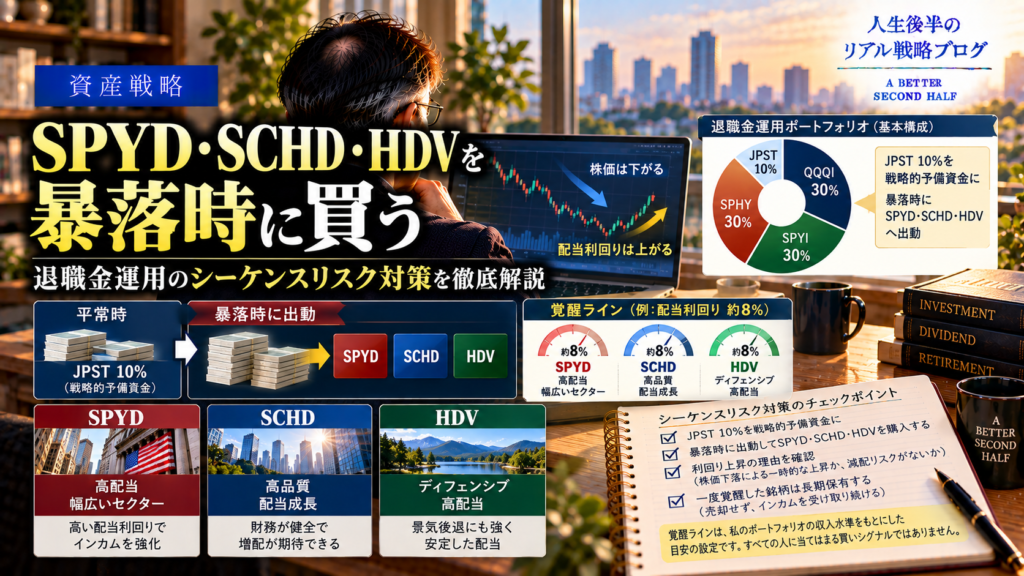
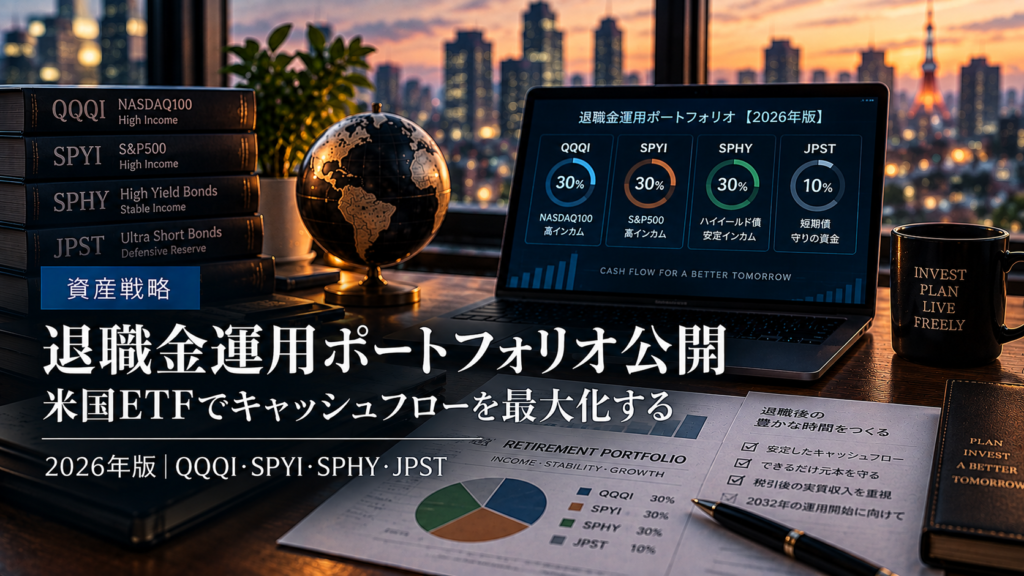
2026年時点で考えている退職金運用ポートフォリオは次の4資産を基本としています。
| ETF | 比率 | 役割 |
|---|---|---|
| QQQI | 30% | 高インカムを生む即戦力 |
| SPYI | 30% | 高インカムを生む即戦力 |
| SPHY | 30% | 債券によるインカム源 |
| JPST | 10% | 暴落時の戦略的予備資金 |
| 合計 | 100% |
3,000万円なら、
QQQI:900万円
SPYI:900万円
SPHY:900万円
JPST:300万円
という配分です。
-

退職金運用ポートフォリオ公開|米国ETFでキャッシュフローを最大化する運用戦略【2026年版】
退職金3000万円はどう運用する?定年退職後の生活費を支えるため、QQQI・SPYI・SPHY・JPSTを組み合わせた高インカムETFポートフォリオを紹介。配当金生活とリスク管理を重視した資産運用戦略を解説します。
続きを見る
1.退職金運用ポートフォリオの目的
このポートフォリオで目指しているのは、単純な「最大リターン」ではありません。
退職後の運用では、
安定したキャッシュフローを得る
大きな暴落に耐える
暴落時に買い向かえる資金を残す
株式だけに依存しない
長期間にわたって運用を継続する
できるだけ資産を長持ちさせる
という複数の目的を同時に満たす必要があります。
そこで、私はETFごとに役割を分けることにしました。
2.QQQI・SPYIを「即戦力」と考える理由
退職後の資産運用では、資産が増えることだけでなく、今すぐ使えるキャッシュフローを生み出すことが重要になります。
そこで注目したのが、カバードコール戦略を利用する高インカムETFです。
QQQIはNASDAQ-100をベースにオプション戦略を組み合わせ、オプションプレミアムなどを利用して高い分配水準を目指すETFです。
NASDAQ-100という成長株中心の指数を利用しながら、その値上がり益の一部をオプション収入に変換して高いインカムを生み出すことが特徴です。


私はQQQIを、
「成長株を高インカム化する即戦力」
と位置づけています。
一方で、NASDAQ-100への依存度が高いため、テクノロジー株などが大きく下落する局面では価格変動も大きくなります。
そのため、QQQIだけに集中するのではなく、異なる性格の資産を組み合わせることが重要だと考えました。
3.SPYIを組み合わせる理由
SPYIはS&P500をベースとしたカバードコール型の高インカムETFです。
QQQIと同じNEOSの高インカムETFですが、ベースとなる指数が異なります。

そのため、
QQQI=NASDAQ-100
SPYI=S&P500
という違いがあります。
両者の値動きには高い相関がありますが、完全に同じではありません。
QQQIだけに集中するよりも、S&P500をベースとするSPYIを組み合わせることで、投資対象の裾野を広げることができます。
私は、
QQQI+SPYIを退職後のインカムを生む「即戦力コンビ」
と考えています。
-

カバードコールETFの選び方|指数と設計で考える選択基準
カバードコールETFの選び方を徹底解説。NASDAQ100系とS&P500系の違いや、インカムとキャピタルのバランス、ETFの設計思想を比較し、自分に合った銘柄の選択基準を紹介します。
続きを見る
4.なぜSPHYを30%入れるのか
ここで重要になるのがSPHYです。
SPHYは米国ハイイールド債券ETFです。
QQQIやSPYIが株式+オプションという仕組みなのに対して、SPHYは債券から利息収入を得る資産です。
つまり、
QQQI・SPYI=株式+オプション収入
に対して、
SPHY=信用リスクを取った債券インカム
という違いがあります。
これによって、ポートフォリオのキャッシュフロー源を一つの仕組みに依存させないことを狙っています。
また、SPHYの経費率が非常に低いことも魅力です。
ただし、ここには注意点があります。
ハイイールド債は「安全資産」ではありません。
景気後退や信用不安が発生すると、企業の信用リスクが意識され、株式と同時に下落する可能性があります。
したがって、
SPHY=株式と無関係に値下がりしない安全資産
とは考えていません。
SPHYはあくまで、株式とは異なる収益源を持つ「インカム資産」です。
-

ハイイールド債ETFを徹底比較|私がHYGやJNKではなくSPHYを選んだ理由
SPHYとは?米国ハイイールド債券ETFの特徴や利回り、リスクを解説。退職後のインカム投資で、QQQI・SPYI・JPSTと組み合わせて高い分配金と安定したキャッシュフローを目指す理由を紹介します。
続きを見る
5.JPSTは「安全資産」ではなく「戦略的予備資金」
このポートフォリオで最も重要な役割を持つのがJPSTです。
JPSTは超短期の米国債・政府機関債・投資適格社債などを中心とする超短期債ETFで、株式ETFと比較して価格変動を抑えやすい特徴があります。
私はJPSTを単純な「安全資産」としてだけ考えていません。
むしろ、
暴落時に使うための戦略的予備資金
と位置づけています。
3,000万円の退職金なら300万円です。
これは、退職直後に株式市場が暴落した場合に、株式資産を売却せずに買い増しを行うための資金です。
-
JPSTかTLTか?退職金運用で私が超短期債ETFを選んだ理由
JPSTとは?米国超短期債券ETFの特徴や利回り、リスクを解説。退職金運用の守りの資産として、QQQI・SPYI・SPHYと組み合わせて安定した分配金を得るポートフォリオでの役割を紹介します。
続きを見る
6.退職直後の暴落が最も怖かった
退職後の資産運用を考えるうえで、私が特に警戒していたのがシーケンス・オブ・リターン・リスクです。
例えば、退職直後に株式市場が30~40%下落したとします。
その時期に生活費のために資産を取り崩していれば、
「安くなった資産を売る」
という状況になってしまいます。
これは退職後の資産運用にとって非常に厄介です。
そこで、
退職金の10%をJPSTとして確保しておき、暴落時にはそれを使う
という仕組みを考えました。
ところが、ここからさらに発想が変わりました。
7.「暴落=ピンチ」から「暴落=チャンス」へ
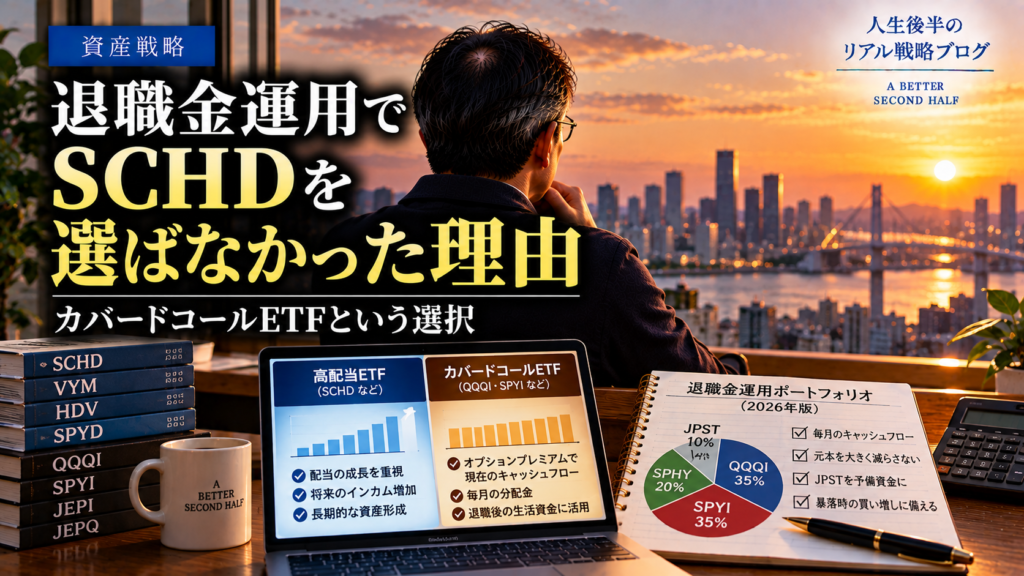
SPYD・SCHD・HDVといった高配当ETFは、増配率は高いものの、購入後しばらくの間は分配利回りがカバードコールETFに比べて低く、退職金投資直後から20年間(60代~70代)のインカムを最大化したいという私の退職金運用の目的に合致しなかったため、ポートフォリオには組み入れませんでした。
-
退職金運用でSCHDを選ばなかった理由|カバードコールETFという選択
SCHDを退職金運用に選ばなかった理由とは?高配当ETFとカバードコールETFを比較し、退職後の生活費を重視してQQQI・SPYI・SPHY・JPSTを選んだ考え方を解説します。
続きを見る
しかし、これらのETFの暴落局面における成績を調べてみると、面白いことに気付きました。
普段のSPYD・SCHD・HDVは、QQQIやSPYIほど高い分配利回りではありません。
そのため、平常時には私はQQQIやSPYIを優先しています。
ところが、大暴落が起きると話が変わります。
例えば年間分配金が大きく変わらない状態で株価が大幅に下落すれば、
分配金 ÷ 株価
で計算される利回りは大幅に上昇します。
これによって、SPYDのような高配当ETFが、極端な暴落局面ではカバードコールETFに近いほどの高い分配利回りになることがあります。
ここに私は大きな可能性を感じました。
8.「暴落で覚醒する銘柄」という考え方
そこで、SPYD・SCHD・HDVを「覚醒候補」と考えることにしました。
普段は、
「利回りが低いから買わない」
のではなく、
「今はまだ覚醒していないので、JPSTで待つ」
と考えます。
そして暴落によって利回りが大幅に上昇したら、
「覚醒したのでJPSTから出動する」
というルールです。
私はこのような銘柄を「覚醒銘柄」と呼ぶことにしました。
9.なぜSPYD・SCHD・HDVなのか
SPYD
SPYDはS&P500の中から高配当銘柄を選ぶETFです。
平常時の利回りも高めですが、特に魅力的なのが暴落時です。
株価が大幅に下落した局面では、分配利回りが一気に上昇する可能性があります。
そのため、
「暴落時にカバードコールETF級の利回りを持つ現物ETFを買う」
という今回の戦略と非常に相性が良いと考えています。
一方で、SPYDはセクター偏りや値動きの大きさもあるため、SCHDやHDVと組み合わせることで役割を分散させます。
SCHD
SCHDは高配当だけでなく、企業の質や配当成長を重視するETFです。
そのため、単純な「現在の利回り」だけを見るETFではありません。
暴落時に安く購入できれば、
安い取得価格+その後の増配
によって、取得価格に対する利回り(YOC)が長期的に上昇する可能性があります。
私はSCHDを、
「暴落時に配当成長力を持つ現物ETFを買う」
と考えています。
HDV
HDVは高配当銘柄の中でも比較的ディフェンシブな企業が多く、ヘルスケア、生活必需品、エネルギーなどの比率が高いETFです。
QQQIのようなNASDAQ-100中心の資産とは異なるセクター構成を持つため、ポートフォリオ全体の分散にも役立ちます。
私はHDVを、
「暴落時にディフェンシブ性を持つ現物ETFを買う」
と考えています。
10.覚醒銘柄は「現物株」であることにも意味がある
これまで私は、退職後のインカムを考えるうえでカバードコールETFを高く評価してきました。
しかし、今回の戦略を考える中で、現物の高配当ETFを保有することにも大きな意味があると感じるようになりました。
カバードコールETFは、株式の値上がり益の一部をオプション収入に変換することで、高い現在のインカムを得る仕組みです。
一方、SPYD・SCHD・HDVは、基本的には企業の利益や配当を直接受け取る現物株式ETFです。
そのため、
株価の回復
配当
将来の増配
を同時に期待できます。
つまり、
「カバードコールETFとは異なる分配金原資を持つ」
ことで、分配金原資を多様化できます。
11.既存銘柄と相関係数が低く「セクター分散」も効いている
QQQIはNASDAQ-100をベースとしているため、テクノロジー・半導体・大型成長株などの影響を強く受けます。
一方、SPYDでは不動産、金融、公益、生活必需品などの比率が高く、SCHDやHDVではヘルスケア、生活必需品、エネルギーなどが大きな比率を占めます。
つまり、
QQQI・SPYI
→ 大型株・成長株+オプション収入
SPYD
→ 高配当・バリュー株+幅広いセクター
SCHD
→ 高品質・高配当株+配当成長
HDV
→ ディフェンシブ・高配当株+セクター分散
このように、これらのETFは投資対象だけでなく、収益の生み方やセクター構成も異なります。
その結果、
「同じ米国株ETFだから全部同じように動く」という状態を避ける
ことを狙っています。
12.覚醒ラインをどう決めるか
「株価が下落したら買う」だけでは、判断が曖昧です。
そこで、覚醒ラインを数値化することにしました。
基準とするのは、現在の退職金ポートフォリオの主要インカム資産である、
QQQI
SPYI
SPHY
の分配利回りです。
この3つの平均分配利回りを、
現在のポートフォリオが生み出しているインカム水準
として利用します。
2026年時点の目安として、
QQQI:約14%
SPYI:約12%
SPHY:約7%
とすると、平均は約11%です。
ここから3%ポイント低い水準を、
本格的な覚醒ライン
とします。
つまり現在なら、
約8%
が一つの目安になります。
13.なぜ覚醒ラインを「平均分配利回り」より3%低くするのか
当初は、
「覚醒銘柄の利回りがQQQI・SPYI・SPHYの平均を超えたら買う」
という考え方もありました。
しかし、それではSCHDやHDVのような「配当成長」や「低相関」というメリットを十分に評価できません。
例えば、覚醒銘柄の利回りが平均11%に対して8%だったとしても、
将来の増配
株価回復
セクター分散
カバードコールETFとは異なる収益特性
というメリットがあります。
そこで、
退職金ポートフォリオの平均利回りより3%ポイント低くても、十分に魅力的なら覚醒と判断する
というルールにしました。
これによって、覚醒ラインは固定された「8%」ではなく、
退職金ポートフォリオの利回り水準に応じて変化する動的な基準
になります。
14.暴落時の運用ルール
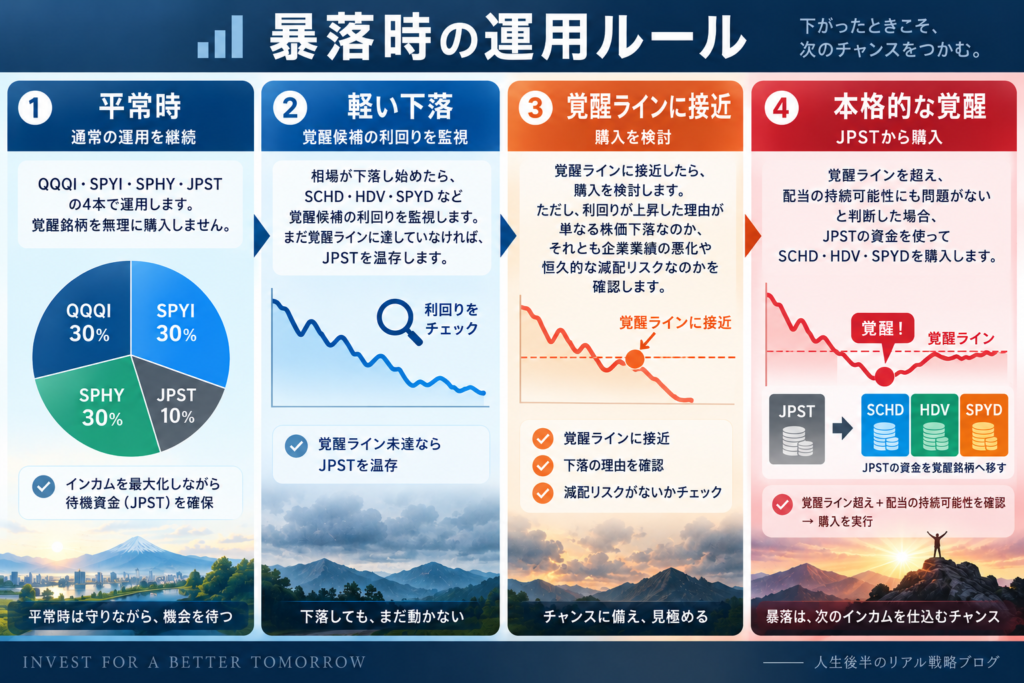
15.JPSTを使い切っても問題ない
ここが今回の戦略の重要なポイントです。
例えばJPSTが300万円あり、暴落時にその300万円をすべて覚醒銘柄へ投入した場合、
JPSTは0円
になります。
しかし、私の退職金ポートフォリオにおけるJPSTの目的は、
安定したインカムを維持すること
ではなく、
暴落時に安くなった資産を購入すること
なので問題ありません。
元々は、暴落時購入対象をカバードコールETFとしていたのを、現物高配当ETFへと戦略変更しました。
言い換えれば、
JPSTという安全資産を、覚醒した現物高配当ETFへ変換した
だけです。
16.覚醒した銘柄はJPSTへ戻さない
暴落が終わって株価が回復したからといって、
「JPSTが減ったから覚醒銘柄を売ってJPSTへ戻そう」
とは考えません。
むしろ、
一度覚醒した銘柄は長期保有する
ことを基本方針とします。
なぜなら、暴落時に安く購入したETFには、
安い取得価格+その後の増配
という大きなメリットがあるからです。
例えば暴落時に年間配当2ドルのETFを25ドルで購入すれば、取得時点の利回りは8%です。
その後、株価が40ドルまで回復しても、自分の取得価格は25ドルのままです。
さらに年間配当が2.50ドルに増えれば、
2.50 ÷ 25=10%
となり、自分の取得価格に対するYOCは10%になります。
これが「覚醒後の長期保有」の魅力です。
17.ただし「利回り8%=自動的に買い」ではない
覚醒戦略には注意点もあります。
高利回りになった理由が、
① 株価暴落
なのか、
② 業績悪化
なのか、
③ 大幅減配への懸念
なのかを区別する必要があります。
例えば株価が半分になって表面上の利回りが2倍になっていても、企業の利益や配当そのものが大きく毀損しているのであれば、「覚醒」ではなく「危険信号」の可能性があります。
したがって、実際の購入時には、
分配金・配当の維持可能性
構成銘柄の業績
セクター環境
ETFの構成ルール
株価下落の理由
利回り上昇が一時的なのか構造的なのか
などを確認します。
18.SCHD・HDV・SPYDは同じ金額を買う必要はない
覚醒銘柄を購入する場合も、必ず均等配分する必要はないと考えています。
例えば覚醒枠を最大15%とする場合、
SPYD:7%
SCHD:4%
HDV:4%
といった配分も考えられます。
ただし、この比率は今後の検討によって変更する可能性があります。
重要なのは、
「3銘柄を必ず買う」ことではなく、それぞれの利回り・セクター・相関・配当の持続性を見ながら、その時点で最も魅力的なものを買う
という考え方です。
19.なぜVYMを覚醒3銘柄から外したのか
VYMも優れた高配当ETFですが、今回の「覚醒戦略」ではSPYD・SCHD・HDVを中心に考えています。
理由の一つは、VYMが他の高配当ETFと値動きの面で重複しやすいことです。
今回の目的は、
「高配当ETFをたくさん持つこと」
ではありません。
目的は、
「QQQI・SPYI中心のポートフォリオに、暴落時だけ異なる性格の現物高配当ETFを追加すること」
です。
そのため、候補を増やしすぎず、役割の違いを意識してSPYD・SCHD・HDVに絞っています。
20.経費率の低さも覚醒銘柄のメリット
SPYD・SCHD・HDVはいずれも経費率が非常に低いETFです。
これは今回の戦略と相性が良いと考えています。
QQQIやSPYIは比較的高い経費率を負担する代わりに、高いインカムを狙う商品です。
一方、SPYD・SCHD・HDVは低コストで現物株式を保有できます。
つまり、
高コストでも高インカムを狙う即戦力
と、
低コストで長期保有する覚醒選手
を使い分けています。
21.カバードコールETFと現物高配当ETFは競合しない
今回の検討を通して、私はカバードコールETFと現物高配当ETFは、どちらかを選ぶものとは考えなくなりました。
両者には異なる役割があります。
| カバードコールETF | 覚醒した現物高配当ETF | |
|---|---|---|
| 主目的 | 現在のインカム確保 | 分配金原資の多様化 |
| 主な収益源 | 配当+オプション収入 | 配当+株価上昇 |
| 平常時 | 主力 | 待機 |
| 暴落時 | 保有継続 | JPSTから購入 |
| 回復局面 | インカム継続 | 株価回復+配当収入 |
| 長期的役割 | 即戦力 | 分配金原資を多様化する成長選手 |
この組み合わせによって、現在のキャッシュフローを確保しながら、異なる収益源を持つことで、退職後のインカムをより多面的に支えることを狙います。
22.この戦略でシーケンスリスクの意味が変わった
もともと私は、退職直後の暴落を非常に警戒していました。
しかし、今回の「覚醒戦略」を考えることで、その意味が変わりました。
もちろん、暴落すれば資産評価額は下がります。
しかし、同時に、
JPSTという待機資金を使って、普段より高い利回りになった現物高配当ETFを購入できる
という機会が生まれます。
つまり、
退職直後の暴落=単なる損失
ではなく、
退職直後の暴落=シーケンスリスクへの対応と、将来の高YOC資産の取得を同時に行う機会
と考えられるようになりました。
これが今回のポートフォリオ設計で最も大きな考え方の変化です。
23.「一度の暴落に備える」という考え方
退職後20年間に何度暴落が起きるかは分かりません。
そのため、
「20年間に起きるすべての暴落を予測して、それぞれに十分な現金を用意する」
という設計にはしていません。
そんなことを考え始めると、いつまでたっても投資できません。
そこで、
まず退職直後の最も危険な局面を乗り切れるだけのJPSTを用意する
という考え方にしました。
その後、JPSTが減少したとしても、予定外に発生した資金があれば、再びJPSTを購入していきます。
つまり、
JPSTを常に10%維持するのではなく、余剰資金によって徐々に再武装する
という考え方です。
24.このポートフォリオの最大の特徴
このポートフォリオの最大の特徴は、資産配分そのものよりも、
相場環境によって役割が変化すること
だと考えています。
平常時には、
高インカムを重視
します。
暴落時には、
JPSTを使って現物高配当ETFを購入
します。
暴落後には、
覚醒銘柄を長期保有して株価回復と増配を狙う
という三段構えです。
25.リスクも当然存在する
この戦略は「暴落しても絶対に大丈夫」というものではありません。
主なリスクは、
QQQI・SPYIの株価下落
オプション戦略による上昇相場での取りこぼし
SPHYの信用リスク
高金利環境
為替変動
米国株市場全体の長期低迷
覚醒銘柄のさらなる下落
配当・分配金の減少
米国ETFの税制変更
為替・売買コスト
ETFそのものの制度・運用方針の変更
などがあります。
また、ハイイールド債であるSPHYは、株式市場が不安定なときに株式と同時に下落する可能性があります。
あくまで、
異なる収益源・異なるセクター・異なる値動きを持つ資産を組み合わせ、退職後のキャッシュフローと暴落対応力を高める
ことを目的としています。
26.税金について
米国ETFを保有する以上、分配金には米国と日本の税制が関係します。
米国ETFの分配金については、米国側の源泉徴収と日本側の課税を考える必要があります。
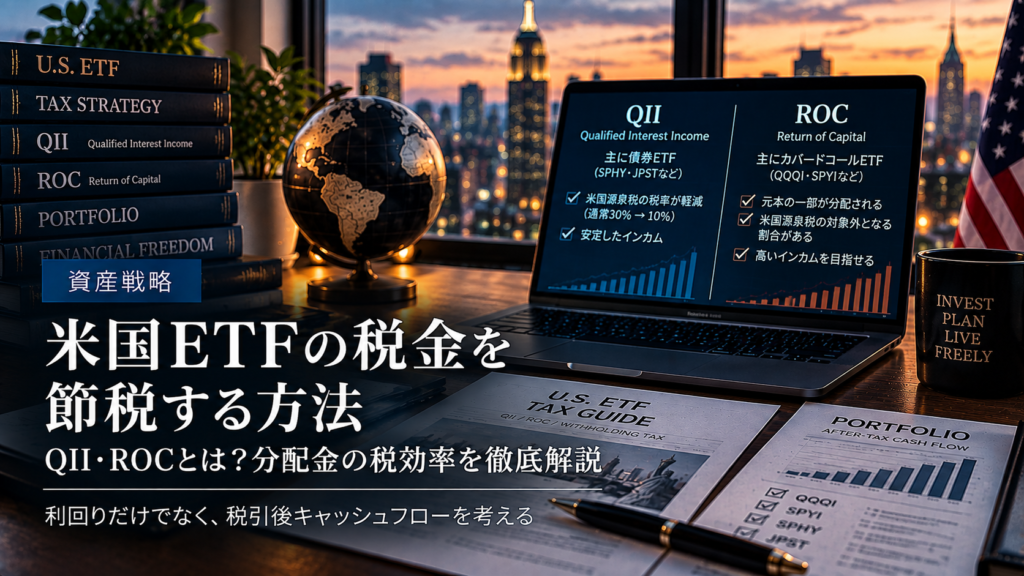
また、カバードコールETFでは分配金の一部がROC(Return of Capital)やQIIなどとして扱われる場合があり、ETFによって税務上の扱いが異なります。
ROCが含まれているからといって、日本で自動的に非課税になるわけではありません。
実際の税務上の扱いについては、各ETFの税務資料や日本の税制を確認することにします。
-
米国ETFの税金を節税する方法|QII・ROCとは?分配金の税効率を徹底解説
QIIとROCとは?米国ETFの分配金で知っておきたい税金の仕組みを解説。QQQI・SPYIなどの高インカムETFを例に、課税方法の違いや外国税額控除との関係、税引後の収入を最大化する考え方を紹介します。
続きを見る
まとめ|「暴落に備える」から「暴落を利用する」へ
退職後の資産運用を考え始めた当初、私は「退職直後に暴落したらどうしよう」というシーケンスリスクをかなり警戒していました。
しかし、今回の戦略を考えることで、その考え方が変わりました。
暴落そのものを防ぐことはできません。
QQQIもSPYIもSPHYも下落する可能性があります。
それでも、
JPSTという戦略的予備資金を持っておく。
そして、
暴落によってSPYD・SCHD・HDVなどの利回りが大きく上昇したら、その資金を使って購入する。
さらに、
一度覚醒した銘柄は売らずに長期保有する。
そうすれば、
退職直後の暴落という「最大のピンチ」を、将来の高YOC資産を作る「チャンス」に変えられる可能性があります。
もちろん、暴落が来れば必ず儲かるわけではありません。
しかし、重要なのは、
「暴落したらどうしよう」と考えるだけではなく、「暴落したら何をするか」を退職前から決めておくこと
だと思っています。
私にとって、このポートフォリオは単なるETFの組み合わせではありません。
平常時にはインカムを生み、暴落時にはJPSTから出動し、覚醒した現物高配当ETFを長期保有する。
そして、余剰資金が生まれれば再びJPSTを補充する。
これが、2032年の定年退職からその後の約20年間を見据えた、現時点での私の退職金運用戦略です。
