2026年12月(2027年1月引き落とし分)からiDeCoの拠出限度額が大幅アップします。
これまで「NISAを優先して投資してきたけれど、iDeCoの上限が上がるなら、NISAを減らしてiDeCoを増やした方がいいのでは?」
そう考えている50代の方も多いのではないでしょうか。
私自身も、まさに同じことで悩みました。
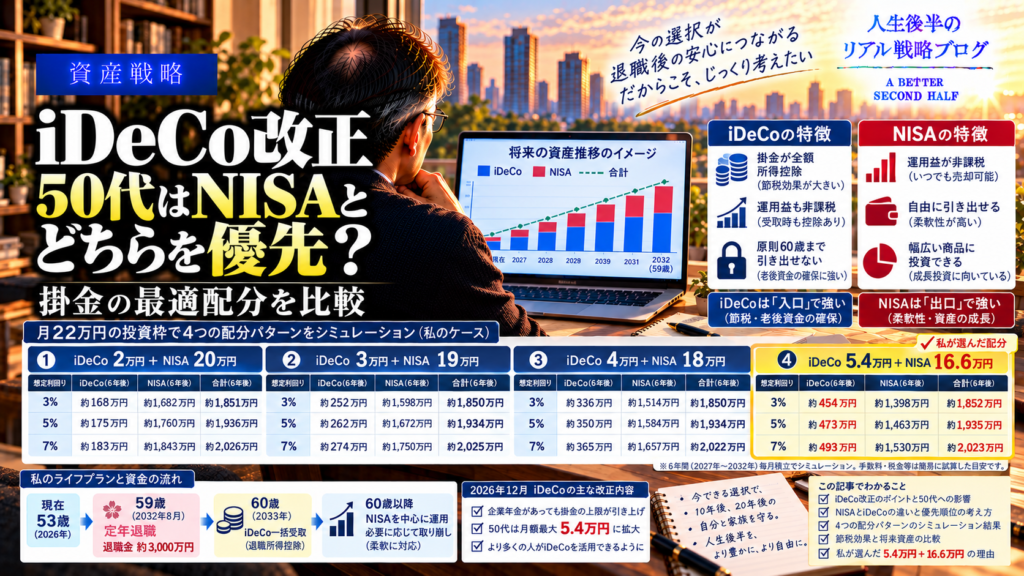
私は現在53歳。59歳で定年退職することを前提に、毎月22万円をNISAとiDeCoに積み立てています。
これまでは、
- NISA:月20万円
- iDeCo:月2万円
としていました。
しかし、iDeCoの制度改正によって、私の場合は月5.4万円まで拠出できるようになります。
そこで、2026年12月からの積み立てについて、
- iDeCo月2万円+NISA月20万円(NISA優先:現状維持)
- iDeCo月3万円+NISA月19万円
- iDeCo月4万円+NISA月18万円
- iDeCo月5.4万円+NISA月16.6万円(iDeCo優先:改正限度額まで拠出)
の4パターンを比較しました。
さらに、59歳で約3,000万円の退職金を受け取り、60歳でiDeCoを一括受給して退職後の資産運用に組み込むところまで考えました。
その結果、私が選んだのは、
iDeCo月5.4万円+NISA月16.6万円(iDeCo優先:改正限度額まで拠出)
です。
この記事では、なぜこの結論に至ったのかを、iDeCoとNISAの税制の違いから、60歳までの資産形成、受取時の税金、退職金との関係まで詳しく解説します。
2026年12月のiDeCo改正で何が変わる?
まず、今回の制度改正を簡単に確認しておきます。
2026年12月1日から、iDeCoの拠出限度額が引き上げられる予定です。
厚生年金に加入する第2号被保険者について、企業年金等との共通拠出限度額が月6.2万円に引き上げられます。公務員についても対象となります。
ただし、公務員の場合は、共済年金などの「他制度掛金相当額」を考慮する必要があります。
そのため、実際に自分が拠出できる金額は勤務先の制度によって異なります。
私の場合は、今回の改正によって月5.4万円まで拠出できるようになると確認しています。
つまり、これまで月2万円だったiDeCoを、
月2万円 → 月5.4万円
へ増額できることになります。
なお、今回の改正は2026年12月1日施行予定です。iDeCoの加入可能年齢についても、一定の条件のもとで70歳未満まで拡大される予定です。
iDeCoとNISA、結局どちらを優先すべき?
iDeCoとNISAを比較すると、私は次のように整理しています。
| 比較項目 | iDeCo | NISA |
|---|---|---|
| 拠出時の所得控除 | 有り | 無し |
| 運用益 | 非課税 | 非課税 |
| 受取時 | 課税(控除制度あり) | 非課税 |
| 資金の引き出し | 原則60歳まで制限 | いつでも可能 |
| 生涯の非課税投資枠 | 上限なし | 1,800万円 |
iDeCo最大のメリットは、掛金が全額所得控除になることです。
一方、NISA最大のメリットは、運用益だけでなく、売却時にも基本的に税金がかからないことです。
NISAの非課税保有限度額は1,800万円で、買付額(簿価)ベースで管理されます。売却した場合は、翌年以降にその商品の簿価分の枠を再利用できます。
つまり、
iDeCoは「入口」が強い
NISAは「出口」が強い
という違いがあります。
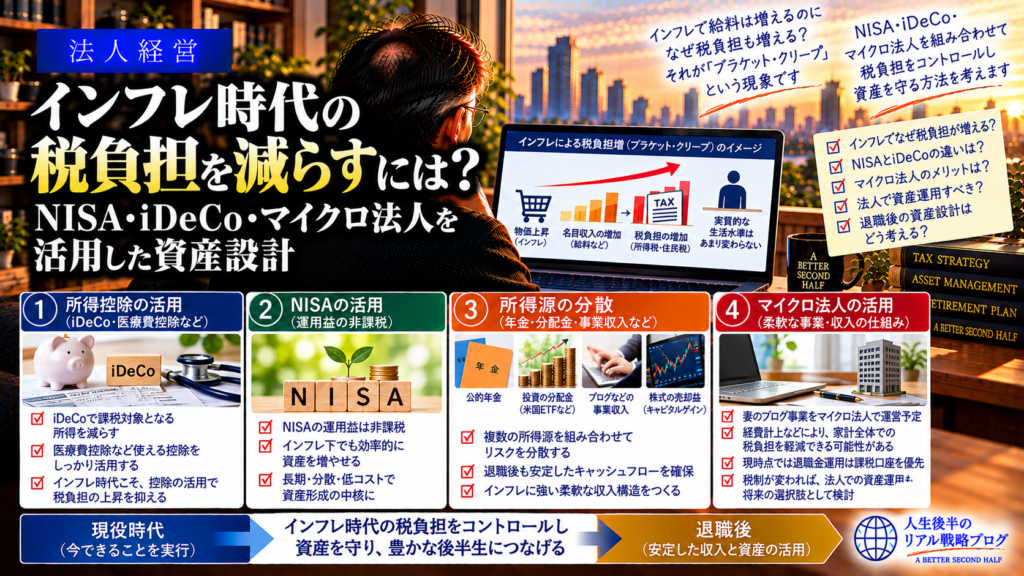
NISA・iDeCo・マイクロ法人を組み合わせた資産設計について、こちらの記事で詳しく解説しています。
-

インフレ時代の税負担を減らすには?NISA・iDeCo・マイクロ法人を活用した資産設計
ブラケットクリープとは?インフレで所得税や社会保険料の負担が増える仕組みを解説。NISA・iDeCo・所得控除・マイクロ法人を活用して、インフレ時代の税負担を抑える資産設計を紹介します。
続きを見る
私がNISAを優先しなかった理由
私の場合、現在のNISA残高は約960.6万円です。
内訳は、
- 元本:722.6万円
- 含み益:約237.9万円
- 時価:約960.6万円
です。
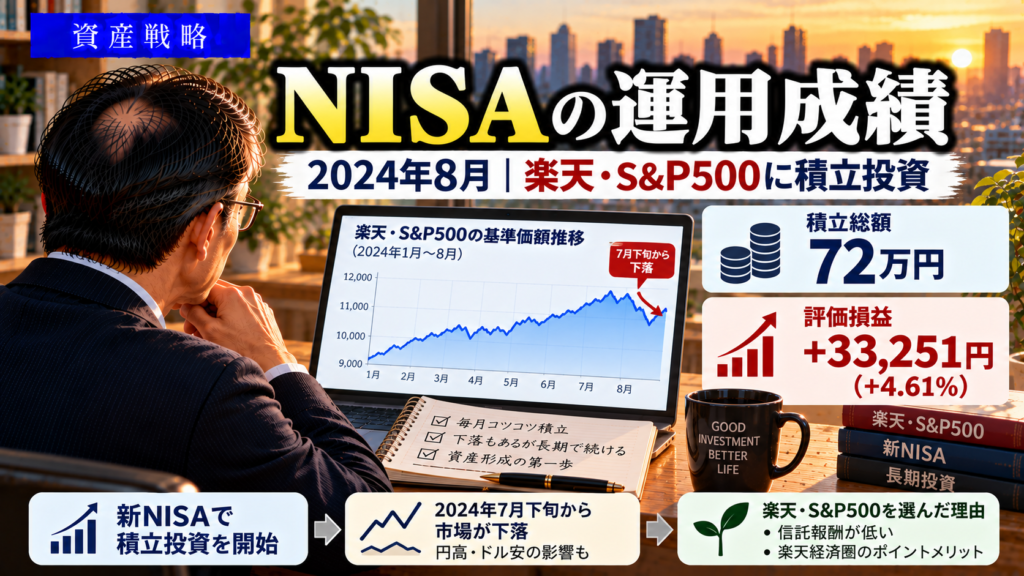
新NISA積立初期の運用実績はこちらの記事で公開しています。
-
NISAの運用成績(2024年8月)|楽天・S&P500に積立投資
新NISAとは?2024年から始まった新しいNISAの仕組みや非課税投資枠、成長投資枠・つみたて投資枠の違いを解説。旧NISAとの違いや、老後の資産形成にNISAを活用する方法をわかりやすく紹介します。
続きを見る
一方、iDeCoは約160.8万円です。
iDeCo拠出初期の運用実績はこちらの記事で公開しています。
-
iDeCo運用成績(2024年9月)|加入年齢・掛金上限額の引き上げ
iDeCoを3年9ヶ月運用した2024年9月の成績を公開。楽天オルカンの運用利回りや、加入年齢・掛金上限の改正、所得控除による節税効果を解説し、NISAと組み合わせた資産形成について考えます。
続きを見る
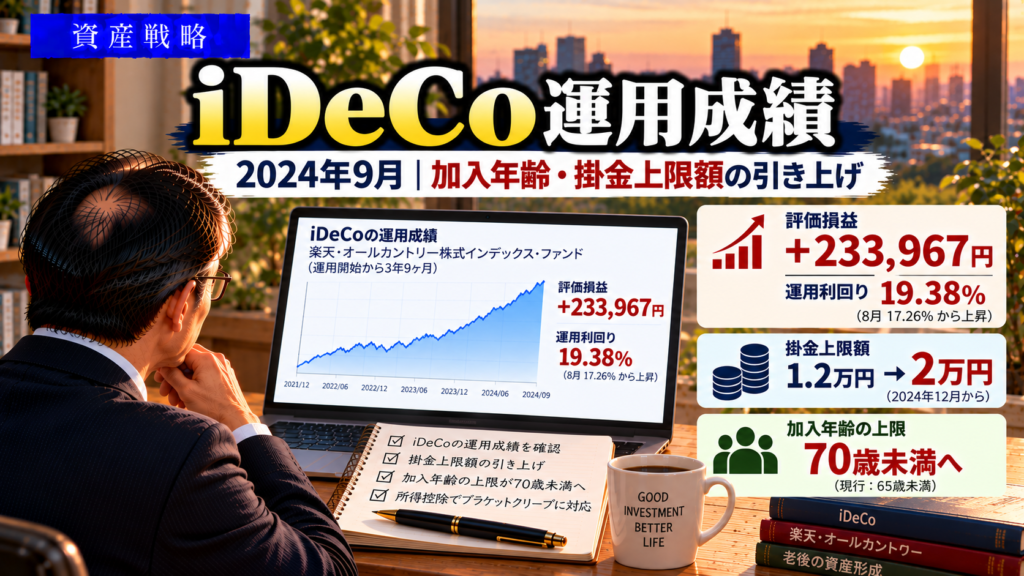
毎月の投資額は22万円と決めているため、iDeCoを増やすなら、その分だけNISAを減らすことになります。
そこで、
「NISAの方が出口で非課税なのだから、これまで通りiDeCoは月2万円で、NISAを月20万円続けた方がいいのでは?」
と考えました。
しかし、所得控除まで含めて計算すると、話が変わってきます。
年収1,200万円前後ならiDeCoの所得控除は大きい
私は年収1,200万円前後です。
iDeCoの掛金は全額所得控除になるため、掛金を増やせば現役時代の所得税・住民税を軽減できます。
今回の試算では、所得税・住民税等を合わせた限界税率を概ね33.5%として計算しました。
すると、年間の掛金と節税額は概ね次のようになります。
| iDeCo月額 | 年間掛金 | 年間の節税額概算 |
| 2万円 | 24万円 | 約8.0万円 |
| 3万円 | 36万円 | 約12.1万円 |
| 4万円 | 48万円 | 約16.1万円 |
| 5.4万円 | 64.8万円 | 約21.7万円 |
6年間では、
| iDeCo月額 | 6年間の掛金 | 6年間の節税額概算 |
| 2万円 | 144万円 | 約48万円 |
| 3万円 | 216万円 | 約72万円 |
| 4万円 | 288万円 | 約97万円 |
| 5.4万円 | 388.8万円 | 約130万円 |
となります。
つまり、
iDeCoを月2万円から5.4万円に増やすだけで、6年間の所得税・住民税負担を約82万円減らせる
という計算になります。
これは50代の私にとって、無視できない金額です。
59歳まで6年間積み立てたらどうなる?
ここからが今回のシミュレーションの本題です。
私の場合、
- 現在53歳
- 59歳定年
- 積立期間6年間
- 現在のiDeCo残高:160.8万円
という条件です。
運用利回りを、
- 年3%
- 年5%
- 年7%
の3パターンで比較しました。
59歳時点のiDeCo残高
| iDeCo月額 | 年3% | 年5% | 年7% |
| 2万円 | 約350万円 | 約384万円 | 約423万円 |
| 3万円 | 約429万円 | 約468万円 | 約512万円 |
| 4万円 | 約508万円 | 約552万円 | 約601万円 |
| 5.4万円 | 約618万円 | 約669万円 | 約726万円 |
年5%の場合、月5.4万円なら59歳時点で約669万円です。
さらに59歳で退職し、60歳まで1年間運用を続けると、60歳時点では約703万円になります。
60歳時点のiDeCo残高
年5%で運用した場合は次のようになります。
| iDeCo月額 | 60歳時点の残高 |
| 2万円 | 約404万円 |
| 3万円 | 約492万円 |
| 4万円 | 約580万円 |
| 5.4万円 | 約703万円 |
iDeCoを月5.4万円にすると、60歳時点で約700万円の資産になります。
これを私は、60歳で一括受給して退職後の資産運用に組み込む計画です。
NISAは月16.6万円でも十分な金額になる
では、iDeCoを5.4万円にしたらNISAが少なくなりすぎるのでしょうか。
私はそうは考えません。
現在のNISA元本は約722.6万円。
新NISAの非課税保有限度額は1,800万円なので、残りの枠は、
1,800万円-722.6万円=約1,077.4万円
です。
月16.6万円で積み立てると、6年間の投資額は、
16.6万円×72か月=1,195.2万円
です。
つまり、59歳までにはNISAの残り枠を使い切ります。
もちろん、1,800万円というのは「時価」ではなく買付額(簿価)です。
そのため、含み益が増えてNISAの時価が1,800万円を超えても、それだけで非課税枠を超えるわけではありません。
4つの積立パターンを比較する
今回比較したのは次の4パターンです。
| ケース | iDeCo | NISA |
| ① | 2万円 | 20万円 |
| ② | 3万円 | 19万円 |
| ③ | 4万円 | 18万円 |
| ④ | 5.4万円 | 16.6万円 |
毎月の投資額はすべて22万円で固定しています。
つまり、これは「投資額を増やすか減らすか」の比較ではありません。
22万円という同じ金額を、iDeCoとNISAのどちらに振り分けるか
という比較です。
iDeCoを増やすとNISAの非課税枠を使い切れなくなる?
iDeCo改正(拠出額上限の大幅アップ)を最大限活用しようとした場合、
これまでよりNISA積立額が減少し、1,800万円のNISA枠を埋めきれない可能性があります。
この可能性について計算してみました。
iDeCo優先でNISAを月16.6万円とした場合、6年間のNISA投資額は約1,195万円です。
現在のNISA元本約722.6万円と合わせると、
約1,917.8万円
となります。
つまり、59歳までの途中でNISAの1,800万円枠を使い切ります。
月18万円、19万円、20万円なら、さらに早く使い切ります。
したがって、
「iDeCoを5.4万円にすると、NISAの1,800万円枠を大きく余らせてしまう」
という心配は、私の場合にはありませんでした。
むしろ、どのケースでも59歳までにはNISA枠を使い切る計算です。
それでもNISAを月20万円にするメリットはある
もちろん、NISAには大きなメリットがあります。
それは、
いつでも使えること
です。
iDeCoは老後資産形成に特化しているため、原則として60歳まで引き出せません。
一方、NISAは必要になれば売却できます。
私の場合、59歳で定年退職する予定です。
そのため、
59歳~60歳の生活費
を考えると、NISAなどの流動性の高い資産は重要です。
ただし、現在すでにNISAを約960万円保有していること、さらに退職金約3,000万円を予定していることから、NISAを月20万円にする必要性はそれほど高くないと判断しました。
iDeCoは受取時に課税される
ここがNISAとの最大の違いです。
NISAは運用益も売却益も基本的に非課税です。
一方、iDeCoは受取時に課税される場合があります。
私はiDeCoを60歳で一括受給する予定なので、退職所得として扱われます。
退職所得は、原則として退職所得控除を差し引いたうえで、さらに2分の1を課税対象とする仕組みです。
したがって、
「iDeCoは元本+含み益の全額にそのまま課税される」
という理解は正確ではありません。
退職金所得控除枠(退職金+iDeCo)の計算
ここが私のケースで最も重要なポイントです。
私は59歳で定年退職し、退職金は約3,000万円を想定しています。
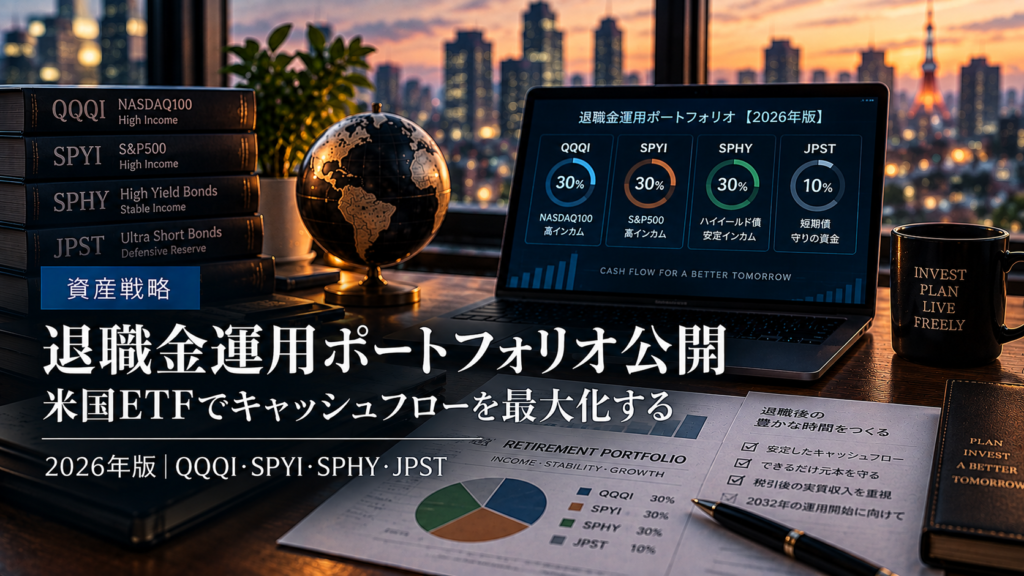
退職金を実際にどのように運用するかについては、こちらの記事で詳しく解説しています
-
退職金運用ポートフォリオ公開|米国ETFでキャッシュフローを最大化する運用戦略【2026年版】
退職金3000万円はどう運用する?定年退職後の生活費を支えるため、QQQI・SPYI・SPHY・JPSTを組み合わせた高インカムETFポートフォリオを紹介。配当金生活とリスク管理を重視した資産運用戦略を解説します。
続きを見る
自衛官としての勤続年数は39年です。
退職所得控除は、
800万円+70万円×19年=2,130万円
となります。
退職金3,000万円の場合、
(3,000万円-2,130万円)×1/2=435万円
が課税退職所得のベースになります。
もちろん実際の税額は、退職所得の計算や退職金の支給条件などによって変わります。
退職金とiDeCoの受取時期
私の場合、
59歳:退職金
↓
60歳:iDeCo一時金
という計画です。
公的年金を60歳から繰上げ受給する理由については、こちらの記事で詳しく解説しています。
2026年以降、退職金とiDeCoの一時金について、退職所得控除の重複調整に関するルールが見直されています。
特に、iDeCoの一時金を受け取る年に、前年以前19年内の退職金がある場合、その退職金との勤続期間の重複が調整対象となる仕組みがあります。
そのため、
「iDeCoにも退職所得控除があるから、60歳で受け取れば必ず無税」
とは考えていません。
今回のシミュレーションでは、かなり保守的に、iDeCo側の退職所得控除をほぼ使えないケースを想定しました。
iDeCoの出口課税は意外と大きくない
年5%運用の場合、60歳時点のiDeCoは約703万円です。
仮に退職所得控除をほとんど使えないとしても、退職所得には2分の1課税があります。
そのため、
703万円÷2=約351万円
が課税退職所得のベースになります。
この場合の所得税・復興特別所得税・住民税を概算すると、約63万円です。
つまり、
約703万円のiDeCoを一括受給
→ 税負担は概算約63万円
というイメージです。
もちろん、これは私の条件に基づく概算であり、実際の税額は個別の退職所得控除や受給時点の税制によって変わります。
それでも、
「iDeCoは出口で全額課税されるからNISAより圧倒的に不利」
というほどではありません。
iDeCoの節税効果と出口課税を比較する
ここまでを整理してみます。
年収1,200万円前後、6年間、年5%運用という前提です。
| iDeCo月額 | 6年間の節税額 | 60歳時点残高 | 受取時税額概算 |
| 2万円 | 約48万円 | 約404万円 | 約31万円 |
| 3万円 | 約72万円 | 約492万円 | 約40万円 |
| 4万円 | 約97万円 | 約580万円 | 約49万円 |
| 5.4万円 | 約130万円 | 約703万円 | 約63万円 |
ここを見ると、iDeCoを増やすほど、
現役時代の節税額も増える
一方、
受取時の税金も増える
ことが分かります。
しかし、5.4万円の場合でも、
6年間の節税:約130万円
に対して、
60歳時点の受取時税額:約63万円
という概算です。
さらに、iDeCoの運用益は運用中非課税です。
このため、入口と出口を合わせてもiDeCoの税制メリットは十分に残ります。
節税できたお金も投資する
さらに私は、iDeCoによって節税できたお金を使ってしまうのではなく、できるだけ資産形成に回すことを想定しました。
年5%で運用した場合、6年間の節税額を投資した場合の60歳時点の資産価値は概算で、
| iDeCo月額 | 節税額の60歳時点価値 |
| 2万円 | 約55万円 |
| 3万円 | 約82万円 |
| 4万円 | 約109万円 |
| 5.4万円 | 約148万円 |
となります。
ここまで考えると、iDeCoの増額によるメリットがさらに明確になります。
3%・5%・7%で比較しても結論は変わらなかった
投資では将来の利回りを正確に予測できません。
そこで、年3%・5%・7%の3ケースで比較しました。
節税によって浮いたお金も投資に回す前提で、60歳時点の資産を比較すると、
| iDeCo月額 | NISA月額 | 年3% | 年5% | 年7% |
| 2万円 | 20万円 | 約3,100万円 | 約3,380万円 | 約3,680万円 |
| 3万円 | 19万円 | 約3,130万円 | 約3,400万円 | 約3,710万円 |
| 4万円 | 18万円 | 約3,150万円 | 約3,430万円 | 約3,730万円 |
| 5.4万円 | 16.6万円 | 約3,170万円 | 約3,460万円 | 約3,760万円 |
という結果になりました。
※いずれも現在のNISA・iDeCo残高を含む概算。NISAの1,800万円枠を超える投資は課税口座で運用する前提です。税額・運用益・将来の制度変更などによって実際の結果は変わります。
面白いのは、
年3%でも5.4万円が最も大きく、年7%でも5.4万円が最も大きい
ことです。
もちろん差はそれほど大きくありません。
だからこそ、「絶対に5.4万円でなければならない」という話ではありません。
しかし、少なくとも私の条件では、5.4万円に増額する合理性は十分にあると判断しました。
私がiDeCo月5.4万円を選んだ理由
最終的に私は、
iDeCo:月5.4万円
NISA:月16.6万円
にすることにしました。
理由をまとめると、次の5つです。
1.現役時代の所得控除が大きい
年収1,200万円前後の私にとって、年間64.8万円のiDeCo掛金を所得控除できるメリットは大きいと考えました。
2.運用中はNISAと同じく非課税
iDeCoも運用益に対する課税がありません。
3.NISAを減らしても非課税枠を十分に使える
月16.6万円でも、59歳までにNISAの残り枠を使い切る計算です。
4.60歳でiDeCoを一括受給する
iDeCoの最大の弱点である「60歳まで引き出せない」という制約は、私の場合、60歳で一括受給することで解消できます。
5.退職金と合流させて運用する
59歳で約3,000万円の退職金を受け取り、60歳でiDeCoを一括受給。
その後は、退職金とiDeCoを合わせて、定年後のインカムを生み出す資産として運用します。
私の「定年後の資産運用」はここから始まる
私が目指しているのは、定年後に再就職して収入を得ることではありません。
59歳で退職した後は、公的年金を60歳から繰上げ受給しながら、保有資産から生活費を生み出すことを考えています。
そのため、現役時代の積立についても、
「どれだけ資産を増やせるか」
だけではなく、
「59~60歳以降に、どのような形で資産を使えるか」
を考える必要があります。
私にとっては、
NISA=流動性の高い非課税資産
iDeCo=所得控除を活用しながら老後資産を作る器
退職金=定年後の運用資金
という役割分担になりました。
iDeCo改正で迷っている50代の方へ
今回の検討を通じて感じたのは、「iDeCoとNISAのどちらが優れているか」という考え方では答えが出ないということです。
重要なのは、
- 年収はいくらか
- 現在のNISA残高はいくらか
- iDeCo残高はいくらか
- 何歳まで働くのか
- 退職金はいくらか
- 60歳以降にどのように生活するのか
- iDeCoを一時金で受け取るのか、年金で受け取るのか
- NISAの残り枠はいくらか
をまとめて考えることです。
特に50代の場合、若い世代とは違って、「運用期間が短いからiDeCoは不要」と単純に考えるのはもったいないと思います。
残り6年間でも、所得控除による節税効果はかなり大きくなります。
一方で、60歳前後の生活費を考えれば、NISAなどの流動資産も必要です。
だからこそ、
iDeCoを増額できるからといって、NISAを全部iDeCoに移すのではなく、両方を役割分担させる
ことが重要だと感じました。
まとめ:私の結論は「iDeCo5.4万円+NISA16.6万円」
今回、私は毎月22万円という投資額を固定して、iDeCoとNISAの配分を比較しました。
その結果、
iDeCo月2万円+NISA月20万円
から、
iDeCo月5.4万円+NISA月16.6万円
へ変更することにしました。
もちろん、これは私自身の条件に基づく結論です。
私の場合は、
- 53歳
- 59歳定年
- 自衛官勤続39年
- 退職金約3,000万円
- 年収約1,200万円
- NISA残高約960万円
- iDeCo残高約161万円
- 60歳から公的年金を繰上げ受給
- iDeCoは60歳で一括受給
- 定年後は再就職せず資産運用を行う
という条件があります。
同じ50代でも、退職金や年収、NISA残高、定年年齢が違えば最適な配分は変わります。
それでも今回の検討から、私が最も強く感じたのは、
「iDeCo改正=NISAからiDeCoへ単純に資金を移す」ではなく、「現役時代の所得控除」「運用中の非課税」「受取時の課税」「定年後の流動性」を一つの資産運用計画として考えることが重要
ということでした。
50代でiDeCoの掛金上限引き上げを迎える方は、ぜひ一度、自分の定年までの残り年数と退職金、NISA残高を並べて計算してみてください。
私自身、今回の計算をするまでは「NISAを減らしてまでiDeCoを増やすべきなのか」と迷っていました。
しかし、出口まで含めて計算したことで、「iDeCo月5.4万円+NISA月16.6万円」という、これからの資産形成方針を明確に決めることができました。
今回のiDeCo・NISAの配分は、私が考えている「定年後の資産運用計画」の一部です。全体の資産運用方針については、こちらの記事で詳しく紹介しています。