「退職金は日本高配当ETFと米国高配当ETFを組み合わせて運用しよう」
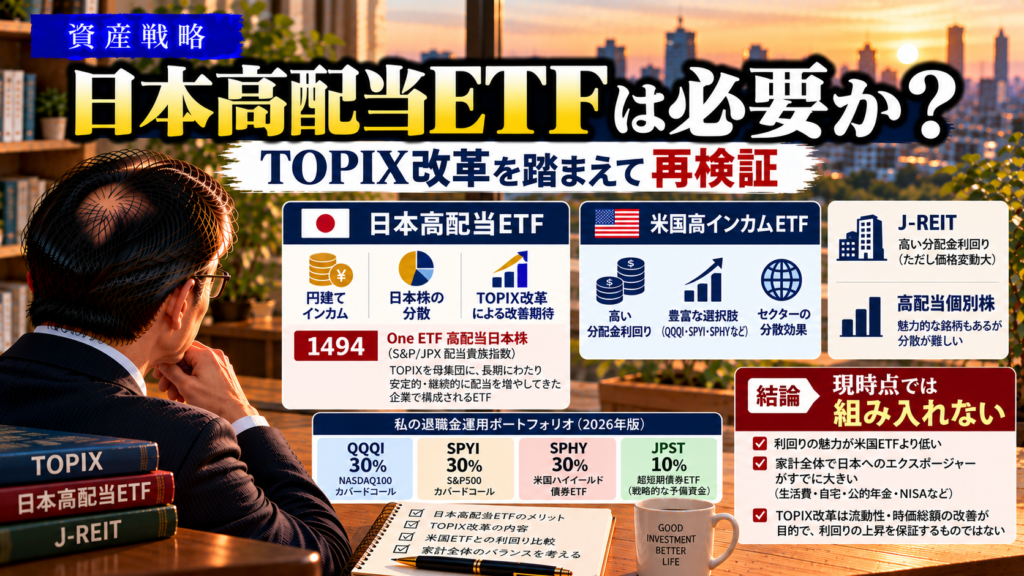
定年後の退職金運用を考え始めた頃、私は日本高配当ETFをポートフォリオに組み入れる予定でした。
日本企業なら馴染みもありますし、円で分配金を受け取れる安心感もあります。
ところが実際に調べてみると、日本高配当ETFには思っていたほど高い分配金利回りの商品がありません。
さらにJ-REITや高配当個別株まで比較してみた結果、私は最終的に退職金運用を米国高配当ETF中心で考えるようになりました。
しかし、ここで一つ気になるニュースが出てきました。
2026年10月から、TOPIXの改革が本格的に始まります。
TOPIXは、日本株を代表する指数です。
そのTOPIXが、これまでよりも「投資対象として機能する指数」を目指して大きく変わります。
そうなると、これまで私が考えていた、
「日本高配当ETFを退職金運用に入れる必要はない」
という結論も、一度見直してみる必要があるのではないか。
そう考えて、改めて日本高配当ETFについて調べてみました。
結論から言えば、TOPIX改革によって日本株の投資環境は以前より魅力的になる可能性があります。
それでも私は、現時点では退職金ポートフォリオに日本高配当ETFを組み入れない予定です。
今回は、その理由を整理してみます。
日本高配当ETF・J-REIT・個別株を比較してみた
退職後に分配金を活用した生活を考える場合、日本国内では大きく3つの選択肢があります。
日本高配当ETF
J-REIT
高配当個別株
それぞれを比較すると、次のようになります。
| 比較項目 | 日本高配当ETF | J-REIT | 高配当個別株 |
|---|---|---|---|
| 利回り | ★★★☆☆ | ★★★★☆ | ★★★★★ |
| 分散投資 | ○ | △ | × |
| 減配リスク | 小 | 中 | 大 |
| 管理の手間 | 少ない | 少ない | 多い |
一見すると、
「個別株が一番利回りが高い」
ように見えます。
しかし、ここには大きな落とし穴があります。
高配当だから魅力的とは限らない|利回りだけで個別株を選ばない理由
日本株でも、配当利回りが非常に高い銘柄は存在します。
しかし、高利回りにはそれなりの理由があります。
例えば、
株価が急落している
減配が予想されている
一時的な特別配当が含まれている
景気敏感業種で利益変動が大きい
といったケースです。
つまり、
高利回り=魅力的
ではありません。
特に私の場合、運用するのは定年時にもらう大切な退職金です。
退職後に毎月の生活費を生み出すことを目的としている以上、利回りだけを追いかける運用は避けたいと考えています。
J-REITは魅力的だが、決め手に欠けた
次に検討したのがJ-REITです。
日本高配当ETFより高い分配利回りが期待できる商品もあり、インカム運用という意味では魅力があります。
しかし、
金利上昇の影響を受けやすい
株式市場と同じように価格が大きく変動する
私が目標としている高いキャッシュフローには届かない
という点から、主力として採用する決め手にはなりませんでした。
さらに私の場合、自宅という大きな日本の不動産をすでに保有しています。
そのため、資産全体で考えると、退職金の中でまでJ-REITの比率を高める必要性は低いと考えています。
日本高配当ETFは安心感があるが、利回りだけを見ると物足りない
日本高配当ETFの魅力は明確です。
分散投資できる
個別株より管理が楽
円建て資産として保有できる
日本企業の配当を直接受け取ることができる
特に、退職後の生活費を円で支払う日本人にとって、円建ての分配金は大きなメリットです。
一方で、私が退職金運用で重視しているのは「資産を増やすこと」だけではありません。
毎月の生活費を補うためのキャッシュフローをどれだけ作れるか
を重視しています。
その観点から見ると、日本高配当ETFの分配利回りは、私が検討している米国の高インカムETFと比較すると物足りなく感じました。
なぜ米国ETFには高インカム商品が多いのか?
ここで重要なのは、単純に「米国企業の配当利回りが日本企業より高い」という話ではないことです。
私が現在注目している、
QQQI
SPYI
などは、単純な高配当ETFではありません。
株式を保有しながら、カバードコール戦略によってオプションプレミアムを得ることで、高い分配金を目指しています。
つまり、
企業から受け取る配当+オプション収入
という仕組みです。
そのため、一般的な日本高配当ETFと単純に分配利回りだけを比較するのは適切ではありません。
もちろん、カバードコールETFには、
株価上昇局面で値上がり益を取り込みにくい
分配金が将来も同じ水準とは限らない
オプション戦略特有のリスクがある
といった弱点もあります。
それでも私は、退職後には「大きな値上がり」よりも「毎月のキャッシュフロー」を重視したいと考えています。
そのため、このデメリットを受け入れることにしました。
2026年、TOPIXが大きく変わる
ここまでなら、私は以前と同じ結論になっていたでしょう。
しかし、2026年10月からTOPIXの改革が始まります。
今回の改革では、TOPIXの対象市場がプライムだけではなく、スタンダード・グロースを含む東証全市場に広がります。
一方で、構成銘柄の選定では流動性が重視され、定期的に銘柄を見直す仕組みが導入されます。
つまり、
「日本株をできるだけたくさん集める指数」から、「日本株市場を広くカバーしながら、投資対象として機能する指数」へ
という方向に変わっていくわけです。
これは、かなり大きな変化だと思います。
JPXによれば、次世代TOPIXへの移行は2026年10月から始まり、2028年7月まで段階的に進められる予定です。
TOPIXの見直しについては、JPXの公式情報もご確認ください。
TOPIX改革で日本高配当ETFは魅力的になるのか?
ここが、今回改めて日本高配当ETFを調べ直した理由です。
TOPIXが投資対象として機能する指数に変わるのであれば、そのTOPIXを投資対象とするETFや、TOPIXを母集団として銘柄を選ぶ高配当指数にも影響があるのではないか。
そう考えました。
結論としては、
プラスの影響を受ける可能性はあるものの、TOPIX改革=日本高配当ETFの利回りが上昇する、という単純な話ではありません。
TOPIX改革の選定基準は、配当利回りではありません。
主なポイントは、流動性や浮動株時価総額などです。
そのため、
「TOPIX改革によって高配当株の株価が上がる」
と断定することはできません。
ただし、間接的な影響は無視できないと考えています。
TOPIXへの採用を意識する企業が、
浮動株を増やす
政策保有株を見直す
株主還元を強化する
資本効率を改善する
株価を意識した経営を進める
といった取り組みを進めれば、日本企業全体の投資魅力が高まる可能性があります。
実際、TOPIX改革を意識して株主還元や浮動株の増加などに動く企業も出ています。
もちろん、これは将来の株価上昇や増配を保証するものではありません。
それでも、以前より日本株を長期投資の対象として考える理由が増えていることは確かだと思います。
TOPIX改革と相性が良い日本高配当ETF「1494」
今回、日本高配当ETFを改めて調べていて特に気になったのが、
です。
このETFは「S&P/JPX配当貴族指数」に連動します。
この指数は、TOPIXの構成銘柄を母集団として、
10年以上にわたって毎年増配している、または安定した配当を行っている企業
の中から、高い配当利回りの企業を選定する仕組みです。
つまり単純に、
「現在の配当利回りが高い会社」
を集めているわけではありません。
長期間にわたって配当を維持・増加させてきた企業
を重視している点が特徴です。
これは、退職後のインカム運用を考える私にとって、かなり魅力的な考え方です。
また、TOPIXを母集団としているため、今回のTOPIX改革との関係も比較的深いETFです。
ただし、ここでも注意が必要です。
TOPIX改革によって1494の成績が必ず向上するわけではありません。
あくまで、
投資対象となる日本株市場そのものが、より投資可能性を意識した市場へ変化していく
ことによる間接的なメリットが期待できる、という程度に考えています。
日本高配当ETFには「円建て」という大きなメリットがある
ここまで調べると、私は日本高配当ETFを以前より高く評価するようになりました。
特に大きいのが、
円建てのインカム
です。
私が定年後に生活するのは日本です。
生活費も円で支払います。
米国ETFから得られる分配金はドルなので、為替レートによって円換算額が変わります。
一方、日本高配当ETFなら、基本的に円で分配金を受け取れます。
為替変動によるキャッシュフローのブレを抑えられるという意味では、確かに魅力があります。
また、米国株への集中を少し緩和するという意味でも、日本株を保有することには意味があります。
それでも私は日本高配当ETFを組み入れない
ここまで書いておいてですが、
私自身は、現時点では退職金ポートフォリオに日本高配当ETFを組み入れない予定です。
TOPIX改革を調べたことで、日本高配当ETFの評価が以前より上がったことは事実です。
それでも最終的な判断は変わりませんでした。
理由は、
退職金だけではなく、保有資産全体を一つのポートフォリオとして考えているからです。
退職金運用だけではなく、保有資産全体でポートフォリオを考える
定年後の家計には、
公的年金
持ち家
退職金運用
NISA
iDeCo
その他の資産
があります。
私は、これらをすべて一つのポートフォリオとして考えることにしました。
この視点に立つと、
「退職金の中にも日本株を入れなければならない」
とは必ずしも考えなくてよいことが分かります。
私は日本で生活します。
日本円を使います。
日本の不動産を保有しています。
そして公的年金も日本の制度から受け取ります。
つまり、資産全体として見れば、すでに日本との結びつきはかなり強いのです。
そのため、退職金という一つの資産まで日本株に偏らせる必要性は低いと判断しました。
-

定年後の自由を手に入れるために|50代から考える資産運用と人生設計
定年後に再就職せず自由に暮らすことを目指す50代の資産運用計画。NISA・iDeCoによる資産形成、退職金3,000万円の運用、公的年金、住宅ローン、マイクロ法人など、人生後半の生活設計を実体験と検討過程から紹介します。
公的年金も資産運用の一部と考える
私は以前、
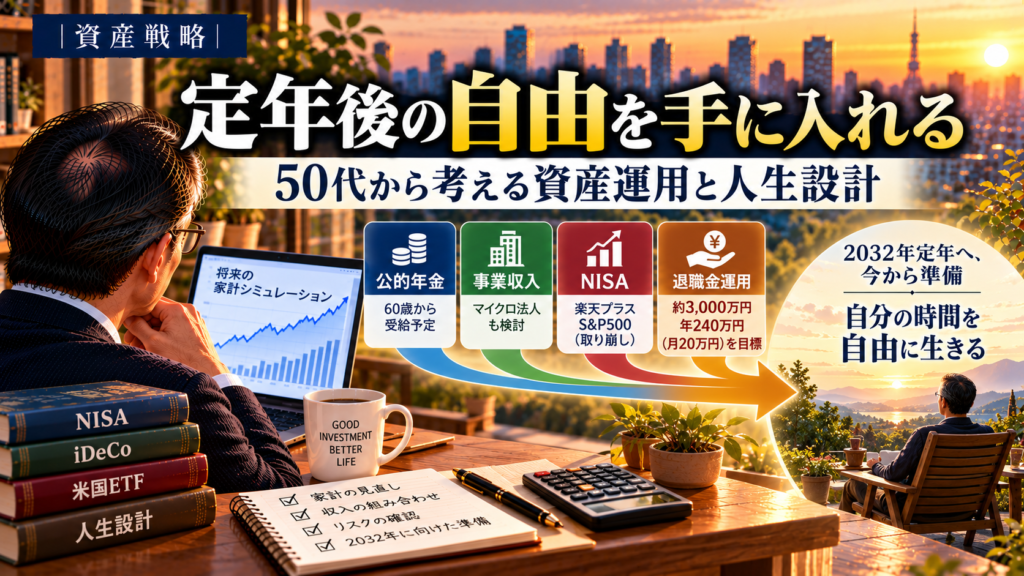
公的年金をいつ受け取るべきか何度もシミュレーションしました。
そして最終的に、
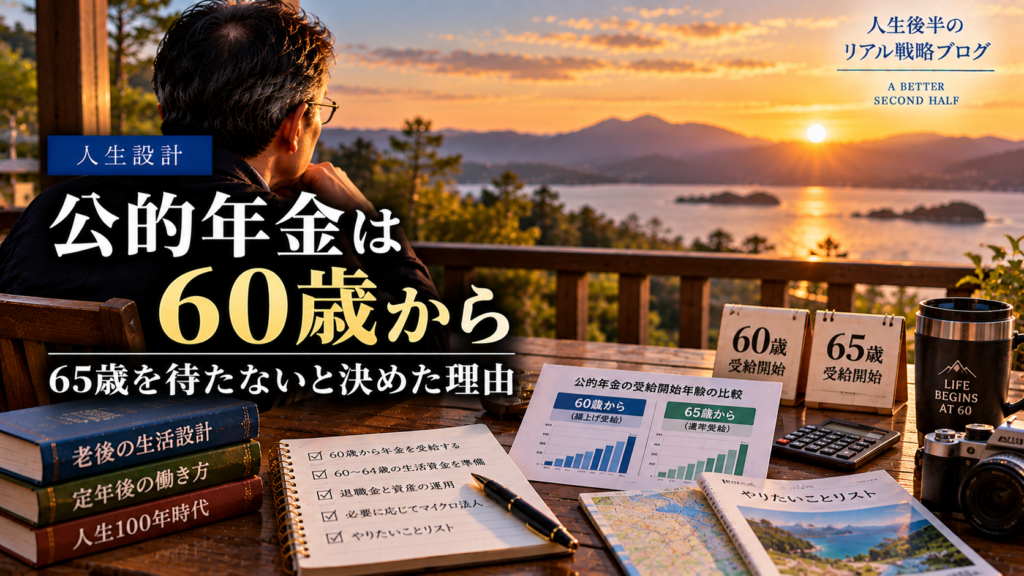
60歳から繰上げ受給する
という結論になりました。
一般的には、
「繰上げ受給は損」
と言われることが多いでしょう。
しかし、私は
退職金運用と公的年金を合わせて考える
という視点を採りました。
退職金からの分配金だけで生活するのではなく、
公的年金という安定収入を組み合わせることで、
60歳からのキャッシュフローを早期に安定させることを重視したのです。
また、公的年金は日本経済や賃金、物価の動向とも深く関係しています。
年金積立金自体も国内外の株式や債券へ幅広く投資されています。
そのため私自身は、
退職金の中で無理に日本株比率を高めなくても、資産全体として見れば日本とのつながりは十分ある
と考えています。
もちろん、これは万人に当てはまる答えではありません。
しかし、「退職金だけを見る」のではなく、「人生全体の収入と資産」で考えることで、私にとっては米国ETF中心の運用が最も合理的だという結論になりました。
-
公的年金は60歳から繰上げ受給します|私が65歳を待たないと決めた理由
公的年金を60歳から繰上げ受給する私の理由を紹介。65歳受給との受給額を比較し、60代前半の生活資金、厚生年金への加入、在職定時改定、在職老齢年金、インフレや長生きリスクを踏まえて、60歳からの受給を選んだ考え方を解説します。
持ち家は「実物J-REIT」と考える
もう一つ大きな気付きがありました。
それは、
私はすでに日本の不動産を保有している
ということです。
もちろん、自宅とJ-REITは同じものではありません。
J-REITは収益不動産へ投資する金融商品であり、
自宅は住むための資産です。
しかし、
資産全体という視点で見れば、
私はすでに日本の不動産市場や金利の影響を受ける資産を保有しています。
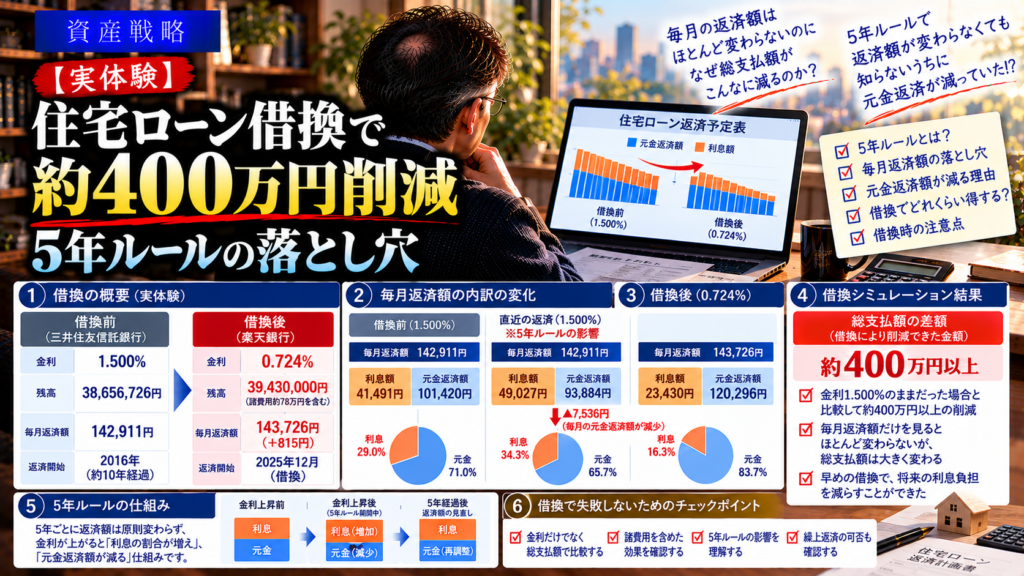
さらに住宅ローンは借り換えを行い、
総支払利息を大きく削減することができました。
住宅という大きな実物資産を持ち、ローン負担も見直した今、
私は退職金の中でまでJ-REITを無理に組み入れる必要性を感じませんでした。
退職金には、
「毎月の生活費を生み出す役割」
だけを担わせれば十分だと考えたからです。
-
【実体験】住宅ローン借換で約400万円削減|5年ルールの落とし穴
住宅ローン借換で約400万円超の削減につながった実体験を紹介。金利が下がっても毎月返済額が減らなかった理由や、変動金利の「5年ルール」の落とし穴を解説し、借換前後の元金・利息・総支払額を比較します。
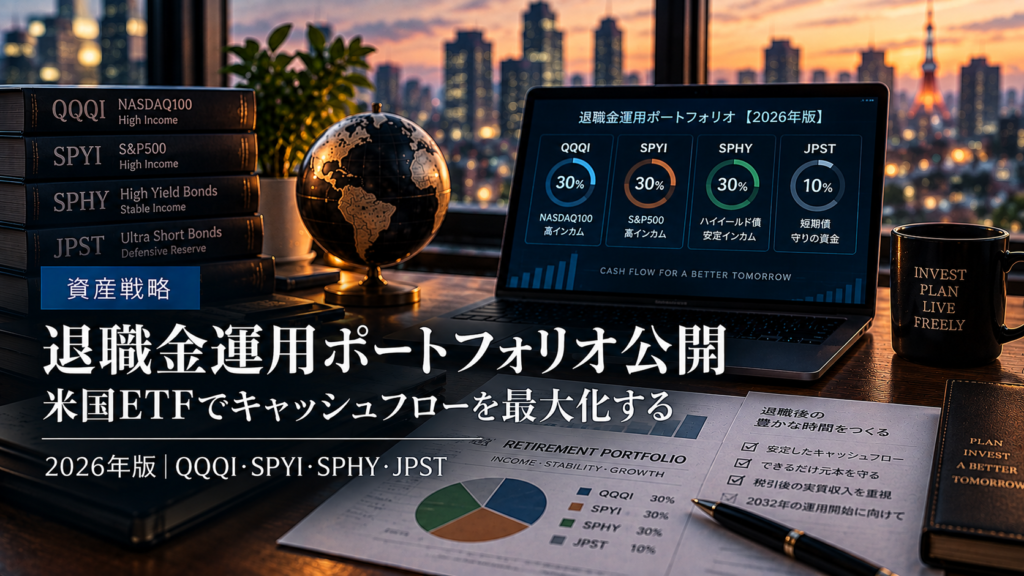
私が考えている退職金ポートフォリオ
現在、私が2032年の定年退職後に考えているポートフォリオは次のとおりです。
| ETF | 割合 | 主な役割 |
|---|---|---|
| QQQI | 30% | NASDAQ100を活用した高インカム |
| SPYI | 30% | S&P500を活用した高インカム |
| SPHY | 30% | 米国ハイイールド債によるインカム |
| JPST | 10% | 待機資金・暴落時のリバランス資金 |
3,000万円を運用する場合、
QQQI:900万円
SPYI:900万円
SPHY:900万円
JPST:300万円
という配分です。
一見すると、
「少し攻めすぎでは?」
と思われるかもしれません。
私自身も、その点は理解しています。
しかし、それぞれに明確な役割があります。
-
退職金3,000万円の運用方法|米国ETF4銘柄のポートフォリオ【2026年版】
退職金3,000万円の運用方法を検討。QQQI・SPYI・SPHY・JPSTの米国ETF4銘柄を組み合わせた2026年版ポートフォリオを公開します。配分比率や各ETFの役割、ROC・QIIによる税引後キャッシュフロー、暴落時のリバランス戦略まで解説します。
なぜQQQIとSPYIなのか
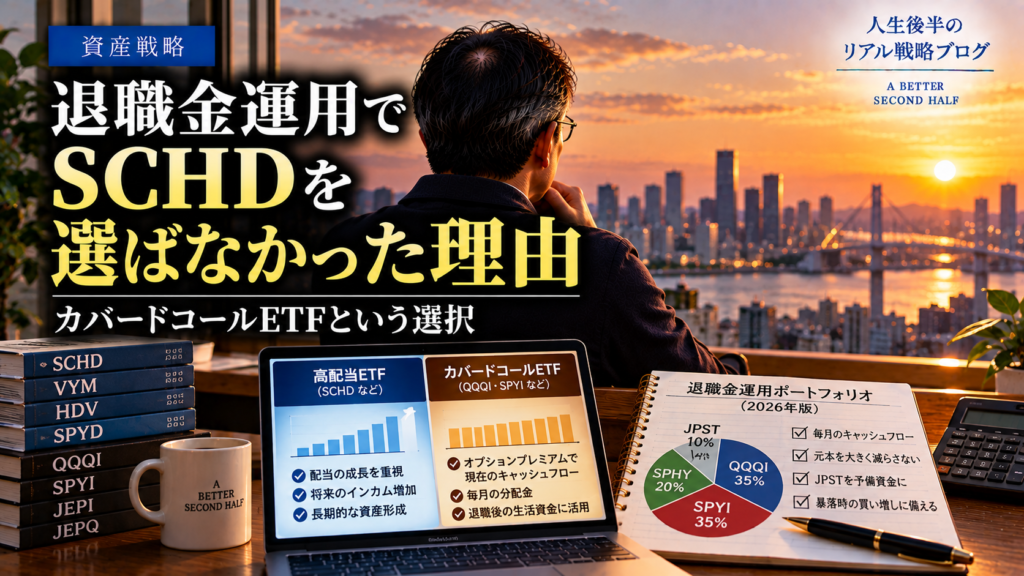
QQQIとSPYIは、どちらもカバードコール戦略を利用するETFです。
株式を保有しながらオプションプレミアムを得ることで、高い分配金を目指します。
もちろん、株価が大きく上昇する局面では、通常のインデックスETFほど値上がりしない可能性があります。
しかし、私が退職後に重視しているのは、
「資産を何倍にも増やすこと」
ではありません。
毎月の生活費を支えるキャッシュフローを生み出すこと
です。
そのため、値上がり益の一部を犠牲にしてでも、インカムを重視するという考え方を採っています。
-
退職金運用でSCHDを選ばなかった理由|カバードコールETFという選択
SCHDを退職金運用に選ばなかった理由とは?高配当ETFとカバードコールETFを比較し、退職後の生活費を重視してQQQI・SPYI・SPHY・JPSTを選んだ考え方を解説します。
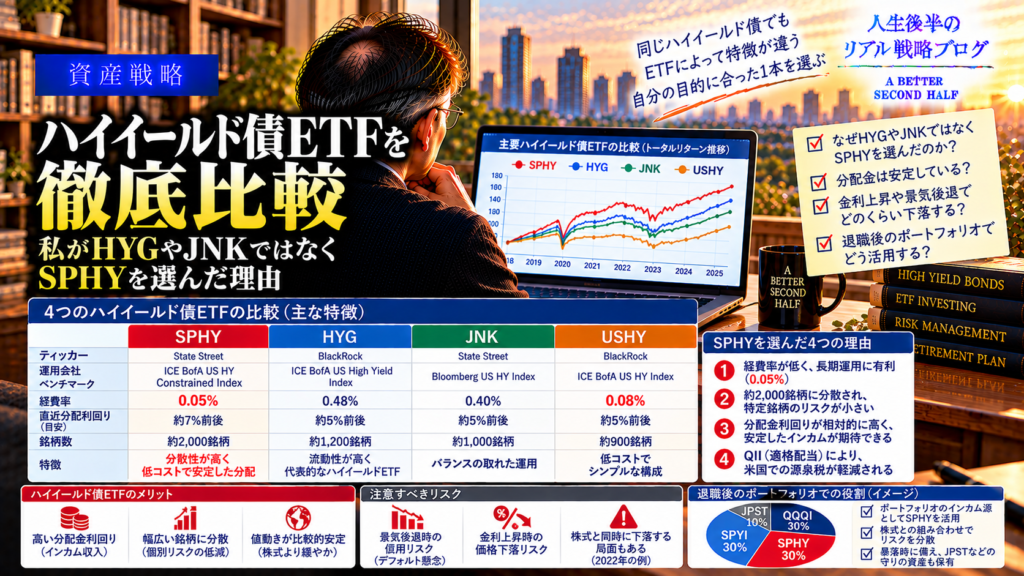
SPHYを組み合わせる理由
退職後の資産を株式100%にすることには不安があります。
そこで組み入れているのが、米国ハイイールド債ETFのSPHYです。
ハイイールド債は信用リスクが高いため、「安全な債券」とは言えません。
しかし、株式とは異なる資産クラスでありながら、比較的高いインカムを期待できます。
QQQI・SPYIだけに頼らず、インカム源を分散する役割を持たせています。
もちろん、株式市場が大きく下落する局面では、ハイイールド債も下落する可能性があります。
その意味では、SPHYを完全な「守りの資産」と考えているわけではありません。
-
ハイイールド債ETFを徹底比較|私がHYGやJNKではなくSPHYを選んだ理由
SPHYとは?米国ハイイールド債券ETFの特徴や利回り、リスクを解説。退職後のインカム投資で、QQQI・SPYI・JPSTと組み合わせて高い分配金と安定したキャッシュフローを目指す理由を紹介します。
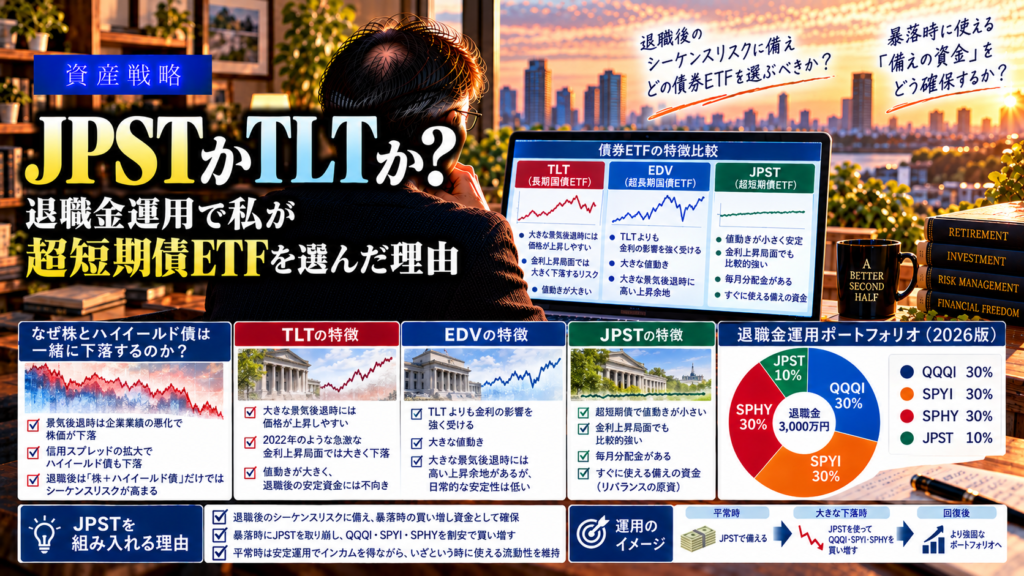
JPSTは「保険」のような存在
私のポートフォリオで、実はかなり重要なのがJPSTです。
JPSTは米国の超短期債券ETFです。
分配金利回りだけを見れば、QQQIやSPYIより魅力はありません。
それでも10%を確保する予定です。
理由は、
暴落時に動ける資金
として使うためです。
株式市場が大きく下落したときには、JPSTを売却してQQQIやSPYIなどを買い増す。
いわゆる「覚醒ライン」に到達した高配当株を買うための資金として使う可能性もあります。
つまり、JPSTは単なる低リスク資産ではなく、
暴落時にポートフォリオを動かすための戦略的な待機資金
です。
-
JPSTかTLTか?退職金運用で私が超短期債ETFを選んだ理由
JPSTとは?米国超短期債券ETFの特徴や利回り、リスクを解説。退職金運用の守りの資産として、QQQI・SPYI・SPHYと組み合わせて安定した分配金を得るポートフォリオでの役割を紹介します。
日本高配当ETFを5%入れる案も考えた
TOPIX改革について調べたことで、私は一度、
「日本高配当ETFを5%程度組み入れてもいいのではないか」
とも考えました。
例えば、
| ETF | 割合 |
|---|---|
| QQQI | 30% |
| SPYI | 30% |
| SPHY | 30% |
| 日本高配当ETF | 5% |
| JPST | 5% |
という形です。
あるいは、
| ETF | 割合 |
|---|---|
| QQQI | 30% |
| SPYI | 30% |
| SPHY | 25% |
| 日本高配当ETF | 5% |
| JPST | 10% |
という案も考えられます。
特に後者なら、JPSTの「暴落時に使う資金」を10%維持できます。
しかし、現時点では私はこの変更を採用しません。
なぜ日本高配当ETFを5%入れないのか
理由は、日本高配当ETFに魅力がないからではありません。
むしろ今回調べたことで、その魅力は以前より理解できました。
問題は、
私のポートフォリオ全体の中で、日本株5%を追加することによるメリットが、資産配分を複雑にするデメリットを上回るか
ということです。
私の場合、
公的年金
日本の持ち家
日本での生活
円で発生する生活費
NISAやiDeCoなどの既存資産
があります。
そのため、退職金の中で日本株を5%追加することによる分散効果は、思っていたほど大きくありません。
一方で、QQQI・SPYI・SPHY・JPSTという現在のポートフォリオには、それぞれ明確な役割があります。
私は、このシンプルさを維持することを優先しました。
TOPIX改革を知っても、私の結論は変わらなかった
今回、TOPIX改革について調べたことで、以前の考えを少し修正しました。
以前は、
「日本高配当ETFは利回りが低いから、米国ETFの方が魅力的」
という考えが中心でした。
しかし、今はもう少し違います。
日本株そのものの投資環境が変わりつつある
と考えています。
TOPIXは、流動性を重視しながら構成銘柄を見直すことで、投資対象としての機能性を高めようとしています。
企業側にも、資本効率や株主還元を意識するインセンティブが生まれています。
その意味では、日本株を以前より前向きに評価してもよいと思っています。
特に、TOPIXを母集団とし、長期的な配当実績を重視する1494「One ETF 高配当日本株」は、日本高配当ETFの中でも興味深い存在だと感じました。
それでも、
「日本株が魅力的になってきた」ことと、「私の退職金ポートフォリオに日本株を追加する」ことは別問題です。
ここは分けて考える必要があります。
私が目指しているのは「お金を増やす運用」ではない
退職後の資産運用というと、
「資産を何倍に増やす」
という話が目立ちます。
しかし、私は少し違う考え方をしています。
私が退職金に期待している役割は、
毎月、安心して生活費を生み出してくれること
です。
現役時代の「給料」のような役割を、退職金に担ってもらいたいのです。
そのため、値上がり益だけを期待する運用よりも、キャッシュフローを重視しています。
もちろん、高い分配金にはそれなりのリスクがあります。
だからこそ、QQQI・SPYI・SPHY・JPSTを組み合わせ、それぞれの役割を明確にすることを重視しています。
まとめ|TOPIX改革後も、日本高配当ETFを組み入れない理由
2026年10月から始まるTOPIX改革によって、日本株市場は大きく変わろうとしています。
流動性を重視した銘柄選定や定期的な見直しによって、TOPIXは「日本株市場を広く表す指数」であると同時に、「投資対象として機能する指数」へ進化しようとしています。
これは、日本株にとって前向きな変化だと私は考えています。
また、TOPIXを母集団とし、長期的な配当実績を重視する1494「One ETF 高配当日本株」のようなETFには、今回の改革をきっかけに改めて注目する価値があります。
ただし、
TOPIX改革=日本高配当ETFの魅力が一気に高まる
というわけではありません。
TOPIX改革はあくまで市場全体の投資可能性を高める改革であり、高配当ETFの利回りや将来の株価上昇を保証するものではないからです。
そして私自身は、TOPIX改革を踏まえてもう一度検討した結果、
現時点では退職金ポートフォリオに日本高配当ETFを組み入れない
という結論を維持することにしました。
理由は、日本株の魅力が低いからではありません。
保有資産全体で考えたとき、私にはすでに十分な「日本へのエクスポージャー」があるからです。
退職金3,000万円については、
QQQI
SPYI
SPHY
JPST
という、それぞれ役割の異なるETFを組み合わせることで、退職後のキャッシュフローを作ることを優先します。
もちろん、これは私自身の資産運用計画です。
円建て資産を増やしたい人、米国株への集中を避けたい人、為替リスクを抑えたい人にとって、日本高配当ETFは十分に有力な選択肢だと思います。
特に、単純な高配当ではなく、長期的な配当実績を重視する1494のようなETFは、今回のTOPIX改革をきっかけに改めて検討してみてもよいでしょう。
私自身も、2032年の定年退職までに日本株を取り巻く環境がどう変わっていくのか、引き続き確認していくつもりです。
「日本株だから買う」「米国株だから買う」ではなく、自分の資産全体の中で、その資産にどんな役割を持たせるのか。
私にとっては、それが退職金運用を考えるうえで最も大切な視点です。
