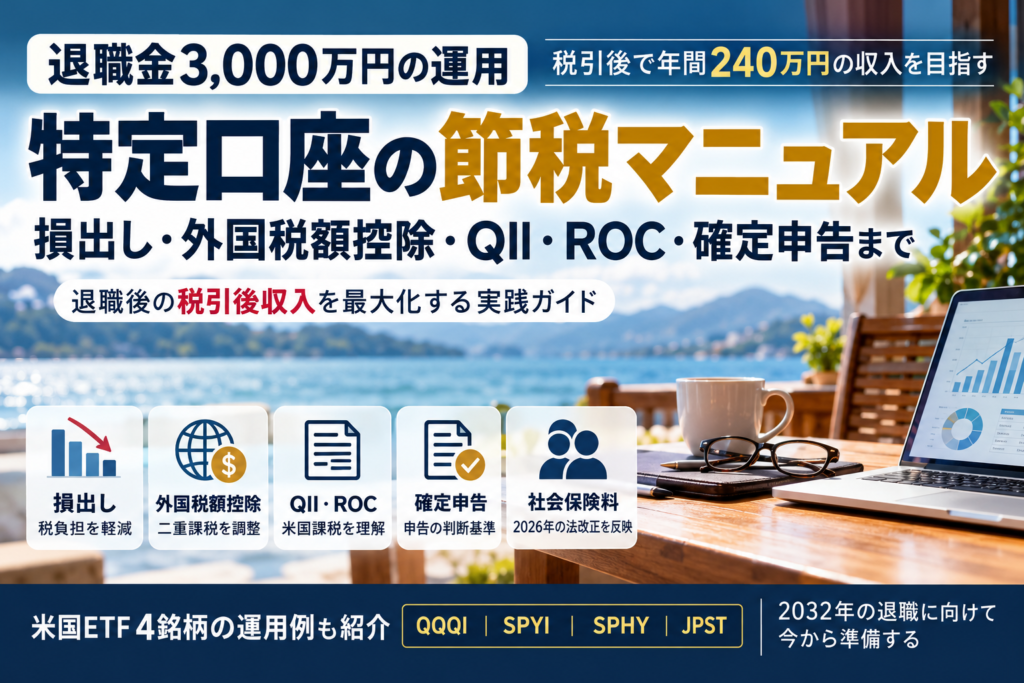
退職金を運用して配当金や分配金を受け取る場合、投資先や利回りだけでなく、税金をどう管理するかも大切です。
特に、米国ETFなどから継続的に分配金を受け取る場合、損出しや外国税額控除、確定申告の判断によって、手元に残るお金が変わることがあります。
一方で、節税のために確定申告をした結果、社会保険料などの負担が増える可能性もあります。税金だけを見て判断するのではなく、退職後の生活全体を考えることが重要です。
この記事では、退職金を特定口座で運用する人に向けて、知っておきたい節税の仕組みと実践方法を整理します。
※この記事は、日本国内に居住する個人投資家が、一般的な上場株式や米国ETFなどを特定口座で運用するケースを想定しています。
特定口座の基本を理解する
特定口座は、証券会社が株式や投資信託などの譲渡損益を計算し、年間取引報告書を作成してくれる口座です。
特定口座には、次の2種類があります。
| 種類 | 特徴 |
|---|---|
| 源泉徴収あり | 原則として、売却益などに対する税金が証券会社で源泉徴収される。一定の条件では確定申告が不要 |
| 源泉徴収なし | 証券会社が年間の譲渡損益を計算するが、原則として納税手続きは自分で行う |
退職後の資産運用では、手続きの負担を減らしやすい「源泉徴収あり」が基本的な選択肢になります。
ただし、源泉徴収ありの特定口座を選んだからといって、すべての税務手続きが不要になるわけではありません。
例えば、次のようなケースでは、確定申告を検討する価値があります。
株式やETFの売却損をほかの譲渡益と通算したい
譲渡損失を上場株式等の配当所得などと損益通算したい
損失を翌年以降に繰り越したい
外国税額控除を利用したい
一方、確定申告をすると、所得税・住民税だけでなく、社会保険料や医療費の自己負担区分などに影響する場合があります。
特定口座の節税は、税金が戻るかどうかだけでなく、申告した場合の全体的な負担で判断することが基本です。
損出しで税負担を軽減する
損出しとは?
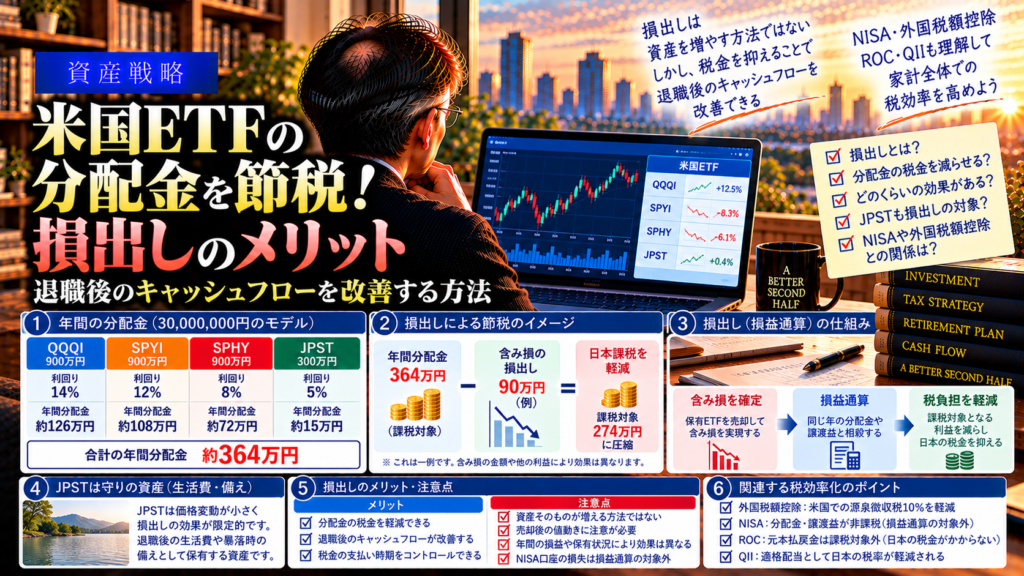
損出しとは、含み損のある株式やETFなどを売却して損失を確定させることです。
特定口座では、上場株式等の譲渡益と譲渡損失が一定の範囲で自動的に通算されます。同じ年の損益を通算しても損失が残る場合は、条件を満たせば、確定申告によって上場株式等の配当所得などと損益通算できます。
さらに、控除しきれない損失は、所定の手続きを続けることで翌年以降3年間にわたり繰り越せます。
ただし、損失を確定させれば必ず節税になるわけではありません。通算できる利益や配当所得があるか、売却後に買い戻す場合の価格変動や取引コストなども考える必要があります。
損出しによる節税効果を計算する
まず、損出しの効果を理解するため、外国税額控除を考慮する前の日本側の税額を単純計算してみます。
次の条件を仮定します。
申告上の配当所得:100万円
同じ年に確定した損益通算可能な譲渡損失:90万円
日本側の税率:20.315%
配当所得は申告分離課税を選択し、損益通算の要件を満たす
| 項目 | 損出しなし | 損出しあり |
|---|---|---|
| 申告上の配当所得 | 100万円 | 100万円 |
| 損益通算する譲渡損失 | 0円 | 90万円 |
| 損益通算後の課税対象額 | 100万円 | 10万円 |
| 日本側の税額(外国税額控除前の単純計算) | 203,150円 | 20,315円 |
この例では、日本側の税額が182,835円減少する計算です。
90万円 × 20.315% = 182,835円
これは損益通算による効果を理解するための単純計算です。米国ETFでは、米国での源泉徴収や外国税額控除なども関係するため、182,835円がそのまま最終的な節税額や還付額になるわけではありません。
実際の効果は、外国税額控除の適用状況や、その年の所得・税額などによって変わります。
参考:国税庁|上場株式等に係る譲渡損失の損益通算及び繰越控除
損出しを実践するときのポイント
年末に含み損のある銘柄を確認し、次の順番で判断すると整理しやすくなります。
その年に確定した譲渡益と譲渡損失を確認する
配当金・分配金など、損益通算の対象になり得る所得を確認する
損失を確定させるメリットと、売却・買い戻しに伴うコストを比較する
確定申告が必要な場合は、ほかの所得や社会保険料への影響も確認する
なお、NISA口座内で生じた売却損失は、特定口座などの利益と損益通算できず、繰越控除の対象にもなりません。
損出しの詳しい考え方は、こちらの記事で解説しています。
-

米国ETFの分配金を節税!損出しのメリットを徹底検証
米国ETFの損出しとは?含み損を活用して分配金の税金を軽減する方法を解説。損益通算の仕組みや外国税額控除との関係、QQQI・SPYI・SPHY・JPSTでのシミュレーション、退職後のキャッシュフローへの効果まで紹介します。
外国税額控除で二重課税を調整する
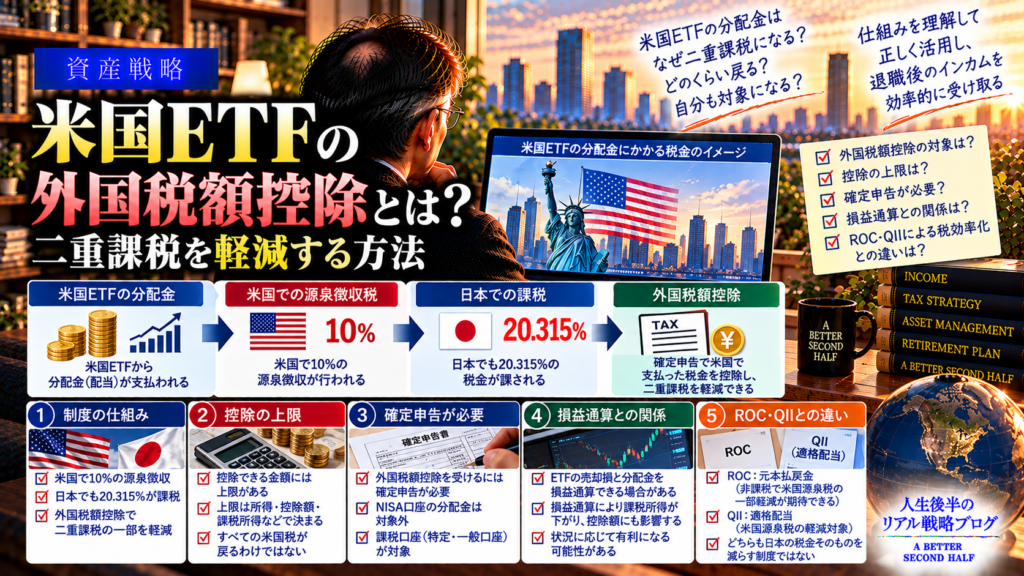
米国ETFの分配金には二重課税が生じることがある
米国ETFから分配金を受け取る場合、一般的には米国で源泉徴収された後、日本でも課税されます。
例えば、米国で10%の税率による源泉徴収が行われるケースでは、分配金に対して米国と日本の両方で課税が生じます。
このような二重課税を調整するための制度が、外国税額控除です。
外国税額控除を利用すると、一定の範囲内で外国所得税を日本の所得税などから控除できます。ただし、控除限度額があるため、外国で徴収された税金がすべて戻るとは限りません。
外国税額控除を利用するには確定申告が必要
外国税額控除を利用するには、原則として確定申告が必要です。
申告時には、外国で課された税金や対象となる所得などを確認し、所定の書類に基づいて控除額を計算します。
米国ETFの分配金については、証券会社の年間取引報告書や外国税額に関する明細を確認するとよいでしょう。
外国税額控除を利用した場合のメリットは、控除限度額やその年の所得・税額などによって変わります。確定申告によって生じるほかの影響も合わせて考えましょう。
参考:国税庁|外国税額控除
外国税額控除の計算や申告の流れについては、こちらの記事で詳しく解説しています。
-
米国ETFの外国税額控除とは?二重課税を軽減する方法
米国ETFの分配金にかかる外国税額控除をわかりやすく解説。米国と日本の二重課税の仕組みや控除額の上限、確定申告、損益通算、ROC・QIIとの関係まで、税引後キャッシュフローを高めるポイントを紹介します。
損出しと外国税額控除を併用するときの注意点
損出しと外国税額控除は、同じ年に検討できる制度です。ただし、それぞれの節税効果を単純に足し合わせることはできません。
損出しによって課税対象となる所得が減ると、日本側の税額も変わります。その結果、外国税額控除の控除限度額や実際に控除できる金額にも影響することがあります。
そのため、次の順番で考えるとよいでしょう。
年間取引報告書などを基に譲渡損益を整理する
損益通算や繰越控除を適用した場合の所得・税額を確認する
外国税額控除の対象となる外国所得税と控除限度額を確認する
これらを反映した最終的な税額で、申告のメリットを判断する
損出しによる税負担の軽減額と、外国税額控除による軽減額をそれぞれ計算し、そのまま合計するのではなく、最終的な申告税額で比較することが重要です。
米国ETFのQII・ROCは米国の税金を減らす可能性がある
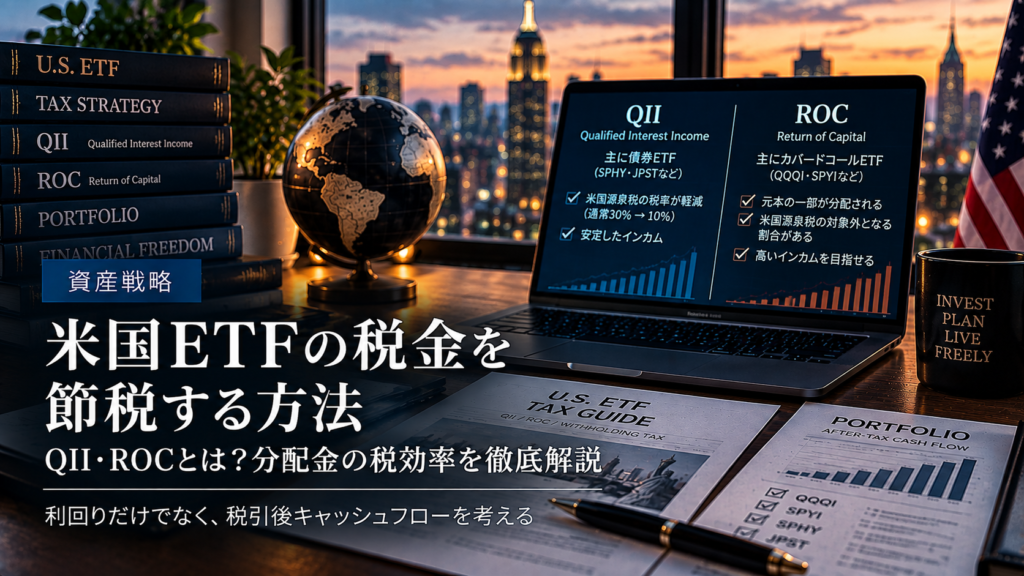
米国ETFの分配金には、通常の配当とは異なる税務上の分類が含まれることがあります。代表的なのが、QII(Qualified Interest Income)とROC(Return of Capital)です。
どちらも、米国で差し引かれる税金が減り、手取り分配金が増える可能性があるという点で、分配金重視の投資家にとって重要です。
なお、QII・ROCは米国側の税務上の分類であり、日本の課税は日本の税法に基づいて別途判断されます。
QIIとは? 米国の源泉徴収が減る可能性がある
QIIは、米国の税務上、一定の利子所得などに該当する収入です。
米国ETFの分配金のうちQIIに該当する部分は、要件を満たせば、米国非居住者に対する米国源泉徴収が免除される場合があります。
例えば、分配金の一部がQIIとして認められれば、その部分について米国で差し引かれる税金が減り、投資家の手取り額が増える可能性があります。
ただし、分配金のすべてがQIIになるわけではありません。対象となる割合はETFや年度によって異なります。
ROCとは? 米国で源泉徴収されない部分が生じる場合がある
ROCは「Return of Capital」の略で、資本の払戻しを意味します。
米国ETFの分配金の一部がROCと分類されると、米国の税務上、通常の配当とは異なる扱いになる場合があります。その結果、該当部分について米国で源泉徴収されないことがあります。
つまり、ROCの割合が高い場合、米国で差し引かれる税金が少なくなり、手取り分配金が増える可能性があります。
一方、ROCは単純な「お得な配当」という意味ではありません。資本の払戻しとして扱われるため、米国の税務上、保有資産の取得価額の調整などが関係する場合があります。
また、米国でROCと分類された分配金が、日本でも自動的に非課税になるわけではありません。
参考:moomoo証券|米国株のROC(Return of Capital)とは何ですか
QII・ROCを確認するときのポイント
| 項目 | 期待できる効果 | 注意点 |
|---|---|---|
| QII | 米国の源泉徴収が減る可能性がある | QIIに該当する割合はETFや年度によって異なる |
| ROC | 米国で源泉徴収されない部分が生じる場合がある | 日本側でも非課税になるとは限らない。取得価額の調整などが関係する場合がある |
QIIやROCは、分配金の利回りそのものを高める仕組みではなく、分配金に対する米国側の税務上の扱いに関係する仕組みです。
そのため、米国ETFを比較するときは、表面上の分配利回りだけでなく、米国での源泉徴収、日本側の課税、分配金の変動、ETFの価格変動も含めて判断しましょう。
QIIとROCの仕組みや、具体的なETFでの扱いについては、こちらの記事で詳しく解説しています。
-
米国ETFの税金を節税する方法|QII・ROCとは?分配金の税効率を徹底解説
QIIとROCとは?米国ETFの分配金で知っておきたい税金の仕組みを解説。QQQI・SPYIなどの高インカムETFを例に、課税方法の違いや外国税額控除との関係、税引後の収入を最大化する考え方を紹介します。
確定申告をするか、しないかを判断する
源泉徴収ありの特定口座では、確定申告をしないことで、税務手続きを簡潔にできる場合があります。一方、確定申告をすれば、損益通算や外国税額控除などを利用できる可能性があります。
どちらが有利かは、個々の状況によって変わります。
| 判断項目 | 確定申告を検討するケース | 申告しないことを検討するケース |
|---|---|---|
| 譲渡損失 | 利益や対象となる配当所得と通算したい | 通算する損失がない |
| 損失の繰越 | 翌年以降に損失を繰り越したい | 繰越控除を利用する必要がない |
| 外国税額控除 | 控除を利用できる可能性がある | 控除のメリットが小さい、またはない |
| 手続き | 申告に必要な資料を用意できる | 手続きを簡潔にしたい |
| 社会保険料など | 申告による影響を確認済み | 申告による負担増がメリットを上回る可能性がある |
この表は判断の入口です。実際には、申告する所得の種類や、申告分離課税・総合課税の選択などによって結果が異なります。
確定申告するときに確認したいこと
確定申告の前には、少なくとも次の項目を確認しましょう。
損益通算や外国税額控除によって、税額がどの程度変わるか
住民税への影響があるか
国民健康保険料や後期高齢者医療制度の保険料などに影響するか
医療費の自己負担区分など、所得を基に判定する制度に影響するか
上場株式等の配当所得については、所得税と住民税で異なる課税方式を選択することは、令和6年度(2024年度)以降の住民税では原則としてできなくなっています。
以前のように、所得税では申告して還付を受け、住民税では申告不要とする方法を前提にしないよう注意しましょう。
75歳以上の金融所得に関する法改正
2026年には、後期高齢者医療制度における金融所得の反映に関する法改正が成立・公布されました。
この改正では、確定申告をしていない上場株式等の配当などについても、法定調書などを活用して所得を把握し、保険料や医療費の自己負担区分などの判定に反映する仕組みが進められています。
2026年10月時点では、厚生労働省の審議会資料で具体的な実施スケジュールが示されています。実際の適用時期や対象範囲については、今後の正式な制度資料を確認する必要があります。
この制度改正で特に重要なのは、75歳以上では、源泉徴収ありの特定口座で申告しないことが、将来も社会保険料などへの影響を避ける方法になるとは限らないという点です。
なお、この説明は後期高齢者医療制度を対象としたもので、すべての年齢層の医療保険制度に同じ仕組みが一律に適用されるという意味ではありません。
退職後は社会保険料への影響も考える
現役時代と退職後では、所得の構成が変わります。
退職後は給与収入が減る一方、年金収入や株式・ETFの分配金、売却益などが生活資金の一部になることがあります。そのため、確定申告をするかどうかの判断も、現役時代とは変わる可能性があります。
ただし、金融所得がすべての社会保険料に一律で反映されるわけではありません。加入している医療保険制度、所得の種類、申告の有無、制度改正の施行状況などによって扱いが異なります。
特に、退職直後は次の点を確認しておきましょう。
退職後に加入する医療保険制度は何か
年金やその他の所得が保険料の計算にどう影響するか
確定申告によって保険料や医療費の自己負担区分が変わる可能性があるか
75歳以降の制度改正が、自分の資産運用にどう関係するか
確定申告による税金の還付額だけを見て判断するのではなく、保険料などを含めた手取り額で比較することが大切です。
売却益と分配金の違いを意識する
特定口座で資産運用をするときは、売却益と分配金の税務上の違いも理解しておきましょう。
売却益は、保有資産を売却した際に取得費などを差し引いて計算されます。一方、分配金は、ETFなどから支払われる収入です。
どちらも課税対象となることがありますが、外国税額控除の適用や損益通算などの扱いは、所得の種類や制度上の条件によって異なります。
例えば、米国ETFの分配金から外国税が源泉徴収されている場合、分配金を受け取ったという事実だけで、外国税額控除が自動的に適用されるわけではありません。
また、特定口座内で譲渡損益が自動的に通算される仕組みと、分配金を含む損益通算を確定申告で行う仕組みは区別する必要があります。
米国ETFの分配金が、国内株式の配当等と同じように特定口座内で自動的に損益通算されるとは限りません。証券会社の最新の説明を確認し、必要に応じて確定申告を検討しましょう。
年末に確認したい節税チェックリスト
特定口座で運用している場合、年末に一度、年間の損益と税務資料を整理しておくと、翌年の確定申告を判断しやすくなります。
✅ 証券会社の年間取引報告書や取引履歴を確認する
✅ 含み損のある銘柄と、損出しの必要性を確認する
✅ その年に確定した譲渡益・譲渡損失を整理する
✅ 分配金・配当金と外国税額を確認する
✅ 損失の繰越控除を利用している場合は、申告の継続が必要か確認する
✅ 外国税額控除を利用できるか確認する
✅ 確定申告による住民税・社会保険料などへの影響を確認する
✅ 証券会社や国税庁の最新資料を確認する
年末に慌てて売買する必要はありません。税金だけを理由に、本来の投資方針から外れた取引をしないことも重要です。
退職金3,000万円の運用で意識したいこと
退職金を運用する場合、税金の最適化は大切ですが、運用方針そのものが最優先です。
例えば、分配金を重視するポートフォリオでは、分配金の税務上の扱いや外国税額控除の可能性を確認することで、手取り額を把握しやすくなります。
一方、税金を減らすためだけに、値下がりリスクの大きい銘柄を売買したり、必要以上に高い分配利回りを追い求めたりするのは本末転倒です。
退職金3,000万円を運用する場合は、次の順番で考えると整理しやすくなります。
生活費や緊急時に必要な資金を確保する
目標とする年間収入と、許容できる元本変動を決める
投資先と資産配分を決める
分配金・売却益の税金を把握する
損出しや外国税額控除を必要に応じて検討する
確定申告後の手取り額を確認する
税引後の収入を考える際には、分配金の額だけでなく、元本の値動きや分配金の変化も確認しましょう。
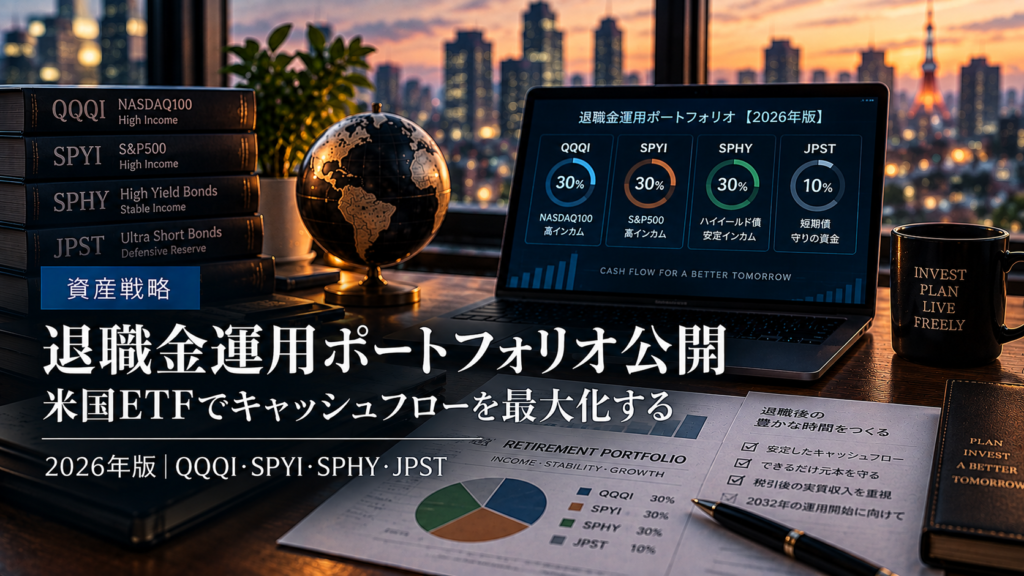
退職金の運用方針や具体的なポートフォリオについては、こちらの記事で解説しています。
-
退職金運用ポートフォリオ公開|米国ETFでキャッシュフローを最大化する運用戦略【2026年版】
退職金3000万円はどう運用する?定年退職後の生活費を支えるため、QQQI・SPYI・SPHY・JPSTを組み合わせた高インカムETFポートフォリオを紹介。配当金生活とリスク管理を重視した資産運用戦略を解説します。
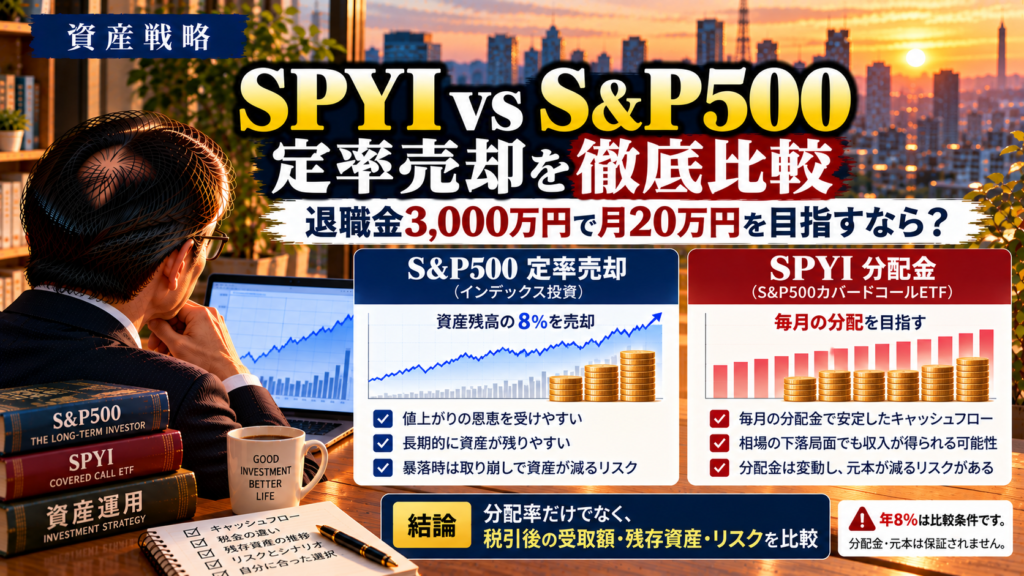
また、分配金を受け取る運用と、インデックス投資を定率で売却する運用を比較したい方は、こちらも参考になります。
-
SPYIとS&P500定率売却を徹底比較|退職金3,000万円で月20万円を目指すなら?
退職金3,000万円から年間240万円の収入を目指すなら、SPYIの分配金とS&P500の年8%定率取り崩しはどう違う?受取額の変動、資産残高、元本維持の課題、カバードコールETFのリスクを比較し、退職後の運用方法を考えます。
まとめ|税金だけでなく、手取り額全体で判断する
特定口座で退職金を運用する場合、損出しや外国税額控除を理解しておくと、税負担を見直すための選択肢が広がります。
今回のポイントを整理します。
損出し: 譲渡損失を利益や一定の配当所得と通算できる場合がある
損失の繰越控除: 条件を満たせば、損失を翌年以降3年間繰り越せる
外国税額控除: 米国ETFなどの外国税について、一定の範囲内で日本の税額から控除できる
QII・ROC: 米国側の税務上の扱いによって、米国での源泉徴収が減る可能性がある
確定申告: 税金の還付だけでなく、住民税や社会保険料などへの影響も考える
75歳以降: 後期高齢者医療制度の金融所得に関する法改正を踏まえ、最新の制度を確認する
節税は、投資の目的ではなく、手元に残るお金を適切に管理するための手段です。
退職後の資産運用では、税金を減らすことだけを追いかけるのではなく、生活費、資産の持続性、元本変動のリスクを含めて判断していきましょう。
