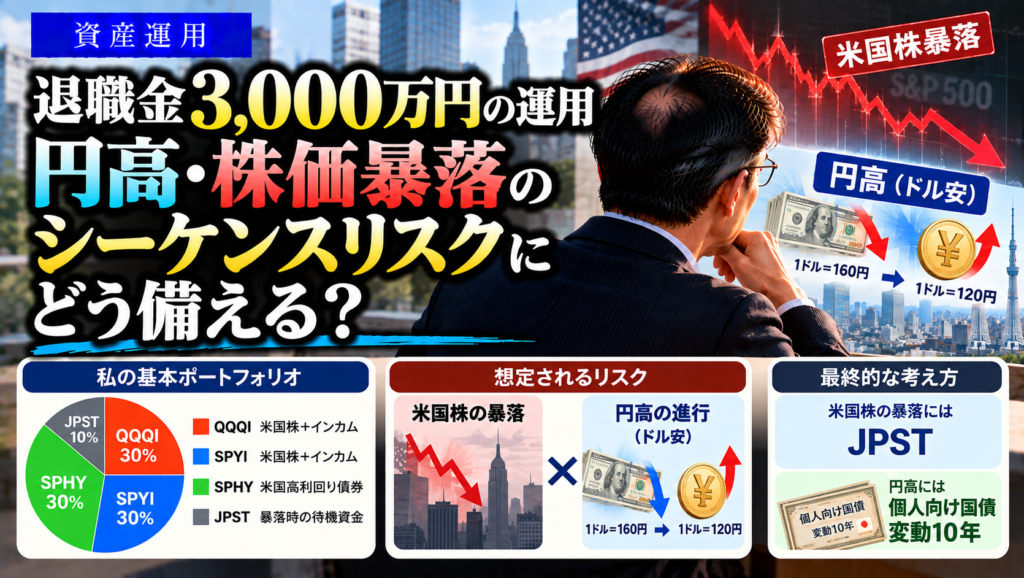
退職後の資産運用を考えるとき、私が特に気にしているのがシーケンス・オブ・リターン・リスクです。
同じ平均リターンでも、退職直後に大きな暴落が起きるかどうかによって、その後の資産寿命は大きく変わる可能性があります。
私の場合、2032年8月に59歳で定年退職し、退職金として約3,000万円を受け取る予定です。
定年後は再就職せず、公的年金と資産運用による収入を組み合わせて生活する計画です。
そのため、退職直後に大きな相場変動が起きても、できるだけ保有資産を安値で売却しない仕組みを作っておきたいと考えています。
これまで、退職金3,000万円を米国ETF中心に運用するポートフォリオを検討してきました。
しかし、その後さらに検証を進める中で、私は一つの見落としていたリスクに気付きました。
それが、
「円高によるシーケンスリスク」
です。
そこで、日本高配当ETFを組み入れる案も検討しました。
ところが、実際に暴落と円高を組み合わせたストレステストを行ってみると、日本高配当ETFを加えるだけでは、この問題を十分に解決できないことが分かりました。
最終的には、
米国株の暴落にはJPST、円高には円安全資産
という、二つのシーケンスリスクを別々に対策する考え方に変わりました。
この記事では、なぜこのように考え方が変わったのかを、実際のストレステストを交えながら整理します。
これまで考えていた退職金3,000万円の運用ポートフォリオ
これまで検討してきた退職金3,000万円の基本ポートフォリオは、次のようなものでした。
| ETF | 比率 | 金額 | 役割 |
|---|---|---|---|
| QQQI | 30% | 900万円 | 米国株+インカム |
| SPYI | 30% | 900万円 | 米国株+インカム |
| SPHY | 30% | 900万円 | 米国高利回り債券 |
| JPST | 10% | 300万円 | 米国資産暴落時の待機資金 |
| 合計 | 100% | 3,000万円 |
このポートフォリオでは、JPSTを単なる「値動きの小さい債券ETF」としてではなく、米国資産の暴落時に使う戦略的な待機資金として位置付けています。
詳しい考え方については、以前の記事でまとめています。
-

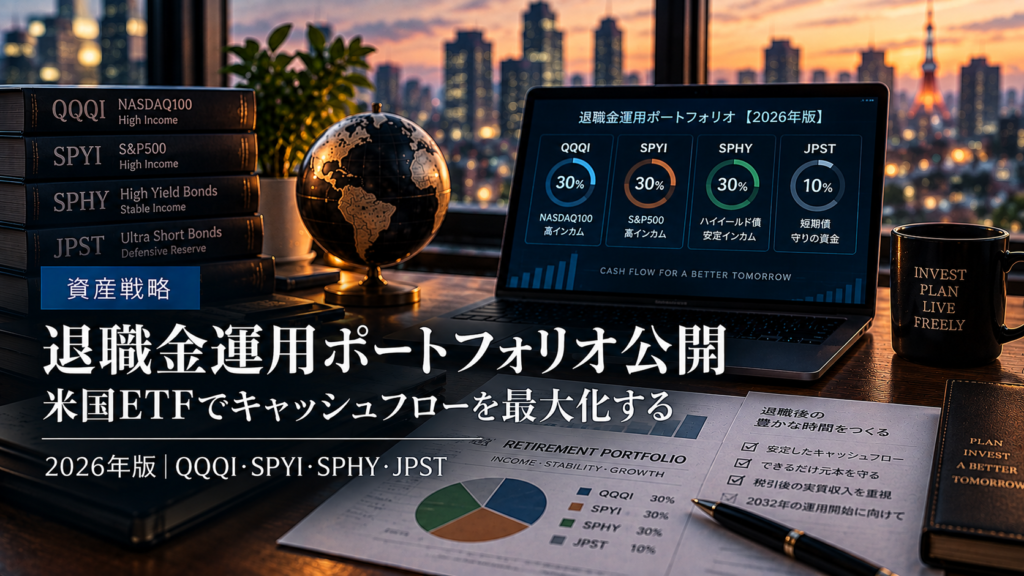
退職金運用ポートフォリオ公開|米国ETFでキャッシュフローを最大化する運用戦略【2026年版】
退職金3000万円はどう運用する?定年退職後の生活費を支えるため、QQQI・SPYI・SPHY・JPSTを組み合わせた高インカムETFポートフォリオを紹介。配当金生活とリスク管理を重視した資産運用戦略を解説します。
再検証して気付いた「円高によるシーケンスリスク」
その後、このポートフォリオを改めて検証していく中で、重要な問題に気付きました。
それが円高リスクです。
米国ETFを中心に運用する場合、株価が下落するだけでなく、同じタイミングで円高が進むと、円換算した資産価値はさらに大きく減少します。
例えば、
ドル円160円 → 120円
となった場合、約25%の円高です。
米国ETFのドル価格が変わらなくても、円換算した価値は約25%減少します。
さらに、
米国株の暴落+円高
が同時に発生すれば、影響はさらに大きくなります。
そこで私は、
米国株の暴落と円高は、同じ「シーケンスリスク」でも、別々に対策したほうがいいのではないか
と考えるようになりました。
米国株の暴落にはJPSTを使う
まず、米国株の暴落への対策です。
私が考えているのが、JPSTを「戦略的な待機資金」として利用する方法です。
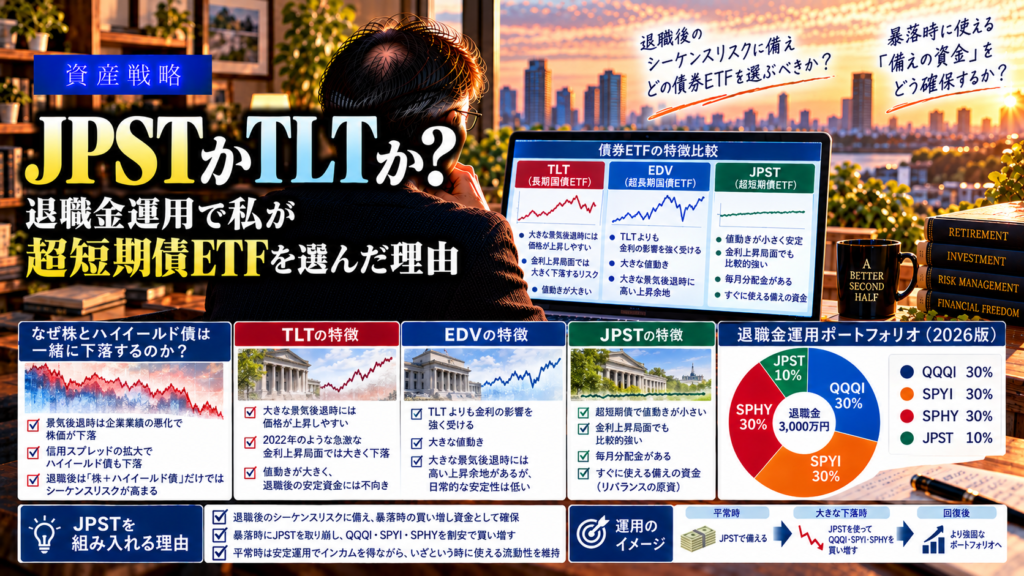
JPSTを保有しておき、米国株が大きく下落したときに、その一部を売却して値下がりした米国資産を買い増します。
イメージとしては、
平常時
↓
JPSTを保有
↓
米国株が大幅下落
↓
JPSTを売却
↓
QQQI・SPYIなどを買い増す
という流れです。
つまりJPSTは、
「暴落から守るためだけの資産」ではなく、「暴落した資産を買うための資金」
です。
これが、私がJPSTをポートフォリオに組み入れている大きな理由です。
JPSTについては、こちらの記事でも詳しく検証しています。
-
JPSTかTLTか?退職金運用で私が超短期債ETFを選んだ理由
JPSTとは?米国超短期債券ETFの特徴や利回り、リスクを解説。退職金運用の守りの資産として、QQQI・SPYI・SPHYと組み合わせて安定した分配金を得るポートフォリオでの役割を紹介します。
円高対策として日本高配当ETFを検討
一方、円高への対策として最初に考えたのが、
日本高配当ETFをポートフォリオに組み入れること
でした。
例えば、
1489
1478
1494
などです。
日本高配当ETFなら円建ての株式なので、ドル円が円高になっても、米国ETFのように為替だけで円換算額が減少することはありません。
また、日本株と米国株の地域分散という意味でもメリットがあります。
そのため、
米国ETFだけではなく、日本高配当ETFも少し組み入れたほうがいいのでは?
と考えました。
日本高配当ETFについては、以前の記事でも詳しく検討しています。
-
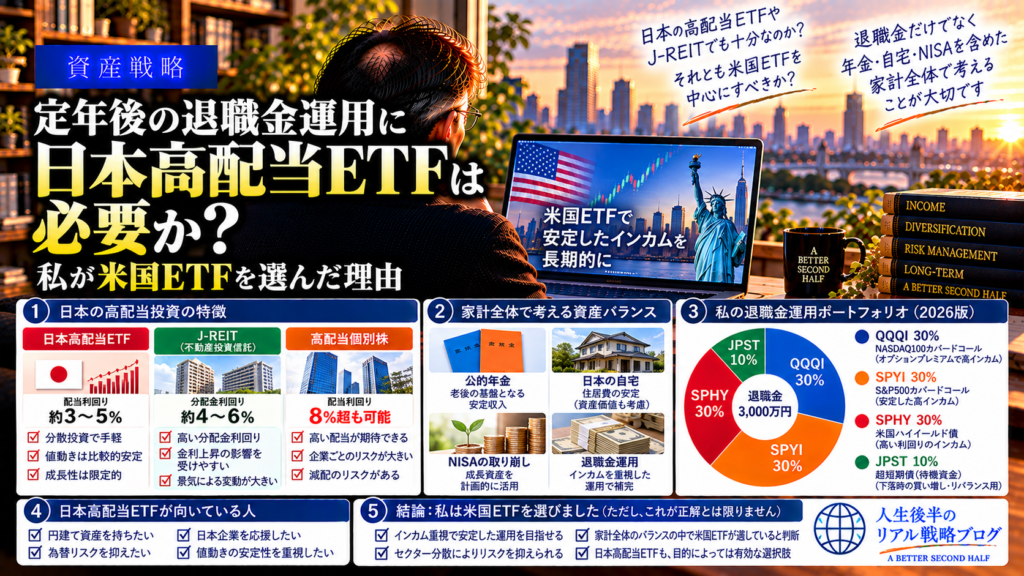
定年後の退職金運用に日本高配当ETFは必要か?私が米国ETFを選んだ理由
退職金運用は日本高配当ETFと米国高配当ETFのどちらが有利?J-REITや高配当株とも比較し、年金・持ち家を含めた資産全体から米国ETF中心を選んだ理由を解説します。
しかし、日本高配当ETFは「安全資産」ではない
ところが、実際にストレステストを行ってみると、重要なことが分かりました。
日本高配当ETFは、
円建てではありますが、株式です。
つまり、円高には比較的強くても、世界的な株価暴落に対して安全とは限りません。
例えば、
円高+世界的な株安
が同時に起きれば、日本高配当ETFも下落する可能性があります。
つまり、
円建て株式=円高対策にはなるが、安全資産ではない
ということです。
これは今回の検証で非常に重要なポイントでした。
円高対策は「円建て株式」ではなく「円安全資産」にする
そこで、考え方を変えました。
円高になったときに本当に困るのは、
円で生活するために、ドル資産を安値で売却しなければならないこと
です。
それなら、
最初から円で生活費を確保しておけばいい
のではないか。
そう考えました。
そこで候補になるのが、
現金
個人向け国債
MRF
などの円資産です。
特に長期的な円の安全資産として検討しているのが、
個人向け国債「変動10年」
です。
個人向け国債「変動10年」は半年ごとに適用利率が見直され、発行後1年を経過すれば中途換金できます。
ただし、実際に購入するのは2032年の退職時です。
そのため、購入時点の金利水準や制度を改めて確認して判断する予定です。
円安全資産10%を入れてストレステスト
そこで、退職金3,000万円のうち、
10%=300万円
を円安全資産として確保するケースを検証しました。
残りの90%を米国ETFに配分します。
現在考えている構成は次のとおりです。
| 資産 | 比率 | 金額 | 役割 |
|---|---|---|---|
| QQQI | 27% | 810万円 | 米国株+インカム |
| SPYI | 27% | 810万円 | 米国株+インカム |
| SPHY | 27% | 810万円 | 高利回り債券 |
| JPST | 9% | 270万円 | 米国資産暴落対策 |
| 円安全資産 | 10% | 300万円 | 円高・生活費対策 |
| 合計 | 100% | 3,000万円 |
以前の「QQQI 30%・SPYI 30%・SPHY 30%・JPST 10%」から、各ETFを少しずつ減らして円安全資産10%を追加した形です。
「米国株暴落+25%円高」という厳しいケース
次に、かなり厳しいストレスシナリオを設定しました。
QQQI:ドルベースで−40%
SPYI:−35%
SPHY:−25%
JPST:−2%
ドル円:160円→120円
円安全資産:価格変動なし
この場合、3,000万円のポートフォリオは一時的に、
約1,713万円
まで減少する計算になりました。
約43%の下落です。
かなり厳しい結果です。
しかし、ここで重要なのは、
円安全資産300万円は、そのまま残っている
ということです。
円安全資産の役割は「資産を増やすこと」ではない
円安全資産を持つ目的は、株式のように資産を増やすことではありません。
私にとっての最大の目的は、
「米国ETFを安値で売らなくて済む時間を買うこと」
です。
例えば、退職直後に株価が暴落し、同時に円高になったとします。
そのとき、
米国ETFを売って生活費を作る
のではなく、
円安全資産から生活費を出す
ことができます。
そうすれば、相場が回復するまで米国ETFを保有できます。
これは円高対策であると同時に、シーケンスリスク対策でもあります。
退職直後の「年金空白期間」にも使える
私の場合、59歳で定年退職し、60歳から公的年金を受給する計画です。
そのため、退職直後には年金受給までの期間があります。
この期間に株式市場が暴落すると、生活費を確保するために株式を売却しなければならない可能性があります。
そこで円安全資産を確保しておけば、
退職直後の生活費を円資産から補う
ことができます。
つまり円安全資産は、
「円高対策」+「退職直後の生活防衛資金」
という二つの役割を持つことになります。
JPSTと円安全資産は「似ているようで役割が違う」
今回の検討で、最も重要だったのがここです。
JPSTと円安全資産は、どちらも「待機資金」に見えます。
しかし、目的はまったく違います。
JPST:暴落した米国資産を買うための資金
円安全資産:暴落した米国資産を売らないための資金
この役割分担ができれば、両方を保有する意味が明確になります。
円安全資産は5%・10%・15%・20%のどれがいい?
円安全資産については、
5%・10%・15%・20%
の4パターンを比較しました。
退職金3,000万円なら、
| 比率 | 金額 |
|---|---|
| 5% | 150万円 |
| 10% | 300万円 |
| 15% | 450万円 |
| 20% | 600万円 |
円安全資産を増やすほど、暴落直後の資産残高は大きくなります。
一方で、円安全資産を増やせば、その分だけQQQI・SPYI・SPHYなどの運用資産が減ります。
そのため、相場回復局面では運用資産を多く持っているほうが有利になる可能性があります。
今回のシナリオでは、10~15%程度が比較的バランスの取れた範囲となりました。
私は現時点では、
円安全資産10%=300万円
を基本案として考えています。
日本高配当ETFをポートフォリオから外した理由
ここまで検証した結果、私は日本高配当ETFを退職金ポートフォリオには組み入れないことにしました。
これは、
日本高配当ETFが悪いからではありません。
今回の目的に対して、役割が少し違うと考えたからです。
日本高配当ETFには、
円建て株式
配当収入
日本株への分散
というメリットがあります。
しかし、今回私が求めているのは、
円高になったときにも米国ETFを安値で売らずに済む資産
です。
その役割なら、
日本高配当ETFよりも、現金や個人向け国債などの円安全資産のほうが明確
です。
そのため、日本高配当ETFを無理に組み入れることはやめることにしました。
「分散する」より「役割を分ける」
今回の検討を通じて、私のポートフォリオに対する考え方が少し変わりました。
最初は、
米国ETFだけでは円高が怖い
↓
日本高配当ETFを加えよう
と考えていました。
しかし、検証を進めると、
米国株暴落にはJPST
円高には円安全資産
生活費にも円安全資産
暴落後の買い増しにはJPST
と、それぞれのリスクに対して役割を分けたほうがシンプルだと分かりました。
分散投資というと、異なる資産をたくさん持つことを考えがちです。
しかし、退職後の資産運用では、
「この資産は何のために持っているのか」
を明確にしておくことも重要だと思います。
現時点で考えている退職金3,000万円の運用
現時点では、次の構成を基本案として考えています。
| 資産 | 比率 | 金額 | 役割 |
|---|---|---|---|
| QQQI | 27% | 810万円 | 米国株+インカム |
| SPYI | 27% | 810万円 | 米国株+インカム |
| SPHY | 27% | 810万円 | 高利回り債券 |
| JPST | 9% | 270万円 | 米国株暴落対策 |
| 円安全資産 | 10% | 300万円 | 円高・生活費対策 |
| 合計 | 100% | 3,000万円 |
円安全資産300万円については、
普通預金・現金+個人向け国債「変動10年」
を中心に考えています。
ただし、実際に退職するのは2032年なので、金利や制度、各ETFの状況などを見ながら、その時点で改めて判断する予定です。
まとめ|米国株暴落にはJPST、円高には円安全資産
今回の検証によって、日本高配当ETFを退職金ポートフォリオに組み入れる案は見送ることにしました。
理由は、日本高配当ETFが魅力的ではないからではありません。
「円高への備え」と「円建て株式への投資」は別の話
だと分かったからです。
私の場合は、
米国株暴落 → JPST
円高・生活費 → 円安全資産
というシンプルな二段構えにします。
JPSTは、
「暴落したときに買うための資金」
円安全資産は、
「暴落したときに売らないための資金」
です。
そして、QQQI・SPYI・SPHYから得られるインカムを、退職後の生活費に充てていきます。
もちろん、これは私自身の退職後の資産運用計画です。
また、私が退職金を受け取るのは2032年なので、それまでにETFの状況、金利、為替、税制などが変われば、ポートフォリオも見直すつもりです。
それでも現時点では、
「米国株暴落にはJPST、円高には円安全資産」
という役割分担が、私にとって最も分かりやすいシーケンスリスク対策になりました。
退職後に大切なのは、相場の未来を正確に予測することではなく、
「予想が外れたときにも、生活を続けられる仕組みを作っておくこと」
なのだと思います。
