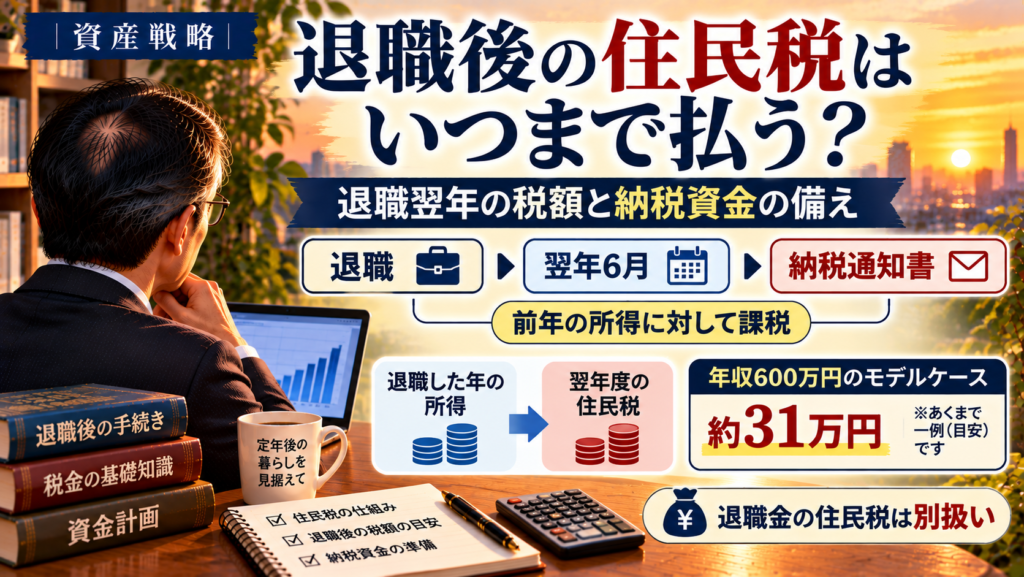
私は2032年に定年退職し、その後は再就職せず自由に生きる予定です。
定年退職すると、毎月の給与収入がなくなります。しかし、退職したからといって住民税の支払いがすぐに終わるわけではありません。
住民税は原則として前年の所得に対して課税されるため、退職後に収入がなくなっても、退職した年の所得に応じた住民税を翌年に支払う必要があります。
特に、定年退職後に再就職しない場合は、給与から天引きされていた住民税を自分で納めることになります。退職後の生活費だけでなく、住民税の納税資金も事前に準備しておくことが大切です。
この記事では、退職後の住民税について、退職時の納付方法や退職翌年の税額の仕組みを解説します。
さらに、年収600万円で定年退職し、その後は再就職しないケースを想定して、住民税を具体的に試算します。
退職後も住民税を支払う必要がある
住民税は、前年1月1日から12月31日までの所得を基準に計算され、原則として翌年度に課税されます。
そのため、退職して給与収入がなくなっても、前年に所得があれば住民税の支払いは続きます。
住民税は前年の所得に対して課税される
例えば、2027年8月に定年退職した場合を考えてみます。
2027年度の住民税は、2026年1月から12月までの所得を基準に計算されています。
一方、2027年中に得た給与所得などに対する住民税は、2028年度に課税されます。
つまり、退職した翌年にも、退職するまでに得た給与収入に応じた住民税が発生するのです。
| 住民税の年度 | 課税対象となる所得 | 主な納付時期 |
|---|---|---|
| 2027年度 | 2026年中の所得 | 2027年6月~2028年5月 |
| 2028年度 | 2027年中の所得 | 2028年6月~2029年5月 |
| 2029年度 | 2028年中の所得 | 2029年6月~2030年5月 |
※給与からの特別徴収を前提とした一般的な納付期間です。
退職後の住民税を考えるときは、「退職した年の所得」と「退職した翌年の所得」を分けて考えることが重要です。
住民税は6月から翌年5月まで給与天引きされる
会社員の場合、住民税は通常、毎月の給与から天引きされます。
この納付方法を「特別徴収」といいます。
住民税の年税額を6月から翌年5月までの12回に分けて納める仕組みです。
一方、会社を退職して給与から天引きできなくなると、残りの住民税は原則として自分で納めることになります。
この納付方法を「普通徴収」といいます。
退職後は、自治体から送られてくる納税通知書に従って納付することになります。
退職時の住民税はどうなる?
退職すると、その年度に給与から天引きされる予定だった住民税の残額を精算する必要があります。
退職する時期によって納付方法が異なります。
6月から12月に退職した場合
6月から12月に退職した場合、給与から天引きできなくなった住民税の残額は、原則として普通徴収に切り替わります。
後日、自治体から納税通知書が届き、自分で納付することになります。
ただし、本人が希望すれば、退職時の給与や退職金から残額を一括徴収してもらうこともできます。
例えば、8月に退職した場合、通常は9月以降の住民税が残ります。
この残額を納税通知書で納めるか、退職時に一括で納めるかを勤務先に確認しておきましょう。
1月から4月に退職した場合
1月から4月に退職した場合は、原則として残りの住民税が退職時の給与や退職手当から一括徴収されます。
ただし、5月31日までに支払われる給与や退職手当などが、未徴収の住民税額を下回る場合などには、一括徴収できないことがあります。
5月に退職した場合
5月に退職した場合は、通常、その年度の住民税は5月分までの給与天引きで納付が完了します。
ただし、6月からは新しい年度の住民税が始まるため、退職した年の所得に対する住民税は翌年度に課税されます。
退職時の住民税の納付方法まとめ
| 退職時期 | 原則的な納付方法 |
|---|---|
| 1月~4月 | 残額を原則一括徴収 |
| 5月 | その年度分は通常5月までに納付完了 |
| 6月~12月 | 残額は普通徴収 |
| 6月~12月で本人が希望 | 一括徴収も可能 |
※具体的な徴収方法は、退職日や給与・退職手当の支給状況などによって異なります。勤務先の給与担当者に確認してください。
退職翌年の住民税はどうなる?
退職後に再就職せず、給与収入がなくなった場合でも、退職した年の所得に対する住民税は翌年に課税されます。
ここが定年退職後の資金計画で注意したいポイントです。
退職後に収入がなくても住民税は発生する
例えば、2027年8月に定年退職し、その後は再就職しなかったとします。
2027年中に給与収入があれば、その所得に対する住民税は2028年度に課税されます。
2028年に給与収入がまったくなくても、2027年の所得を基準に計算された住民税を支払わなければなりません。
つまり、退職翌年は給与収入がないにもかかわらず、住民税の支払いが発生する可能性があります。
退職後の生活費だけでなく、翌年の住民税も考慮して資金を準備しておく必要があります。
退職翌年の住民税はいつ請求される?
退職後に普通徴収となった場合、住民税の納税通知書は通常6月頃に自治体から送付されます。
杉並区の場合、普通徴収の納期は原則として6月、8月、10月、翌年1月の年4回です。
そのため、退職翌年の6月頃には、前年の所得に基づいた住民税の納税通知書が届くことになります。
給与天引きされていたときとは異なり、自分で納付時期と金額を管理する必要があります。
退職後2年目以降は住民税が安くなる?
退職後2年目以降は、前年の所得が少なくなるため、住民税も大きく減少する可能性があります。
例えば、2027年に退職し、2028年には給与収入もその他の課税対象所得もなかった場合、2029年度の住民税は非課税になる可能性があります。
ただし、収入がないことと、課税対象となる所得がないことは同じではありません。
公的年金、事業所得、不動産所得、配当所得などがあれば、住民税が課税される場合があります。
また、住民税が非課税となる基準は自治体や扶養親族の人数などによって異なります。
退職後に給与収入がなくなったからといって、必ず住民税がゼロになるわけではない点に注意しましょう。
退職金にかかる住民税は別扱い
退職金にも住民税が課税されます。
ただし、退職金に対する住民税は、通常の給与所得などに対する住民税とは別に計算されます。
退職所得に係る住民税は、原則として退職金の支給時に退職金から差し引かれます。
そのため、退職金に対する住民税が、翌年度の通常の住民税にそのまま上乗せされるわけではありません。
退職金の税金と、退職後の給与所得などに対する住民税は、分けて考える必要があります。
退職後の住民税はいくらになる?具体的な計算例
ここでは、定年退職後に再就職しないケースを想定して、住民税の概算を計算します。
住民税の税額は、給与収入だけでなく、社会保険料控除や配偶者控除、扶養控除などによって変わります。
以下の計算は仕組みを理解するためのモデルケースです。
モデルケース:60歳・年収600万円で定年退職
一般的な定年退職者を想定し、次の条件で試算します。
| 項目 | 想定 |
|---|---|
| 定年退職時の年齢 | 60歳 |
| 退職した年の給与収入 | 600万円 |
| 退職後の再就職 | なし |
| 退職翌年の給与収入 | 0円 |
| その他の所得 | なし |
| 社会保険料控除 | 90万円(仮定) |
| 住民税の基礎控除 | 43万円 |
※給与収入600万円は、退職した年の1月から12月までに実際に支払われた給与の合計額を想定しています。退職月によって実際の年間給与収入は変わります。社会保険料控除は仮定額です。配偶者控除、扶養控除、生命保険料控除などは考慮しません。
また、杉並区に住所がある場合を例に、現行制度を前提として計算します。
給与所得を計算する
給与収入600万円の場合、給与所得控除は次のとおりです。
600万円 × 20% + 44万円 = 164万円
したがって、給与所得は次のようになります。
600万円 − 164万円 = 436万円
課税所得を計算する
給与所得から社会保険料控除と基礎控除を差し引きます。
436万円 − 90万円 − 43万円 = 303万円
この303万円が住民税の所得割を計算する際の課税所得です。
住民税を計算する
住民税の所得割は、標準的には課税所得の10%です。
303万円 × 10% = 30万3,000円
さらに、杉並区の場合は次の均等割と森林環境税が加わります。
| 税目 | 金額 |
|---|---|
| 特別区民税の均等割 | 3,000円 |
| 都民税の均等割 | 1,000円 |
| 森林環境税 | 1,000円 |
| 合計 | 5,000円 |
したがって、税額控除を考慮する前の概算は次のとおりです。
30万3,000円 + 5,000円 = 30万8,000円
このモデルケースでは、退職した年の給与収入が600万円だった場合、翌年度の住民税は約31万円が一つの目安になります。
実際の税額は、調整控除や配偶者控除、扶養控除、生命保険料控除などによって変わります。
また、給与収入600万円は年間の実際の支払額を想定しています。例えば8月に退職する場合、年間給与収入が600万円に達するとは限りません。実際の税額を知りたい場合は、源泉徴収票などで年間の給与収入を確認して計算する必要があります。
定年退職前に準備しておきたい住民税対策
定年退職後に再就職しない場合、住民税は退職後の資金計画に組み込んでおく必要があります。
ここでは、退職前に確認しておきたいポイントを3つ紹介します。
① 退職翌年の住民税を別枠で確保する
退職後は給与収入がなくなるため、住民税の支払いに預貯金や退職金を充てることになるかもしれません。
しかし、退職金を受け取ってすぐに全額を資産運用に回してしまうと、翌年の納税資金が不足する可能性があります。
退職前に前年所得から住民税を概算し、納税に必要な資金を別枠で確保しておくと安心です。
特に、退職翌年の6月頃に納税通知書が届くことを意識しておきましょう。
② 退職時期と住民税の納付方法を確認する
退職する月によって、残りの住民税を一括徴収するのか、普通徴収に切り替えるのかが異なります。
退職前に勤務先の給与担当者へ確認しておきましょう。
また、退職後に納税通知書が届く場合は、納期を確認し、納付漏れがないように管理することが大切です。
③ 住民税の減免制度を確認する
退職後に所得が大幅に減少した場合、自治体によっては住民税の減免制度を利用できる場合があります。
ただし、退職して収入がなくなっただけで、自動的に住民税が減免されるわけではありません。
災害、生活困窮、失業など、自治体ごとに定められた要件を満たす必要があります。
該当する可能性がある場合は、住所地の自治体に相談してみましょう。
まとめ:退職後の住民税は退職前から準備しておこう
退職後の住民税について、重要なポイントをまとめます。
住民税は前年の所得に対して課税される
退職して給与収入がなくなっても、退職翌年に住民税が発生する
退職時期によって、残りの住民税の納付方法が異なる
退職金に対する住民税は、通常の住民税とは別に計算される
退職後2年目以降は、所得が少なくなれば住民税も減少する可能性がある
退職前に翌年の納税資金を確保しておくことが大切
定年退職後に再就職しない場合、給与収入がなくなった後も、税金や社会保険料などの支払いは続きます。
退職金の運用方法や毎月の生活費だけでなく、退職後に発生する税金も含めて資金計画を立てておくことが重要です。
私自身も、59歳の8月に定年退職し、その後は再就職せずに生活することを目標にしています。
退職金の運用計画だけでなく、住民税など退職後に発生する税金や社会保険料も事前に把握し、安心して生活できる資金計画を準備していきたいと考えています。
-

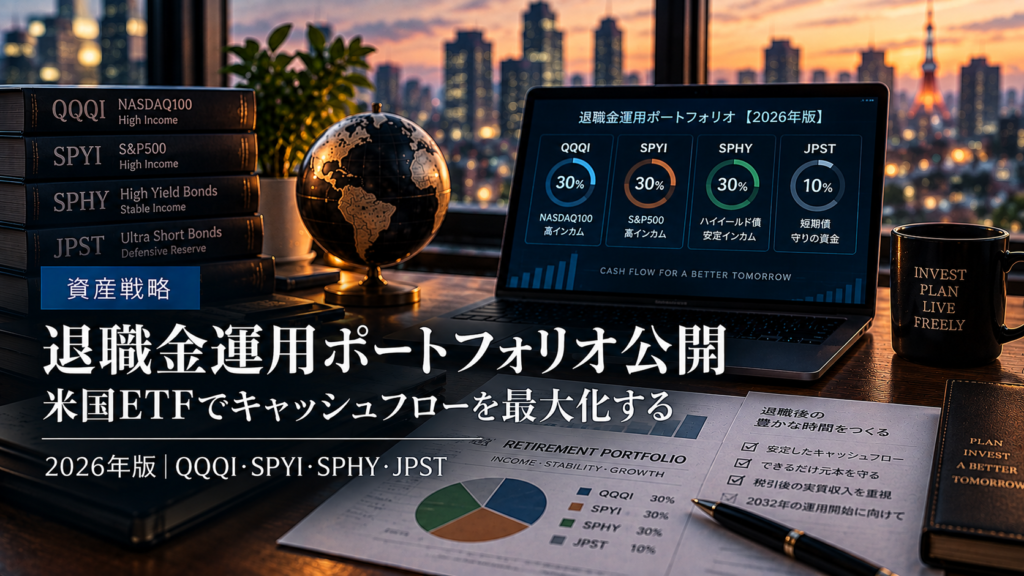
退職金3,000万円の運用方法|米国ETF4銘柄のポートフォリオ【2026年版】
退職金3,000万円の運用方法を検討。QQQI・SPYI・SPHY・JPSTの米国ETF4銘柄を組み合わせた2026年版ポートフォリオを公開します。配分比率や各ETFの役割、ROC・QIIによる税引後キャッシュフロー、暴落時のリバランス戦略まで解説します。
-
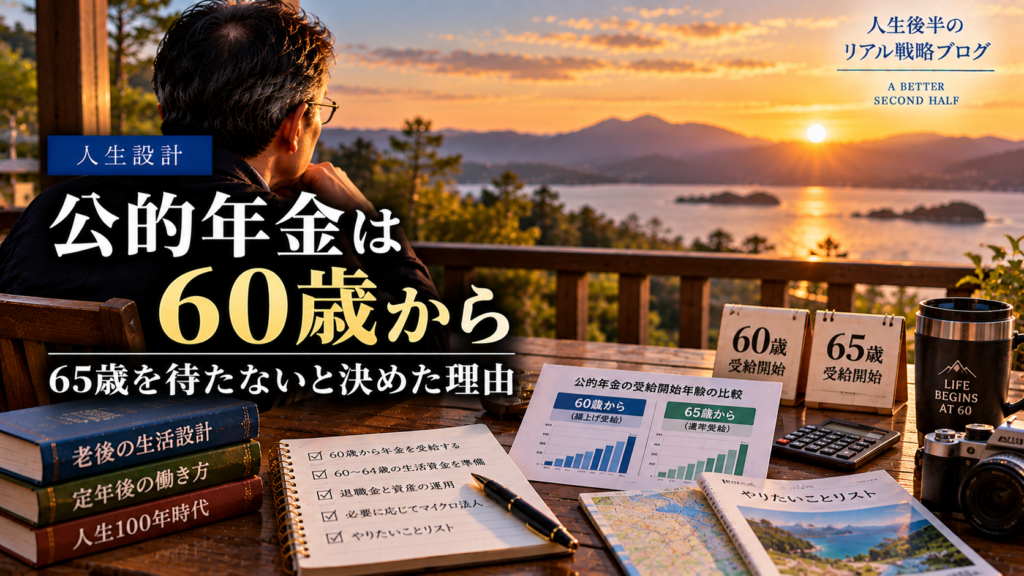
公的年金は60歳から繰上げ受給します|私が65歳を待たないと決めた理由
公的年金を60歳から繰上げ受給する私の理由を紹介。65歳受給との受給額を比較し、60代前半の生活資金、厚生年金への加入、在職定時改定、在職老齢年金、インフレや長生きリスクを踏まえて、60歳からの受給を選んだ考え方を解説します。
参考資料
※税額は制度や個人の所得控除、居住する自治体などによって異なります。具体的な税額は自治体の通知や税務担当窓口で確認してください。
