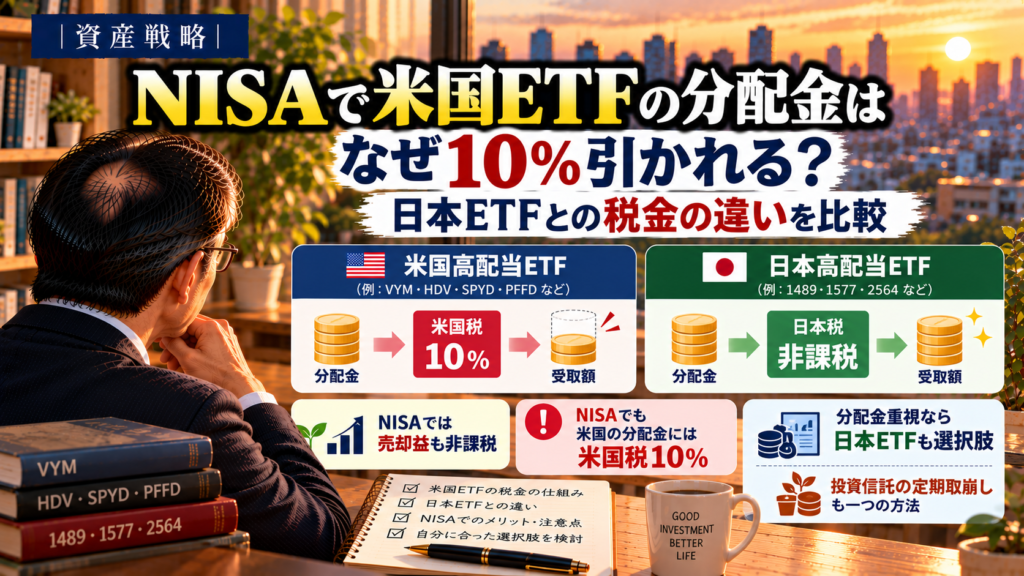
NISAなら、投資で得た利益が非課税になる。
これはNISAの大きなメリットです。
私自身もNISAを資産形成の中心の一つとして利用しており、現在はS&P500に連動する投資信託を積み立てています。
ところが、米国ETFの分配金について調べていると、少し気になることがありました。
NISAで保有している米国ETFなのに、分配金から米国の税金が引かれるのです。
「NISAなのに、なぜ税金がかかるの?」
最初は私も、この仕組みが少し分かりにくいと感じました。
そこでこの記事では、
- NISAで日本ETFを保有した場合
- NISAで米国ETFを保有した場合
- 米国ETFの分配金からなぜ10%引かれるのか
- NISAでは外国税額控除を使えるのか
- 私がNISAで投資信託を利用している理由
について整理します。
NISAでも米国ETFの分配金には米国税がかかる
まず結論から整理します。
NISA口座で保有した場合、日本国内の税金については、分配金・配当金や売却益が非課税になります。
ただし、米国ETFの分配金については、米国側の源泉徴収が残ります。
イメージすると次のようになります。
| 日本ETF | 米国ETF | |
|---|---|---|
| 分配金に対する日本の税金 | 非課税 | 非課税 |
| 分配金に対する米国の税金 | なし | 原則10% |
| 売却益に対する日本の税金 | 非課税 | 非課税 |
| 売却益に対する米国の税金 | ― | 通常、源泉徴収なし |
米国ETFの場合、米国株式から生じる配当等について、米国側で源泉徴収されます。
日本居住者が米国株の配当について租税条約上の軽減税率を適用する場合、通常は10%が基本となります。
一方、NISAはあくまで日本の税制上の非課税制度です。
そのため、NISAだからといって、米国の税金まで非課税になるわけではありません。
10万円の分配金なら手取りはいくら?
実際の金額で考えると分かりやすくなります。
例えば、米国ETFから年間10万円の分配金を受け取ったとします。
NISA口座で保有していた場合、イメージは次のようになります。
| 項目 | 金額 |
|---|---|
| 分配金 | 100,000円 |
| 日本の税金 | 0円 |
| 米国源泉徴収 | 10,000円 |
| 手取り | 90,000円 |
つまり、分配金10万円に対して米国側で10%が源泉徴収されると、実際に受け取る金額は9万円になります。
例えば年間50万円の分配金なら、
50万円 × 90% = 45万円
となります。
年間100万円なら、
100万円 × 90% = 90万円
です。
もちろん、実際の税額は分配金の種類や租税条約の適用状況などによって異なる場合があります。
ここでは、一般的な米国株・米国ETFの配当等について、米国源泉税10%が適用されるケースを単純化して説明しています。
日本ETFなら分配金はどうなる?
では、日本の証券取引所に上場している日本ETFの場合はどうでしょうか。
NISA口座で保有する日本ETFの分配金については、日本の所得税・住民税が非課税になります。
そのため、投資家が受け取る分配金について、
「米国ETFのように米国で10%源泉徴収される」
ということはありません。
ただし、ここで一つ注意したいことがあります。
日本ETFであっても、外国株式などに投資する商品では、ファンド内部で外国税が発生する場合があります。
したがって、
日本ETFなら、ETFの中で一切外国税が発生しない
という意味ではありません。
ここで比較しているのは、投資家が受け取る分配金に対して、米国ETFのような米国源泉税が直接かかるかどうかという違いです。
NISAでは外国税額控除を使えない
「米国で10%取られるなら、外国税額控除を使えばいいのでは?」
と考える方もいると思います。
ところが、ここでもNISA特有の問題があります。
外国税額控除は、外国で課税された所得について、日本でも課税されることで生じる二重課税を調整するための制度です。
ところがNISAでは、日本側の税金が非課税になります。
そのため、NISA口座で保有する米国ETFについては、通常の課税口座のように外国税額控除を利用して米国で源泉徴収された税金を取り戻す、ということはできません。
日本取引所グループも、NISA口座で保有する投資信託等については日本側が非課税となり、外国との二重課税状態が発生しないため、二重課税調整の対象外になると説明しています。
つまり、
NISAだから日本税はゼロ
だけれど、
米国税10%はそのまま残る
ということです。
NISAと課税口座では考え方が違う
ここはNISAと特定口座などを比較すると、さらに分かりやすくなります。
米国ETFを課税口座で保有している場合には、
- 米国で源泉徴収される
- 日本でも課税される
- 二重課税を調整する仕組みを検討する
という考え方になります。
一方、NISAでは、
- 米国で源泉徴収される
- 日本では非課税
- そのため外国税額控除などで米国税を取り戻すことはできない
という違いがあります。
この違いを知らないと、
「NISAなら米国ETFの分配金も完全に非課税のはず」
と考えてしまいます。
私自身も、米国ETFを退職後のインカム源として検討するようになってから、この点を改めて確認しました。
では、米国ETFはNISAに向いていないのか?
ここまで読むと、
「それならNISAでは日本ETFを選んだ方がいいのでは?」
と思うかもしれません。
ただ、私はそこまで単純には考えていません。
米国ETFには、米国株式市場への幅広いアクセスや、長期間運用されてきたETFが多いことなど、税金以外にも検討する要素があります。
例えば、
- 投資対象
- 分散性
- 経費率
- 分配金の水準
- 分配金の安定性
- 値上がり益
- 為替
- 売買のしやすさ
- NISAでの使い方
- 分配金を必要とする時期
などです。
つまり、
「米国ETFは10%課税されるからダメ」
と考えるのではなく、
「10%の米国源泉税を含めても、自分の目的に合うのか」
を考える必要があります。
私がNISAでは投資信託を使っている理由
ここからは、私自身の投資についてです。
私は現在、NISAで米国株式に投資していますが、利用しているのは米国ETFではなく、S&P500に連動する投資信託です。
理由の一つは、現役時代には分配金を受け取って生活費に充てる必要がないからです。
私の場合、現在は資産を積み上げる時期です。
そのため、
分配金を受け取って使う
よりも、
資産を運用しながら将来の生活資金を作る
ことを重視しています。
そこで、現役時代のNISAでは投資信託を利用しています。
投資信託であれば、分配金を受け取ることを前提とせず、資産形成を続けるという考え方ができます。
退職後は米国ETFを使う予定
一方で、私の投資方針は退職後に変わります。
私は退職後、再就職せずに生活することを目標にしています。
そのため、現役時代とは違って、
「資産を増やす」だけでなく、「資産から定期的なキャッシュフローを作る」
ことが重要になります。
そこで、退職金を使った運用については、米国ETFを組み合わせたポートフォリオを検討しています。
現在検討しているのが、
- QQQI
- SPYI
- SPHY
- JPST
を組み合わせる方法です。
分配金を「今」必要とするのか「将来」必要とするのか
私がNISAと退職金運用を分けて考えている理由は、単純です。
資産を作る時期と、資産からお金を受け取る時期が違うからです。
現役時代:
投資信託を中心に資産形成
退職後:
米国ETFなどを利用してキャッシュフローを作る
という考え方です。
もちろん、これは私自身の資産形成計画です。
誰にとっても同じ方法が適しているわけではありません。
重要なのは、
「NISAで何に投資するのが有利なのか」ではなく、「自分の投資目的は何か」
を先に考えることだと思っています。
まとめ|NISAでも米国ETFの分配金には米国税がかかる
今回、NISAで日本ETFと米国ETFを比較して、改めて分かったことを整理します。
日本ETF
NISAで保有した場合、日本の税金は非課税です。
米国ETF
NISAで保有しても、日本の税金は非課税ですが、米国株式からの配当等については米国側の源泉徴収が残ります。
そのため、一般的な日本居住者の場合、米国ETFの分配金には10%の米国源泉税がかかるケースがあります。
例えば分配金10万円なら、単純計算で1万円が米国で源泉徴収され、手取りは9万円です。
だからといって、
「NISAでは米国ETFを買わない方がいい」
という単純な話ではありません。
米国ETFには、税金以外にもさまざまな特徴があります。
私自身は、現役時代の資産形成では分配金を必要としていないため、NISAでは投資信託を中心に運用しています。
一方、退職後は生活費を補うキャッシュフローを意識するため、米国ETFを使ったインカム運用を検討しています。
同じ「NISA」でも、自分が今どの段階にいるのかによって、資産の使い方は変わる。
私は、この視点を大切にしています。
