はじめに
前回の記事では、
退職金運用ポートフォリオを検討する中で、
JEPQやJEPIなどのカバードコールETFだけでは不十分ではないか、
という結論に至った経緯を書きました。
暴落局面や長期低迷リスクを考えると、
株式とは異なる値動きをする資産が必要だと考えたのです。
そこで候補になったのが債券ETFでした。
-

退職金運用で債券ETFは必要か?JEPQとJEPIをバックテストして見えた弱点
ハイイールド債券とは?高利回りの理由や信用リスク、株式市場との関係を解説。SPHYなどの米国ハイイールド債ETFを活用し、退職後の安定したキャッシュフローを作るための考え方を紹介します。
続きを見る
しかし問題がありました。
一般的な債券ETFは利回りが低いのです。
私の退職金運用の目的は、
「元本毀損しない範囲でキャッシュフローを最大化すること」
です。
そのため、
単に安定性だけを求めるのではなく、
十分な分配金も必要でした。
そこで注目したのが、
ハイイールド債ETFです。
ハイイールド債とは何か
まずは基本から説明します。
ハイイールド債とは、
信用格付けが低い企業が発行する社債です。
一般的には
投資不適格債(ジャンク債)
とも呼ばれます。
その代わり、
投資家に高い利息を支払います。
なぜ利回りが高いのか
理由は単純です。
投資家から見ると、
倒産リスクが高い企業だからです。
例えば、
超優良企業
↓
倒産リスク低い
↓
金利低い
一方、
信用力が低い企業
↓
倒産リスク高い
↓
高金利を払う必要がある
という構図になります。
私も最初は怖かった
正直に言うと、
最初に「投資不適格債」という言葉を見た時、
私は候補から外そうと思いました。
退職金運用です。
失敗は許されません。
まして、
退職後の生活費を生み出す資産です。
「ジャンク債」
という名前だけで、
危険な商品に見えました。
ETFになると話が変わる
しかし詳しく調べると、
個別債券とETFは全く違うことに気付きました。
例えば、
1社のハイイールド債を購入した場合、
その企業が倒産すれば大きな損失になります。
しかしETFの場合、
数百社へ分散投資しています。
イメージとしては、
1社に投資
↓
倒産すると大損
ではなく、
300~1000社へ分散
↓
1社倒産しても影響は限定的
です。
ハイイールド債は株式より安全なのか
もちろん、
安全とは言えません。
しかし意外だったのは、
ハイイールド債には株式にはない特徴があることです。
① 満期がある
株式には満期がありません。
企業価値が下がれば、
株価はどこまでも下落する可能性があります。
一方、
債券には満期があります。
企業が倒産しなければ、
最終的には元本が返済されます。
② 利息支払いが優先される
企業が赤字でも、
債券の利息支払いは基本的に継続されます。
株式の配当より優先順位が高いのです。
③ 倒産時の弁済順位が高い
万が一企業が破綻した場合、
株主よりも債券保有者の方が優先されます。
そのため、
理論上は株式より回収率が高くなります。
実際にバックテストしてみた
私は過去の相場を確認しました。
すると、
想像していたほど恐ろしい資産ではありませんでした。
もちろん暴落時には下落します。
しかし、
S&P500やNASDAQ100ほどではないケースも多く、
利回りとのバランスは非常に魅力的でした。
特に退職金運用のように、
毎月のキャッシュフローを重視する場合、
十分検討価値があると感じました。
比較したハイイールド債ETF
私が候補にしたのは次の4銘柄です。
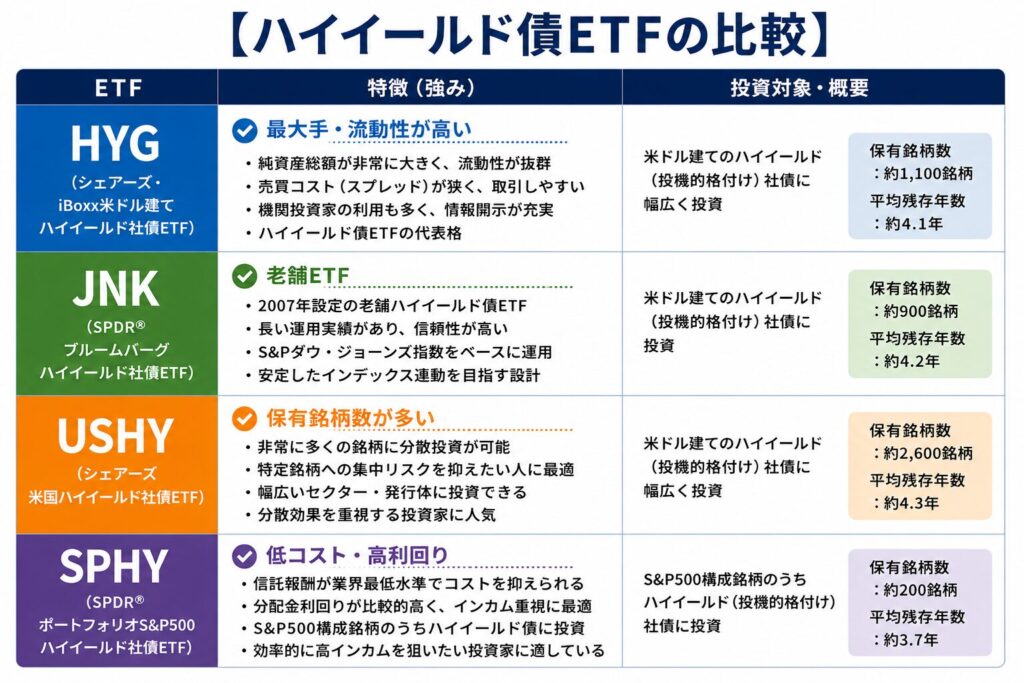
なぜ私はSPHYを選んだのか
比較した結果、
最終的に私が最も魅力を感じたのはSPHYでした。
理由は4つあります。
① 分配利回りが高い
退職金運用では重要な要素です。
高いキャッシュフローが期待できます。
SPHYは分配金利回りは7%前後とハイイールド債の中もが高めです。
② 経費率が低い
長期運用では経費率の差が効いてきます。
SPHYの経費率は0.05%とハイイールド債の中では格安です。
③ 十分な分散
数百社の社債に分散投資されています。
私が懸念していた
「ジャンク債だから危険」
という不安はかなり薄れました。
④ QII制度の恩恵
ハイイールド債は米国債券の構成比率が高いため、
分配金の一部がQII(Qualified Interest Income)として扱われる場合があります。
QII部分は、
米国源泉税10%が免除される可能性があります。
つまり、
税引後の手取り増加につながるのです。
SPHYのQII比率は、月によって多少の変動はありますが、
直近のデータでは概ね78%〜81%前後で推移しています。
これは老舗ハイイールド債のJNK(約77〜79%)を上回ります。
私の退職金運用との相性
私が求めているのは、
資産成長ではありません。
毎月の生活費です。
そのため、
高利回り
+
比較的安定した値動き
+
QIIによる税効率の高さ
という組み合わせは非常に魅力的でした。
しかし問題は残った
SPHYを加えたことで、
ポートフォリオはかなり改善されました。
- JEPQ
- JEPI
- SPHY
という組み合わせです。
リーマンショック
コロナショック
いずれの暴落局面にも耐性がありました。
しかし、
さらにバックテストを続けると、
ある問題が見えてきました。
2022年の利上げショック
株式も下落。
ハイイールド債も下落。
つまり、
同時下落です。
私はここで、
「最後の守り」が必要だと感じました。
次に検討したのがJPSTとTLT
候補は2つでした。
TLT:暴落時に大きく上昇する可能性がある
JPST:価格が非常に安定している
どちらも魅力的でしたが、
退職金運用という視点で考えると、
意外な結論にたどり着きます。
まとめ
退職金運用を考える中で、
私はハイイールド債ETFを徹底的に調べました。
最初は危険だと思っていましたが、
ETFとして見ると印象は大きく変わりました。
比較した結果、
- 利回り
- 経費率
- 分散効果
- QII制度
を総合的に評価し、
私はSPHYを有力候補として選定しました。
しかし、
ポートフォリオにはまだ弱点が残っていました。
次の記事では、
JPSTとTLTを比較しながら、
私がなぜ超短期債ETFを選んだのかを解説します。
-
JPSTかTLTか?退職金運用で私が超短期債ETFを選んだ理由
JPSTとは?米国超短期債券ETFの特徴や利回り、リスクを解説。退職金運用の守りの資産として、QQQI・SPYI・SPHYと組み合わせて安定した分配金を得るポートフォリオでの役割を紹介します。
続きを見る