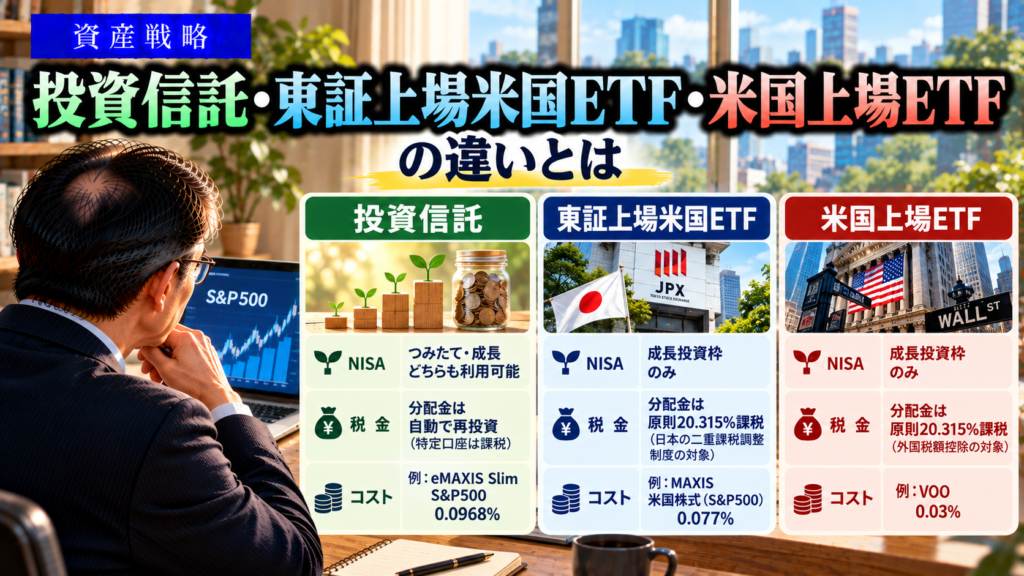
米国株に投資する方法を調べていると、「投資信託」「東証上場米国ETF」「米国上場ETF」という3つの選択肢が出てきます。
どれも米国株に投資できますが、実際には、
売買方法
取引時間
為替
手数料
分配金
税金
積立のしやすさ
などに違いがあります。
以前の私は、「米国株に投資するなら米国ETF」というイメージを持っていました。しかし、実際に投資を続けていくと、投資信託とETFにはそれぞれ向いている使い方があると感じるようになりました。
この記事では、投資信託・東証上場米国ETF・米国上場ETFの違いを整理し、それぞれの特徴や向いている投資スタイルを比較します。
最後には、私自身が現在どのように使い分けているのかも紹介します。
投資信託・東証ETF・米国ETFの違い
まず、3つの違いを簡単に整理してみます。
| 項目 | 投資信託 | 東証上場米国ETF | 米国上場ETF |
|---|---|---|---|
| 売買方法 | 基準価額で購入・解約 | 株式と同じように市場で売買 | 株式と同じように市場で売買 |
| 取引時間 | 市場でリアルタイム売買しない | 日本時間の取引時間 | 日本時間では夜間 |
| 為替 | 基本的に意識せず購入可能 | 商品による | 原則として米ドルが必要 |
| 積立 | ◎ | ○ | ○ |
| 分配金 | 商品による | あり | あり |
| 商品の選択肢 | 非常に多い | 増えている | 非常に多い |
| NISA | 対象商品を確認 | 対象商品を確認 | 対象商品を確認 |
| 売買のしやすさ | ◎ | ○ | ○ |
| インカム投資 | △~○ | ○ | ◎ |
この表だけで「どれが一番いい」と決めることはできません。
むしろ重要なのは、自分が何のために投資するのかです。
投資信託とは?
投資信託は、多くの投資家から集めたお金をまとめて運用会社が運用する金融商品です。
米国株に投資する投資信託なら、S&P500や全米株式などの指数への連動を目指す商品があります。
代表的なものとして、
eMAXIS Slim 米国株式(S&P500)
楽天・S&P500インデックス・ファンド
楽天・全米株式インデックス・ファンド
などがあります。
私自身も、現在のNISAでは楽天・S&P500を利用しています。
投資信託のメリット
投資信託の大きなメリットは、積立による資産形成がしやすいことです。
証券会社で毎月一定額を設定しておけば、自動的に購入できます。
また、分配金を受け取らずにファンド内部で再投資するタイプの商品なら、長期的な資産形成にも利用しやすいでしょう。
さらに、米国株に投資する場合でも、自分でドルを用意したり、米国市場の取引時間を気にしたりする必要がありません。
「毎月コツコツ資産を増やしたい」という人には、非常に使いやすい方法です。
投資信託の注意点
一方で、投資信託にはETFとは異なる特徴があります。
ETFのように市場価格を見ながらリアルタイムで売買することはできません。
また、分配金を定期的に受け取ることを目的とする場合には、分配型ETFの方が使いやすい場合もあります。
つまり、
資産形成には投資信託、インカムを受け取る運用にはETF
という使い分けを考えることができます。
もちろん、これは絶対的なルールではありません。
東証上場米国ETFとは?
東証上場米国ETFは、米国株などの指数への連動を目指しながら、東京証券取引所に上場しているETFです。
例えばS&P500などの米国株指数に連動するETFがあります。
米国市場に直接アクセスする必要がなく、日本の証券会社を通じて日本株と同じように売買できます。
ETFの売買方法は基本的に株式と同じで、指値注文や成行注文などを利用できます。
東証ETFのメリット
最大のメリットの一つは、日本の取引環境でETFを売買できることです。
米国ETFの場合、米国市場が開くのは日本時間の夜間です。
一方、東証ETFなら日本の株式市場が開いている時間帯に売買できます。
また、円で売買できるため、米国ETFを購入する場合に比べて、為替を意識する場面が少なくなります。
「ETFを使いたいけれど、米国市場で直接売買するのは少し面倒」という人にとって、選択肢になります。
東証ETFにも注意点がある
ただし、「東証ETFは米国ETFより優れている」ということではありません。
同じS&P500への投資でも、
信託報酬
売買単位
売買コスト
出来高
分配金
為替ヘッジの有無
純資産総額
などは商品ごとに違います。
そのため、単に「東証ETF」というだけで判断するのではなく、購入する銘柄そのものを確認することが重要です。
米国上場ETFとは?
米国上場ETFは、ニューヨーク証券取引所やNASDAQなど、米国の市場に上場しているETFです。
代表的なものには、
VOO
VTI
QQQ
SCHD
JEPI
JEPQ
などがあります。
米国ETFの魅力は、なんといっても商品の選択肢が非常に多いことです。
S&P500や全米株式のようなインデックス型だけでなく、高配当ETF、債券ETF、カバードコールETFなど、非常に多くの選択肢があります。
私自身が退職後の資産運用で米国上場ETFを中心に考えているのも、この選択肢の豊富さが理由の一つです。
米国ETFのメリット
米国ETFのメリットは、目的に合わせて商品を細かく選べることです。
例えば、
「S&P500に投資したい」
ならVOOなどがあります。
「高配当株に投資したい」
ならSCHDやHDV、SPYDなどがあります。
「株式の値上がりだけでなく分配金も重視したい」
ならJEPI、JEPQ、SPYI、QQQIなどの選択肢があります。
「債券を組み入れたい」
ならSPHYやJPSTなどを検討できます。
このように、投資目的に合わせてポートフォリオを組み立てやすいことが米国ETFの大きな魅力です。
売買方法が違う
投資信託は、ETFとは売買の仕組みが違います。
投資信託は基準価額をもとに購入・換金します。
一方、ETFは株式と同じように市場で売買します。
そのためETFでは、
成行注文
指値注文
などを使って、取引時間中に売買できます。
東証ETFなら日本市場、米国ETFなら米国市場で取引します。
「価格を見ながら売買したい」という人にはETFが使いやすく、「自動積立で淡々と資産形成したい」という人には投資信託が使いやすいでしょう。
取引時間が違う
ここも意外と重要です。
東証ETFは日本の市場で取引するため、基本的に日本時間の日中に売買できます。
一方、米国ETFは米国市場で取引するため、日本では夜間の取引になります。
仕事をしながら投資する場合、米国市場の取引時間にリアルタイムで売買することが負担になる人もいるでしょう。
その点、投資信託なら市場の取引時間を気にせず積立設定できます。
為替リスクが違う
米国ETFを直接購入する場合、基本的に米ドルで取引します。
そのため、
円からドルへの交換
為替レート
為替手数料
などを意識する必要があります。
一方、投資信託なら、日本円で購入できる商品が多いため、投資家自身がドルを用意する必要はありません。
東証ETFも円で売買できます。
ただし、ここで注意したいのは、
「円で買える=為替リスクがない」ではない
ということです。
米国株に投資する商品であれば、基本的には投資対象となる米国株や為替の変動の影響を受けます。
売買通貨と投資対象の為替リスクは分けて考える必要があります。
手数料が違う
投資を長く続けるなら、手数料も重要です。
投資信託では、主に信託報酬などの保有コストを確認します。
ETFでは、経費率・信託報酬に加えて、売買時の手数料や為替コストなども考える必要があります。
ただし、近年は証券会社の手数料体系も変化しています。
例えば楽天証券では、米国株・米国ETFについて一定の取引手数料体系を採用し、指定された米国ETFについて買付手数料を無料としています。
そのため、
「米国ETFは売買手数料が高い」
と昔のイメージで判断するのは適切ではありません。
現在利用している証券会社の最新の手数料を確認することが大切です。
また、手数料だけで商品を選ぶのもおすすめできません。
信託報酬が少し安くても、運用する商品そのものが自分の目的に合っていなければ意味がないからです。
分配金の扱いが違う
ETFと投資信託を比較するとき、分配金も重要なポイントです。
投資信託では、分配金を出さずに運用を続けるタイプの商品があります。
長期的な資産形成を目的とするなら、こうしたタイプは使いやすいでしょう。
一方、ETFでは定期的に分配金を受け取る商品が多くあります。
特に米国ETFには、高配当ETFやカバードコールETFなど、インカムを重視した商品が豊富です。
私が退職後の運用で米国ETFを検討している大きな理由もここにあります。
現役時代は資産を積み上げることを重視し、退職後は資産から生み出されるキャッシュフローも重視する。
このように、ライフステージによって使う金融商品を変えるという考え方もできます。
課税される税金が違う
米国株に投資する場合、税金は少し複雑です。
特に米国上場ETFから分配金を受け取る場合、米国で源泉徴収された後、日本でも課税されるため、二重課税の問題が生じることがあります。
特定口座などの課税口座では、外国税額控除によって二重課税の負担を軽減できる場合があります。
ただし、NISAでは国内の所得税・住民税が非課税になる一方、外国で課された税金まで日本側で取り戻せるわけではありません。
また、東証上場ETFの中には、外国資産から生じる所得について二重課税調整の対象となる商品があります。
そのため、
「米国ETFだから税金が高い」
あるいは、
「東証ETFだから税金が安い」
と単純に考えるのではなく、
課税口座かNISAか
投資信託かETFか
国内上場か米国上場か
分配金があるか
二重課税調整の対象か
などを確認する必要があります。
米国ETFの税金について詳しく知りたい方は、私が別の記事で解説している「外国税額控除」や「QII・ROC」も参考にしてください。
NISAではどれを選べばいい?
現在のNISAは、
つみたて投資枠
成長投資枠
の2つがあります。
年間投資枠は合計360万円で、非課税保有限度額は1,800万円です。
ここで注意したいのは、
「投資信託ならつみたて投資枠、ETFなら成長投資枠」
と単純に決められるわけではないことです。
NISAでは、個別の商品がどの投資枠の対象になっているかを確認する必要があります。
金融庁はつみたて投資枠の対象商品を公開しており、JPXもNISAの対象となるETFを公開しています。
したがって、NISAで購入する場合は、
「投資信託かETFか」
だけで判断するのではなく、
「購入したい具体的な商品がNISAのどの枠で利用できるか」
を確認するのが確実です。
積立なら投資信託が向いている?
これは多くの人にとって、投資信託が使いやすい場面だと思います。
例えば、
毎月10万円をS&P500に積み立てる
という運用を考えた場合、投資信託なら証券会社で自動積立を設定できます。
市場価格を見ながら毎回注文する必要もありません。
私自身もNISAでは楽天・S&P500を利用しています。
これは「投資信託の方がETFより優れているから」という理由ではありません。
長期の資産形成という目的に、投資信託という仕組みが合っているからです。
ETFなら米国上場ETFがいい?
これも一概には言えません。
米国上場ETFには非常に多くの商品があるため、特定の投資戦略を実現したい場合には大きなメリットがあります。
例えば私の場合、退職後の資産運用では、
QQQI
SPYI
SPHY
JPST
などを組み合わせたポートフォリオを検討しています。
このような商品を使った運用は、一般的なS&P500投資信託とは目的が違います。
投資信託では、
「資産を長期的に成長させる」
ことを重視しやすい。
一方、私が退職後に米国ETFで目指しているのは、
「資産を運用しながら、継続的なキャッシュフローを得る」
という運用です。
だからこそ、私の場合は米国ETFを選んでいます。
では、3つのうちどれを選べばいい?
ここまで見てきたように、重要なのは「どれが一番優れているか」ではありません。
投資目的によって、使いやすい商品が変わります。
投資信託が向いている人
長期積立をしたい
自動積立を利用したい
資産形成をシンプルに行いたい
分配金を受け取るより再投資を重視したい
米国市場の取引時間を気にしたくない
東証上場米国ETFが向いている人
ETFを利用したい
日本市場で売買したい
円で取引したい
米国ETFに近い運用商品を国内市場で利用したい
米国市場の夜間取引を避けたい
米国上場ETFが向いている人
米国ETFの豊富な選択肢を利用したい
高配当ETFやカバードコールETFなどを組み合わせたい
債券ETFなども含めてポートフォリオを組みたい
ドル建ての分配金を受け取りたい
自分で資産配分を考えて運用したい
もちろん、これらは完全に分かれているわけではありません。
一人の投資家が、目的に応じて複数を使い分けることもできます。
私は3つをどう使い分けているか
私自身は、投資信託とETFを「どちらか一つに決める」という考え方をしていません。
現在の資産形成では、
NISA → 楽天・S&P500
iDeCo → 楽天・オールカントリー
を利用しています。
どちらも、長期的に資産を積み上げることが目的です。
一方、定年退職後に受け取る予定の退職金については、米国上場ETFを中心とした運用を検討しています。
現在考えているポートフォリオは、
QQQI:30%
SPYI:30%
SPHY:30%
JPST:10%
というものです。
こちらは、現役時代の資産形成とは目的が違います。
退職後は、資産を増やすことだけでなく、保有資産からどのようにキャッシュフローを生み出すかも重要になるからです。
このように考えると、
投資信託とETFのどちらが優れているか?
という問いそのものが、少し違って見えてきます。
私の場合は、
資産形成には投資信託、退職後のインカム運用には米国ETF
という使い分けを考えています。
まとめ|大切なのは「商品」より「目的」
投資信託・東証上場米国ETF・米国上場ETFには、それぞれ異なる特徴があります。
投資信託は、長期積立による資産形成と相性がよく、東証ETFは日本市場でETFを売買できる手軽さがあります。
米国ETFは、商品数が非常に多く、高配当、カバードコール、債券など、さまざまな投資戦略を組み立てやすいことが特徴です。
そのため、
「どれが一番いいのか」ではなく、「自分の投資目的にはどれが合っているのか」
という視点で選ぶことが大切です。
私自身も、NISAでは投資信託、iDeCoでは投資信託、そして将来の退職金運用では米国ETFというように、目的に応じて使い分ける予定です。
投資を始めたばかりの頃は、どうしても「どの商品を買うか」に目が向きます。
しかし、投資を続けていくと、
「何を買うか」よりも「何のために、どの器を使って運用するのか」
の方が重要だと感じるようになりました。
米国ETFについてさらに詳しく知りたい方は、米国ETFの税金や外国税額控除、QII・ROC、そして私が考えている退職金運用ポートフォリオの記事もあわせてご覧ください。
